


移动通信网 林知远
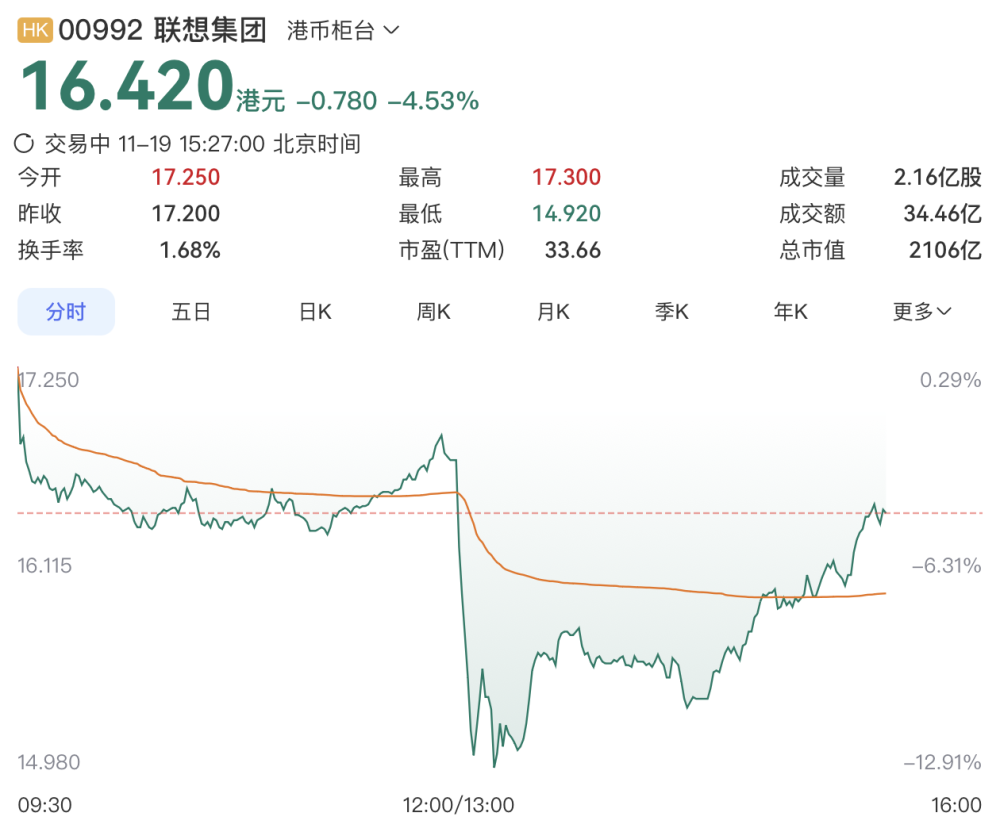
11月19日,联想集团公布了截至2026年9月30日的2026/27财年第二季度业绩,单季营收首次突破2000亿元人民币,同比增长接近50%,创下历史新高并大幅超出市场预期。调整后净利润同比大幅增长166%,同样刷新历史纪录;调整后净利润率同比提升2个百分点至4.5%,创下自收购摩托罗拉移动和IBM x86服务器业务以来的最高水平。这份被市场视为“史上最佳”的季度财报,由三大业务集团共同驱动:ISG基础设施方案业务集团营收约761亿元,IDG智能设备业务集团营收约1165亿元,SSG方案服务业务集团营收超过200亿元,三大板块全部实现双位数以上增长,其中基础设施业务更是接近翻两倍。然而戏剧性的一幕出现在二级市场——财报公布后,联想股价瞬间下挫超过12%,截至发稿仍下跌4.53%。一边是创纪录的经营数据,一边是投资者的抛售离场,这种背离构成了本轮财报季中最耐人寻味的市场样本。
【关键数据】
[1] 季度营收首次突破2000亿元,同比增长近50%
[2] AI服务器储备订单5300亿元,AI服务器营收同比增长超300%
[3] ISG营收761亿元,同比增长177.6%,运营利润率9.6%
[4] PC市场份额23.8%,领先第二名7.2个百分点
[5] 港财报口径净亏损6.40亿美元,股价一度下跌超12%
支撑这份财报的核心引擎无疑是AI基础设施业务。第二财季,联想AI服务器营收同比增长超过300%,储备订单进一步增长至5300亿元,成为整个财报中最具想象力的数字。与此同时,AI Cloud与Scale Cloud业务营收同比增长超过22倍,反映出企业在混合云和大规模云基础设施上的采购需求正在集中释放。从原理上看,AI服务器与传统x86服务器的本质区别在于算力架构——通过搭载高性能GPU和高速互联网络,单机价值量数倍于通用服务器,这也是ISG业务营收激增177.6%、运营利润首次突破70亿元、运营利润率升至创纪录的9.6%的直接原因。凭借这波需求,联想已跃居全球x86服务器出货量第一、全球服务器整体出货量第二,实现了从“PC之王”向“算力基础设施供应商”的叙事切换。这种转型的含金量在于利润结构:ISG接近10%的运营利润率,显著高于传统硬件分销和组装业务。
从竞争格局看,联想在两大主战场上均处于有利位置。PC业务方面,联想全球市场份额达到23.8%,继续稳居第一,且与第二名厂商的份额差距扩大至创纪录的7.2个百分点,在终端出货量整体承压的环境下,IDG营收仍同比增长14.9%至约1165亿元,显示出产品结构向高端化迁移的成效。服务器市场方面,联想超越传统霸主登顶x86服务器出货量榜首,直接切入戴尔、超微、浪潮等厂商争夺最激烈的AI基础设施腹地。服务业务方面,SSG营收超过200亿元,同比增长20.4%,运营利润率达到26%的历史新高,成为集团利润率最高的板块,其商业模式更接近IBM、埃森哲式的IT服务,具有更强的抗周期属性。三大业务形成“终端—基础设施—服务”的完整闭环,这在全球科技公司中并不多见。5300亿元的储备订单,也意味着ISG业务的高增长在未来数个季度内具备较高的可见性。
产业链视角下,联想的角色正在从整机集成商向算力资源调度者演变。上游方面,AI服务器的核心成本集中在GPU、高速交换芯片和大容量存储,其中GPU采购通常占据整机成本的六成以上,供应链的议价能力和供货优先级直接决定交付节奏,这也解释了储备订单规模为何远超单季营收——供给约束仍是行业主旋律。下游方面,AI Cloud业务22倍的增长显示云厂商和行业客户正在加大混合云部署,带动整机柜交付、液冷散热、数据中心集成等增值环节。联想4.5%的调整后净利润率虽创历史新高,但与软件和服务类公司相比仍属偏低水平,反映出硬件业务的固有属性。SSG业务26%的运营利润率则是改善利润结构的关键抓手,其营收占比的提升将直接影响集团的估值逻辑。目前SSG营收占比仍不足7%,优化空间可观。
商业化落地层面,联想的AI战略已从概念走向订单兑现。第二财季AI服务器营收同比增长超300%、储备订单5300亿元,表明企业级客户的大规模采购已经开始实际转化为收入,而非停留在框架协议阶段。IDG方面,23.8%的PC市场份额与7.2个百分点的领先差距,为AI PC等新品类的推广提供了渠道基本盘;在终端市场出货量承压背景下,IDG仍实现14.9%的营收增长,说明高价值产品的占比在提升。SSG的26%运营利润率则验证了“硬件引流、服务变现”路径的可行性,支持服务、设备即服务、垂直行业解决方案构成稳定的经常性收入来源。三大集团之间的交叉销售正在成为联想区别于单一业务竞争对手的结构性优势,从服务器部署到运维托管再到终端配置,客户可以在一个体系内完成全栈采购。
市场的态度则给这份亮眼财报泼了冷水。财报公布后股价一度暴跌超过12%,直接诱因是会计口径的差异:根据香港财务报告准则,联想第二财季净亏损6.40亿美元,远超市场预估的3800万美元亏损,亏损幅度超出预期触发了投资者的避险操作。而调整后数据之所以与法定报表出现如此大的落差,通常与一次性项目、可转换债券相关公允价值变动等非经营性因素相关,但短线资金显然选择先行离场。更具信号意义的是情绪面的变化——上季度联想公布出色业绩时股价曾瞬间上涨17%,短短三个月后同样出色的业绩却换来下跌,印证了AI热潮阶段性退烧后,资本市场对“AI营收故事”的定价正在变得苛刻。投资者已不满足于增长数字本身,而开始审视利润质量、订单转化周期与资本开支强度。对于年营收体量超过2000亿元单季、储备订单5300亿元的联想而言,如何在AI基础设施的军备竞赛中平衡增长与盈利,将决定下一阶段估值走向。




