


移动通信网 赵哲超
中国移动采购与招标网11月19日正式发布《中国移动2027年至2028年(一年期)中低端交换机集中采购项目招标公告》,正式启动新一轮中低端交换机设备集采。本次集采覆盖低端三层交换机与二层交换机两大品类,预估采购规模合计达4.3万台,项目整体最高投标限价为6882.79万元(不含税总价)。从采购周期看,本次集采采用一年期框架模式,对应2027年至2028年的网络建设与运维需求,体现了运营商对基础网络设备滚动式、常态化采购的成熟管理思路。本次招标采用混合招标模式,共划分为2个标包:标包1为低端三层交换机,采购规模15876套,最高投标限价3501.34万元(不含税总价);标包2为二层交换机,采购规模27104套,最高投标限价3381.45万元(不含税总价)。值得注意的是,本次招标明确允许投标人同时中标的最多标包数为2个,为具备全产品线能力的头部厂商提供了“通吃”两个标包的空间,而报价高于最高投标限价的投标将被直接否决,价格竞争的残酷性由此可见一斑。
【关键数据】
[1] 采购总规模4.3万台
[2] 项目最高投标限价合计6882.79万元(不含税总价)
[3] 标包1低端三层交换机采购规模15876套,最高限价3501.34万元
[4] 标包2二层交换机采购规模27104套,最高限价3381.45万元
[5] 份额分配比例:3家中标为50%、27%、23%;2家中标为70%、30%
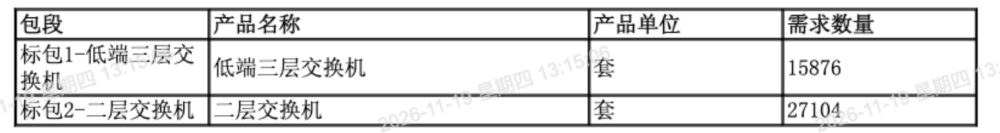
从技术定位看,中低端交换机虽单价不高,却是运营商网络末梢的“毛细血管”。二层交换机工作在OSI模型的数据链路层,主要承担同一局域网内基于MAC地址的帧转发功能,广泛应用于基站机房、营业厅、政企接入网点等场景,本次27104套的采购规模也印证了其在接入侧的巨大存量需求。低端三层交换机则具备网络层路由能力,支持VLAN间路由、静态路由及基础动态路由协议,可用于小型汇聚节点和园区网核心,其单套价值明显高于二层设备——按限价测算,标包1单套限价约2204元,标包2单套限价约1248元,两者价差接近一倍。从集采份额规则看,两个标包采用完全一致的中标分配机制:若中标厂商为3家,份额分配比例为50%、27%、23%;若中标厂商为2家,份额分配比例为70%、30%。这一阶梯式份额设计既保证了头部中标厂商的规模优势,又为第二、第三名保留实质性市场空间,是运营商集采中经过多年验证的平衡术。
从竞争格局看,国内中低端交换机市场是典型的“白热化红海”。华为、新华三、锐捷网络、中兴通讯、烽火通信等厂商长期盘踞运营商集采中标名单,本次混合招标允许最多2个标包同时中标,意味着具备三层和二层全产品覆盖能力的厂商有望实现份额最大化。以历史集采数据为参照,中低端交换机市场单价持续下探,本次6882.79万元的总限价对应4.3万台设备,平均单台限价仅约1600元,较十年前同类产品价格已大幅下降,反映出国产以太网交换机产业链的高度成熟与激烈的价格博弈。在竞争维度上,厂商比拼的已不仅是设备本身,还包括开放性和可编程能力、与运营商自动化运维平台(如中国移动的自智网络体系)的对接能力、绿色节能指标以及本地化服务响应速度。对于年营收数百亿元量级的网络设备商而言,单个千万级项目对营收贡献有限,但运营商集采份额是市场地位的“晴雨表”,直接影响品牌影响力与后续高端产品线的切入点。
从产业链角度分析,中低端交换机的成本结构中,交换芯片占据物料成本的核心部分。当前国内厂商在中低端产品线上已普遍采用自研或国产化交换芯片方案,搭配成熟的标准以太网物理层器件,BOM成本控制能力成为价格战的胜负手。本次集采一年期4.3万台的规模,折合月均出货约3583台,对于具备规模化制造能力的厂商而言,可在SMT贴片、整机组装、老化测试等环节摊薄制造成本。上游看,交换芯片、电源模块、结构件、光器件(如用于上行的光口模块)供应商将随订单释放获得稳定出货;下游看,设备到货后将进入运营商的安装、调测、维保链条,带动工程服务和代维市场。不含税总价的计价方式意味着实际含税合同金额将超过6882.79万元(按13%增值税率测算约7777万元),叠加后续维保、扩容需求,项目全生命周期价值将高于招标限价本身。此外,最高投标限价的刚性约束迫使厂商在投标报价策略上精细测算,任何高于限价的报价将被直接否决,无任何回旋余地。
从应用场景看,本次集采的4.3万台交换机将主要服务于中国移动网络的接入末梢与边缘节点。二层交换机将大量部署于基站机房配套、WLAN接入汇聚、营业厅组网、政企客户接入等场景,支撑家庭宽带、专线业务、无线网络回传末端的连接需求;低端三层交换机则面向小区汇聚、园区网、行业客户小型组网等需要基本路由能力的场景。2027年至2028年的采购周期,恰逢运营商千兆光网(10G-PON及50G-PON演进)、FTTR全屋光宽带、算力网络下沉等业务的持续渗透期,接入侧端口的持续扩容是本次大规模集采的直接驱动力。从中国移动自身的资本开支节奏看,尽管整体capitalexpenditure呈结构性优化趋势,但接入层设备的更新换代与扩容需求保持刚性,4.3万台的采购规模延续了历年中低端交换机集采的常态水平,反映其在“精打细算”的支出框架下对基础连接能力的持续投入。对中标厂商而言,一年期框架合同也意味着交付、验收、回款周期相对紧凑,对供应链管理能力提出直接考验。
从行业趋势看,本次集采的规则设计透露出运营商设备采购的几个明确信号。其一,最高限价机制已成为常态,6882.79万元的总限价与逐标包限价(3501.34万元、3381.45万元)双重锁定价格上限,倒逼厂商以成本领先策略参与竞争;其二,份额分配的阶梯化设计(50%/27%/23%或70%/30%)稳定了市场预期,中标厂商数量弹性留给招标方根据投标情况灵活裁量;其三,“最多中标2个标包”的规则兼顾了效率与竞争活力,既鼓励全产品线厂商深度参与,又防止单一厂商完全垄断。对设备商而言,接下来数月将进入紧锣密鼓的投标准备期,技术应答、测试验证、商务报价三大环节缺一不可。开标结果公布后,各厂商的份额变化将成为观察国内中低端交换机市场格局的窗口——若中标厂商为3家,第一名将独揽约50%份额;若仅2家中标,70%与30%的分配则意味着市场进一步向头部集中。无论结果如何,4.3万台、6882.79万元这两个数字,已为本轮运营商基础网络设备采购定下了规模与价格的基调。




