


移动通信网 赵哲超
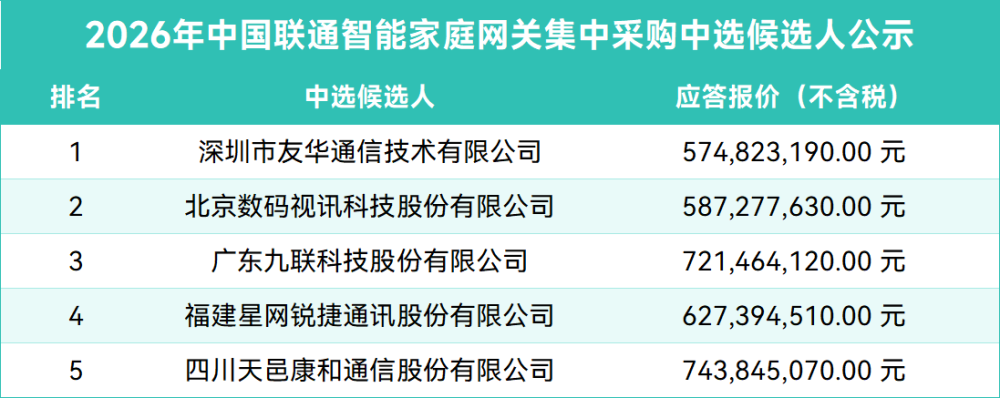
11月12日,中国联通公示2026年智能家庭网关产品集中采购中标候选人名单,五家厂商入围,采购总量达427.6万台。深圳市友华通信技术有限公司以5.75亿元(不含税)报价位列第一中标候选人,其余四家依次为北京数码视讯科技股份有限公司、广东九联科技股份有限公司、福建星网锐捷通讯股份有限公司和四川天邑康和通信股份有限公司。五家厂商报价区间为5.75亿元至7.44亿元,最高与最低报价相差约1.69亿元,价差幅度接近29%。按最低报价折算,本次集采单台网关均价约为134.5元,处于行业公开集采的常见价格带。该项目于11月2日启动采购公告,至11月12日公示候选人,整个评审周期仅10天,体现了运营商集采流程的高效化。公告明确“本项目不划分采购包”,且未披露中标家数及具体份额分配规则,最终中选数量和各家份额以实际执行为准。作为家庭宽带业务的入口级设备,智能家庭网关承担着光纤接入、Wi-Fi覆盖、全屋智能联动等多重功能,此轮大规模集采直接关系到中国联通未来两年固网宽带用户的体验升级。
【关键数据】
[1] 集采总量427.6万台
[2] 友华通信第一候选人报价5.75亿元(不含税)
[3] 五家厂商报价区间5.75亿元至7.44亿元
[4] 交货周期21日内
[5] 中国联通固网宽带用户超1.2亿户
智能家庭网关是FTTH(光纤到户)架构中的核心终端设备,位于运营商局端OLT与家庭内部网络之间,需同时满足10G PON接入、Wi-Fi 6/Wi-Fi 7无线覆盖、IPTV承载、语音通信及物联网设备接入等功能。从技术演进看,当前集采主流产品已从千兆PON向10G PON过渡,要求支持XGS-PON对称万兆接入,Wi-Fi侧普遍要求支持160MHz频宽、2×2或4×4 MIMO天线配置,5GHz频段理论速率可达2402Mbps以上。本次集采规模427.6万台,对应中国联通在网宽带用户超过1.2亿户的换代需求,属于持续性滚动采购而非一次性整体替换。采购公告要求中选方在订单发出后21日内完成交货,这一交货周期对厂商的供应链弹性提出较高要求——按五家候选企业最低总产能估算,单家厂商月产能需达到百万台级别才能在时限内完成交付。网关设备还需通过中国联通终端实验室的入网认证,涵盖TR-069远程管理协议、IPv6双栈、电力能效等级等多项技术指标。
从竞争格局看,入围的五家厂商均为国内家庭网关市场的老牌玩家。友华通信为中兴通讯参股企业,长期深耕运营商终端市场,此次以5.75亿元最低价抢占第一候选人位置,延续了其低价策略;数码视讯、九联科技、星网锐捷、天邑康和均为中国移动、中国电信、中国联通三大运营商历次集采的常客。参考行业公开数据,国内智能家庭网关年出货规模常年维持在6000万台以上,市场规模超过百亿元人民币。此前的市场格局中,华为、中兴、烽火三大传统设备商占据头部份额,而近年天邑康和、九联科技、友华通信等第二梯队厂商通过价格竞争不断蚕食份额。以2024年中国移动智能家庭网关集采为例,单台均价已下探至百元区间,毛利率普遍压缩至15%以下。本次五家候选企业报价跨度达1.69亿元,反映出在份额分配规则不明确的情况下,各家对“以价换量”与“保住利润”之间的权衡存在明显分歧。
智能家庭网关产业链上游包括主芯片、光模块、Wi-Fi芯片、内存闪存、电源器件及PCB板等环节。其中主芯片成本占比最高,约占总物料成本的30%至40%,主流方案供应商包括博通、高通、联发科及国内的海思、芯讯通等;PON光模块单价通常在20元至50元之间,Wi-Fi 6芯片价格已降至5美元以下。按427.6万台总量和5.75亿元最低报价测算,单台不含税均价约134.5元,刨去研发、制造、物流及质保成本后,单台利润空间估计仅在10元至20元之间。21天的交货要求也意味着厂商必须提前备料,通常需要按预测量预备50%以上的核心物料库存,这对现金流构成不小压力。下游方面,网关交付后由中国联通各省分公司组织装机,直接影响新增宽带用户开通速度和存量用户千兆升级体验。当前中国联通千兆宽带用户渗透率持续提升,FTTR(光纤到房间)业务的推广也需要支持多网关组网的新型终端,此次集采产品的规格选择也在为FTTR规模化部署做铺垫。
商业化落地方面,这批427.6万台网关将主要用于中国联通2026年度新增宽带用户装机、老旧终端替换以及千兆套餐用户升级场景。中国联通2025年半年报显示,公司固网宽带用户规模突破1.2亿户,“联通智家”业务收入保持双位数增长,全屋光宽带(FTTR)用户已达数百万量级,对高性能网关的需求持续释放。从历史案例看,天邑康和2024年披露的运营商业务收入超过20亿元,其中网关类产品占比过半;九联科技在三大运营商的年度网关集采中屡次斩获10%以上份额。友华通信背靠中兴通讯的技术与供应链体系,具备年产能千万台级别的制造基地。对入围厂商而言,本次集采即便按最低报价5.75亿元计算,单家企业获得的收入也将在1亿元至2亿元量级,对年度营收形成实质支撑。此外,网关作为智慧家庭业务入口,还可捆绑联通的看家摄像头、智能组网、云存储等增值服务,设备本身的战略价值高于硬件利润。
从行业动向看,运营商网关集采正呈现三大变化:一是产品规格向Wi-Fi 7和10G PON全面迁移,2025年以来三大运营商多轮集采已将Wi-Fi 7网关纳入标包,预计2026年Wi-Fi 7产品占比将超过30%;二是集采模式从“份额制”向“不划分标包、动态份额”演进,赋予运营商更强的议价和考核灵活性,本次联通公告未明确份额即属此类;三是价格竞争持续加剧,单台均价五年间从200元以上降至130元左右,倒逼厂商向ODM整合和自研芯片要效益。天邑康和、九联科技均已在财报中披露加码FTTR设备、边缘计算网关等高附加值产品线;星网锐捷则依托集团在企业网市场的积累,推动网关产品向全屋智能中控方向延伸。对中国联通而言,本轮集采完成后,1.2亿宽带用户中将有相当比例完成万兆 Ready 终端储备,为2026年50G PON试点和智慧家庭业务规模化打下终端基础。五家候选企业的最终份额分配,将在公示期结束后正式落地。




