


移动通信网 云坪
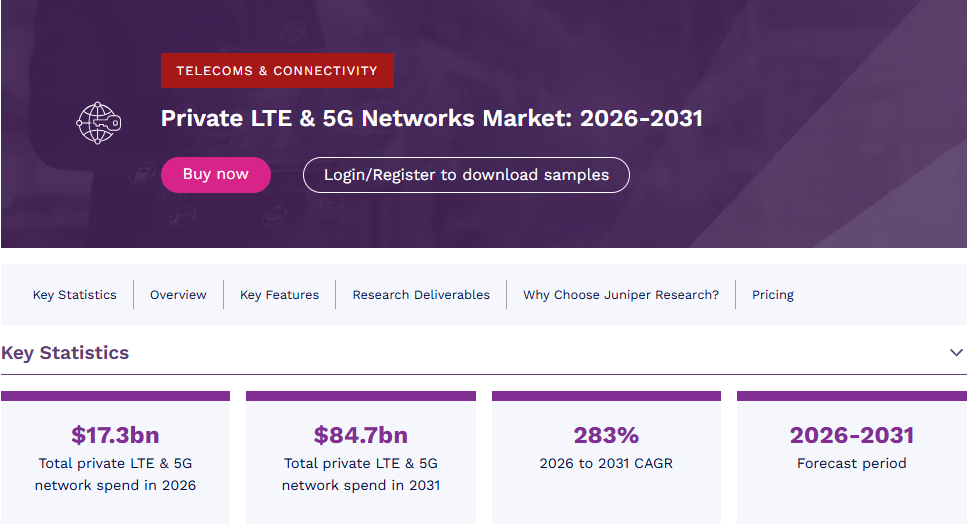
11月19日,Juniper Research发布的一项新研究显示,全球在用运行的5G/LTE专网数量将在2031年突破47000个,而2026年这一数字约为10000个,五年间的增幅高达370%。这一显著增长曲线揭示出专用蜂窝网络正从早期试水阶段进入规模化落地阶段:一方面,定制化的专网解决方案正加速渗透制造、物流、港口、能源等各行各业;另一方面,基于5G的专网方案凭借大带宽、低时延和高可靠性,正在拉动整体市场普及速度。在支出规模上,该机构估算2026年全球5G/LTE专网整体市场支出约为173亿美元,到2031年将增至847亿美元,复合年增长率高达283%。与之形成对照的是,同期在用网络数量的增幅为370%,支出增速略低于数量增速,反映出单网络部署成本正随技术成熟和设备规模化而逐步下降。在频谱政策层面,德国、英国、日本等国已开放本地专用频谱,为企业自建专网扫清了关键障碍,这也是专网数量得以快速攀升的制度性基础。制造业目前是专网部署的首要垂直领域,其对确定性时延和海量连接的需求,正成为这一市场扩容的核心驱动力。
【关键数据】
[1] 2031年全球在用5G/LTE专网数量超过47000个(2026年约10000个,增幅370%)
[2] 2026年全球5G/LTE专网市场支出约173亿美元,2031年增至847亿美元
[3] 市场支出复合年增长率(CAGR)高达283%
[4] 2031年52%的在用专网将基于5G技术,2026年这一比例不足44%
[5] 5G专网可实现低于10毫秒的端到端时延和每平方公里百万级连接密度
从技术演进路径看,报告的一个核心判断是:5G将发挥重要作用,但不会完全取代LTE,二者将形成长期互补格局。到2031年,52%的在用专网将基于5G技术,而2026年这一比例不足44%。这意味着即便到预测期末,仍有近一半的专网运行在LTE之上。这一结构源于不同应用场景对网络能力的差异化需求:工业传感器数据采集、AGV调度等传统物联网用例,LTE所提供的速率已足以支撑;而运动控制、机器视觉质检、协同机器人等对时延敏感至毫秒级的新兴应用,则必须依赖5G。Juniper Research研究副总裁Nick Maynard对此评论道:“到目前为止,4G LTE一直被视为‘够用’,其提供的速率足以满足现有用例。然而,随着需求从单纯的物联网数据卸载转向更具主动性的应用,例如在仓库或生产设施中将计算机视觉用于机器人,5G便成为解锁工业自动化与创新下一阶段的必要条件。”从技术参数看,5G专网可实现低于10毫秒的端到端时延、每平方公里百万级连接密度以及Gbps级上行带宽,这些指标正是计算机视觉、数字孪生等主动型工业应用的前提条件。
从竞争格局看,专网市场的参与者呈现三类阵营的角力:一是爱立信、诺基亚、华为等传统电信设备商,凭借端到端组网能力主攻大型制造企业和港口场景;二是移动运营商,以网络切片和托管运营模式切入不愿自建网络的中型企业;三是新兴的专网软件厂商和云服务商,通过轻量化核心网降低部署门槛。847亿美元的2031年市场规模,将吸引各阵营持续加码投入。报告特别给出了生态竞争策略建议:5G/LTE专网厂商应在其瞄准的垂直领域中,寻找并结盟开发行业专用解决方案的第三方伙伴,例如工业机器人领域的专业厂商,以最大化网络能力,并提升其在特定行业中的吸引力。这一判断背后的逻辑是,专网的价值不在于管道本身,而在于管道之上的行业应用——网络厂商若能绑定机器人、视觉检测、预测性维护等领域的ISV,就能将283%的年复合增长红利更多留存在自身生态之内。对设备商而言,垂直行业专网订单的重要性正在超越传统运营商市场。
从产业链视角分析,5G/LTE专网的上游包括基站设备、核心网软件、专网频谱和终端模组四大环节。单张专网部署的成本结构中,无线接入网设备占比通常最高,其次是行业终端和集成服务;而5G模组成本目前仍高于LTE模组,这是制约中小企业入场的关键因素之一。随着283%的支出CAGR带来的采购规模化,产业链各方均有降本空间:RedCap(轻量化5G)标准的冻结为中速物联终端提供了更低成本的5G接入选项,有望填补LTE与完整5G之间的成本空档。在下游,专网的部署拉动效应沿产业链向上传导——47000个在用网络对应的基站、小站、边缘计算节点需求,将为设备商、芯片商和系统集成商创造持续的订单流。同时,专网与边缘计算、工业软件的深度耦合,也在重塑传统工业自动化的架构,推动原本基于有线总线的控制层向无线化、柔性化转型,企业可借此减少布线成本并提升产线重组的灵活性。
在商业化进展方面,全球范围内已有多个标杆性落地案例可以印证专网的增长逻辑。制造业作为首要垂直领域,汽车工厂中的5G专网支撑AGV集群调度、机器视觉质检和柔性产线控制,已在多家头部车企的工厂中规模化运行;港口场景中,远程操控岸桥和无人集卡依赖5G专网的上行大带宽与低时延;矿山、电力等偏远或高危场景,则通过专网实现无人化巡检和远程作业。从市场节奏看,2026年约10000个在用专网、173亿美元支出的基数,意味着市场仍处于渗透早期,而到2031年翻逾四倍的网络数量所对应的,是专网从“标杆项目”向“标准化产品”的转型。Juniper Research的报告实质上勾勒了一条清晰的商业化路径:早期以制造业大企业自建为主,中期由运营商托管模式覆盖中型企业,后期则可能通过行业联盟和解决方案打包,将专网能力下沉至更广泛的中小企业市场。5G占比从不足44%升至52%的渐进曲线,也提示厂商需要双模并行布局。
从行业趋势看,这一预测数据对产业链各方都具有具体的策略含义。对电信设备商而言,专网市场将成为对冲运营商资本开支放缓的关键增量市场,47000个网络对应的设备和服务需求不容忽视;对运营商而言,从“卖连接”转向“卖行业解决方案”的转型窗口正在打开;对工业企业和行业ISV而言,5G专网则提供了替代WiFi和有线工业以太网的第三条路径。报告强调的第三方结盟策略,预示着未来数年专网市场的竞争焦点将从网络性能参数转向行业解决方案的完整度——谁能与工业机器人、视觉系统、预测性维护等领域的专业厂商形成深度绑定,谁就能在847亿美元的终局市场中占据更有利位置。5G与LTE长期并存的判断,也为模组厂商和终端厂商提供了平滑的技术迁移周期,避免了押注单一制式的风险。总体来看,2031年这一时间节点标志着专网市场从技术验证走向规模商业化的完整周期,而制造业的时延敏感型应用将始终是牵引这一进程的第一驱动力。




