


国家能源局甩出一个数
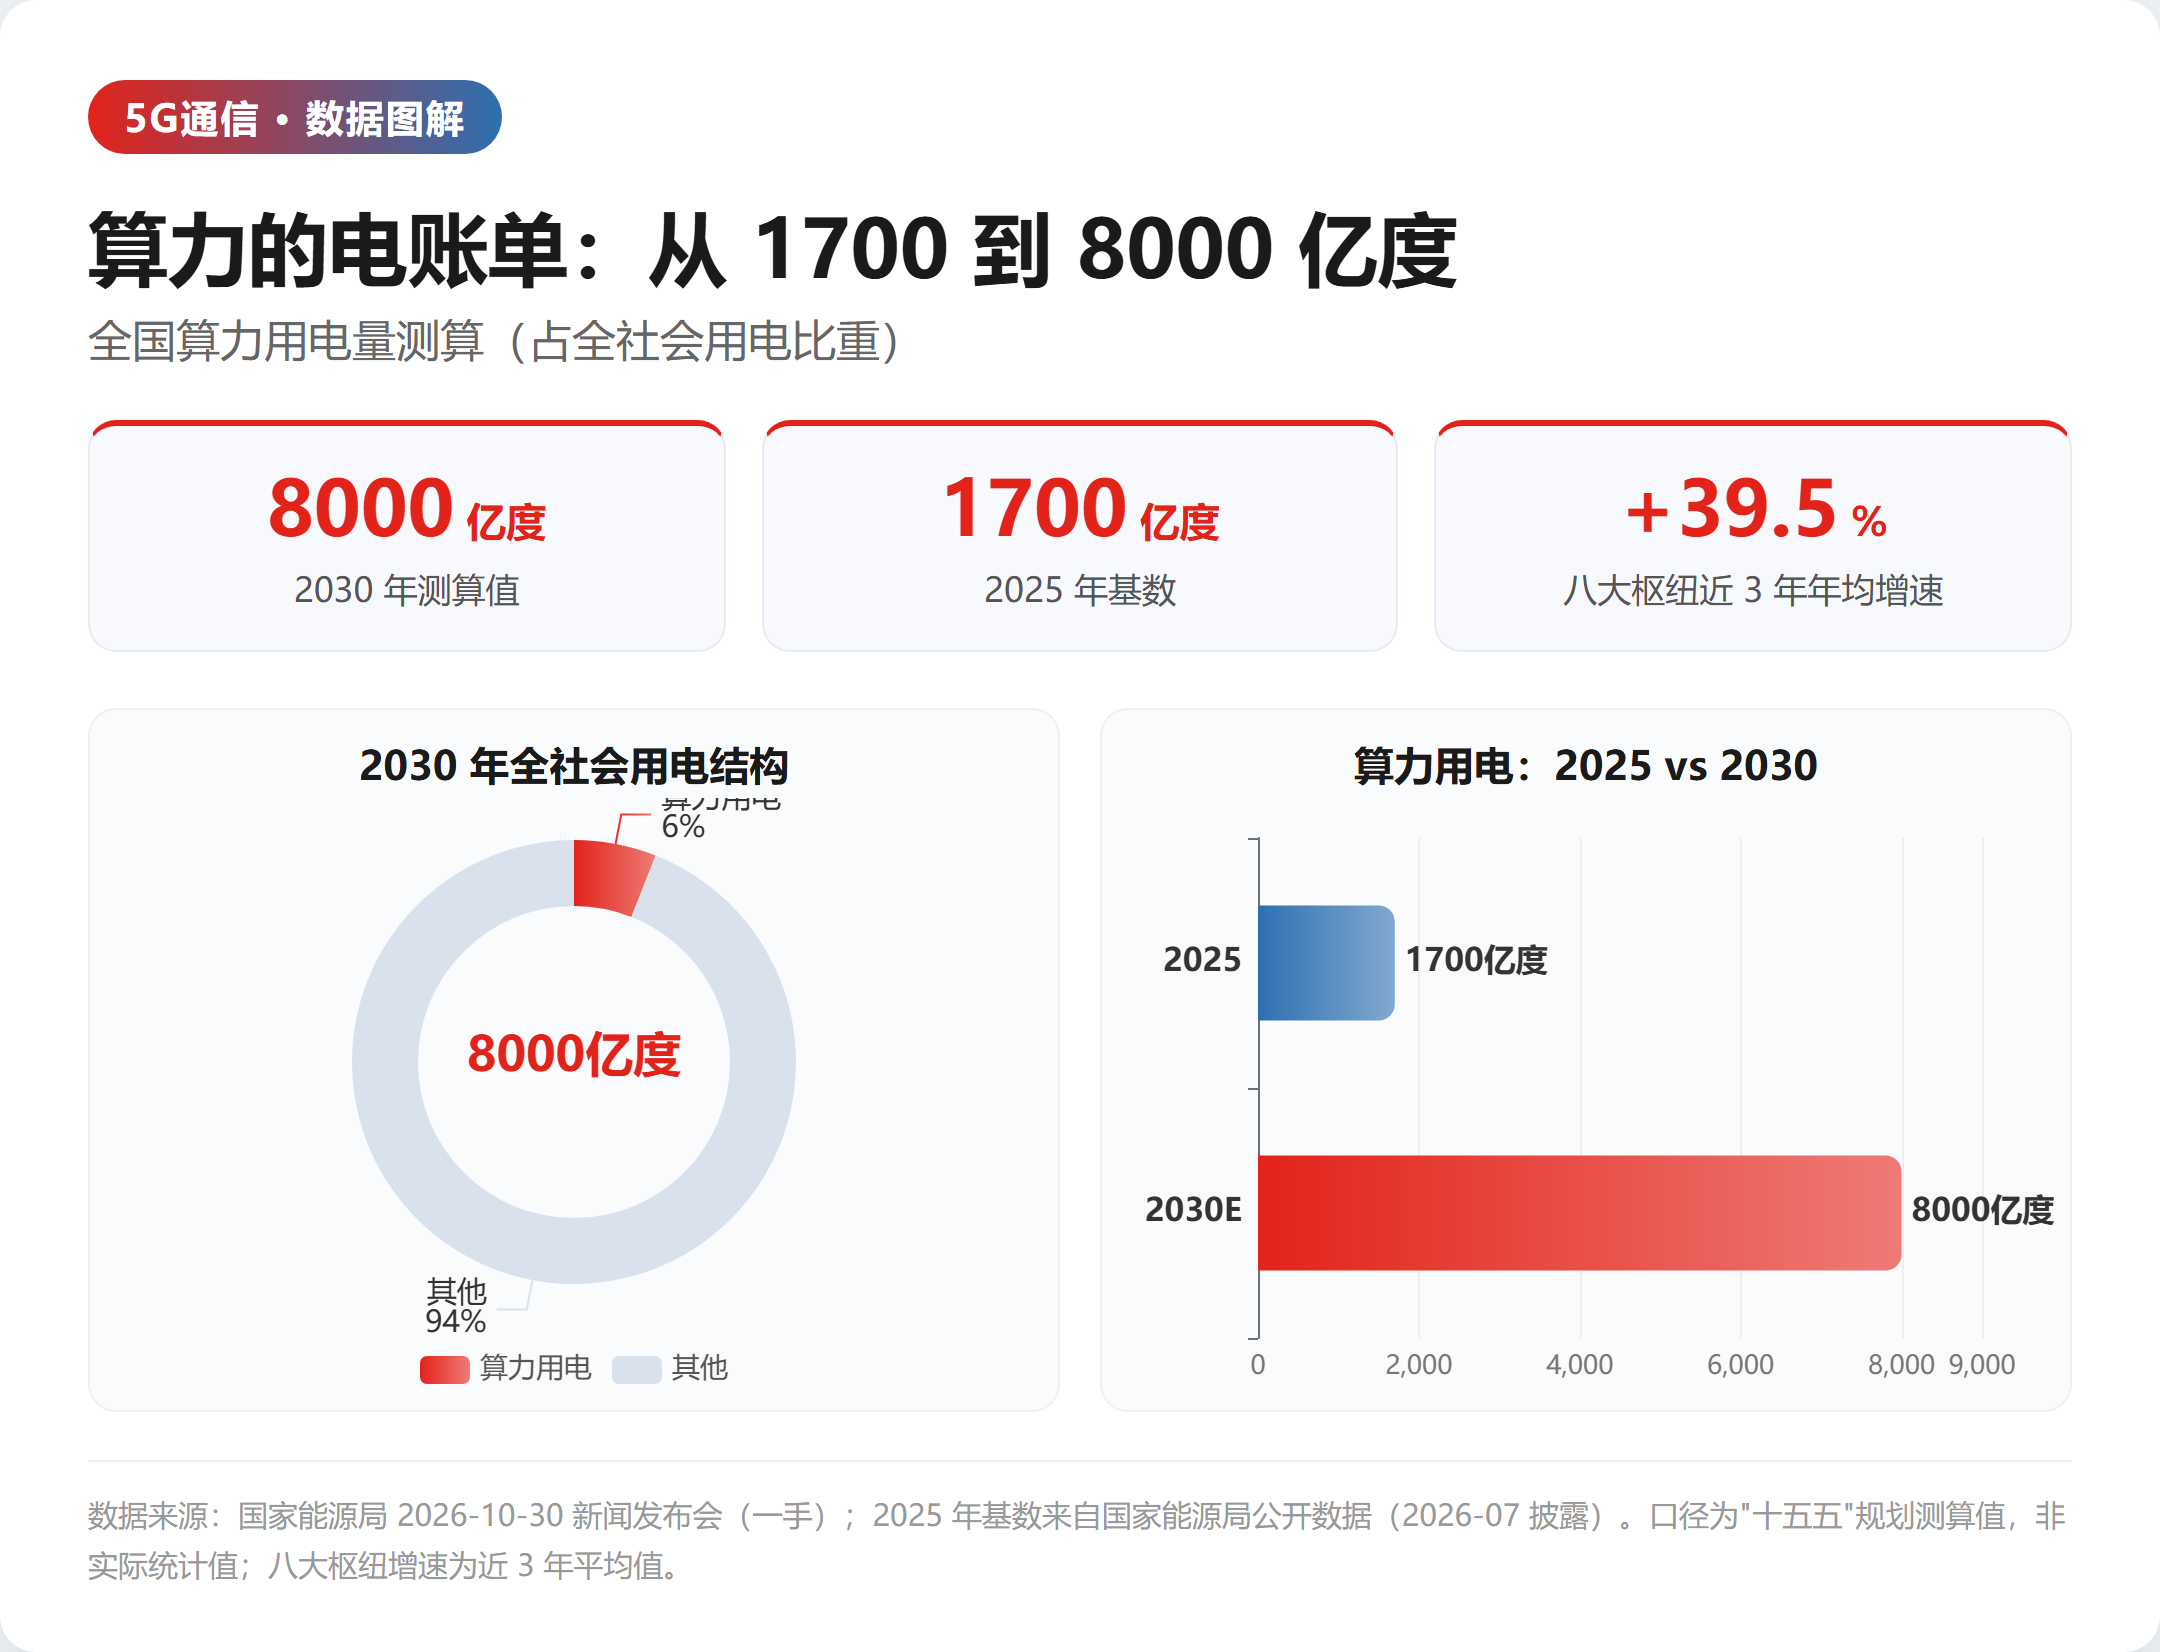
2026 年 10 月 30 日,国家能源局新闻发布会给出一组"十五五"测算:全国算力用电量年均新增 1000 亿千瓦时以上,到 2030 年将达到 8000 亿千瓦时,占全社会用电量约 6%。
这不是一句远景口号。每一 EFLOPS 算力的背后都是电表在走字,AI 训练与推理的能耗账单,正从隐性成本变成显性约束。此前行业爱谈"算力自由",现在得先问一句:电从哪来,账谁来付。
把时间线拉回去更直观:2025 年全国数据中心用电量约 1700 亿千瓦时,占全社会用电比重约 1.6%;五年之后,这个数字要跳到 8000 亿、占比 6%。也就是说,算力用电在全社会盘子里的份额,五年内要翻将近四倍。而增量主力已经很明确——全国一体化算力网络八大枢纽节点,近三年算力用电年均增速约 39.5%,远高于全社会用电平均增速。换句话说,电表的转速,已经跟不上算力扩张的野心。
一张数据中心的电费单
电费到底占多大头?行业调查给出的结构很直接:电费占数据中心运营成本的 60%。这意味着,对一座智算中心来说,最大的日常开支不是人,也不是设备折旧,而是电表。
一座 1000P(PFLOPS)标准算力集群,年总耗电量约 2000 万度。按庆阳算力集群到户电价 0.398 元/度(约为东部工业电价的一半)粗算,单这一座集群一年电费就接近 800 万元。如果放到电价更高的东部,账单会更难看。更要命的是,大模型训练和推理几乎 7×24 满载运行,电费不是一笔一次性投入,而是每个月雷打不动的固定开销——算力越火,电表越红。
再看 PUE(电能使用效率),这是衡量"一度电里有多少真正用在算力上"的关键指标。中国移动通信在呼和浩特的智算中心把 PUE 压到 1.15,意味着每 1 度电里只有 0.15 度耗在非 IT 设备上。在电费占运营成本六成的结构里,PUE 每降 0.1,省下的就是真金白银——这不是炫技,是生死线。
运营商的算力账单
建算力是要花重金的,而且三家公司几乎同步在砸。
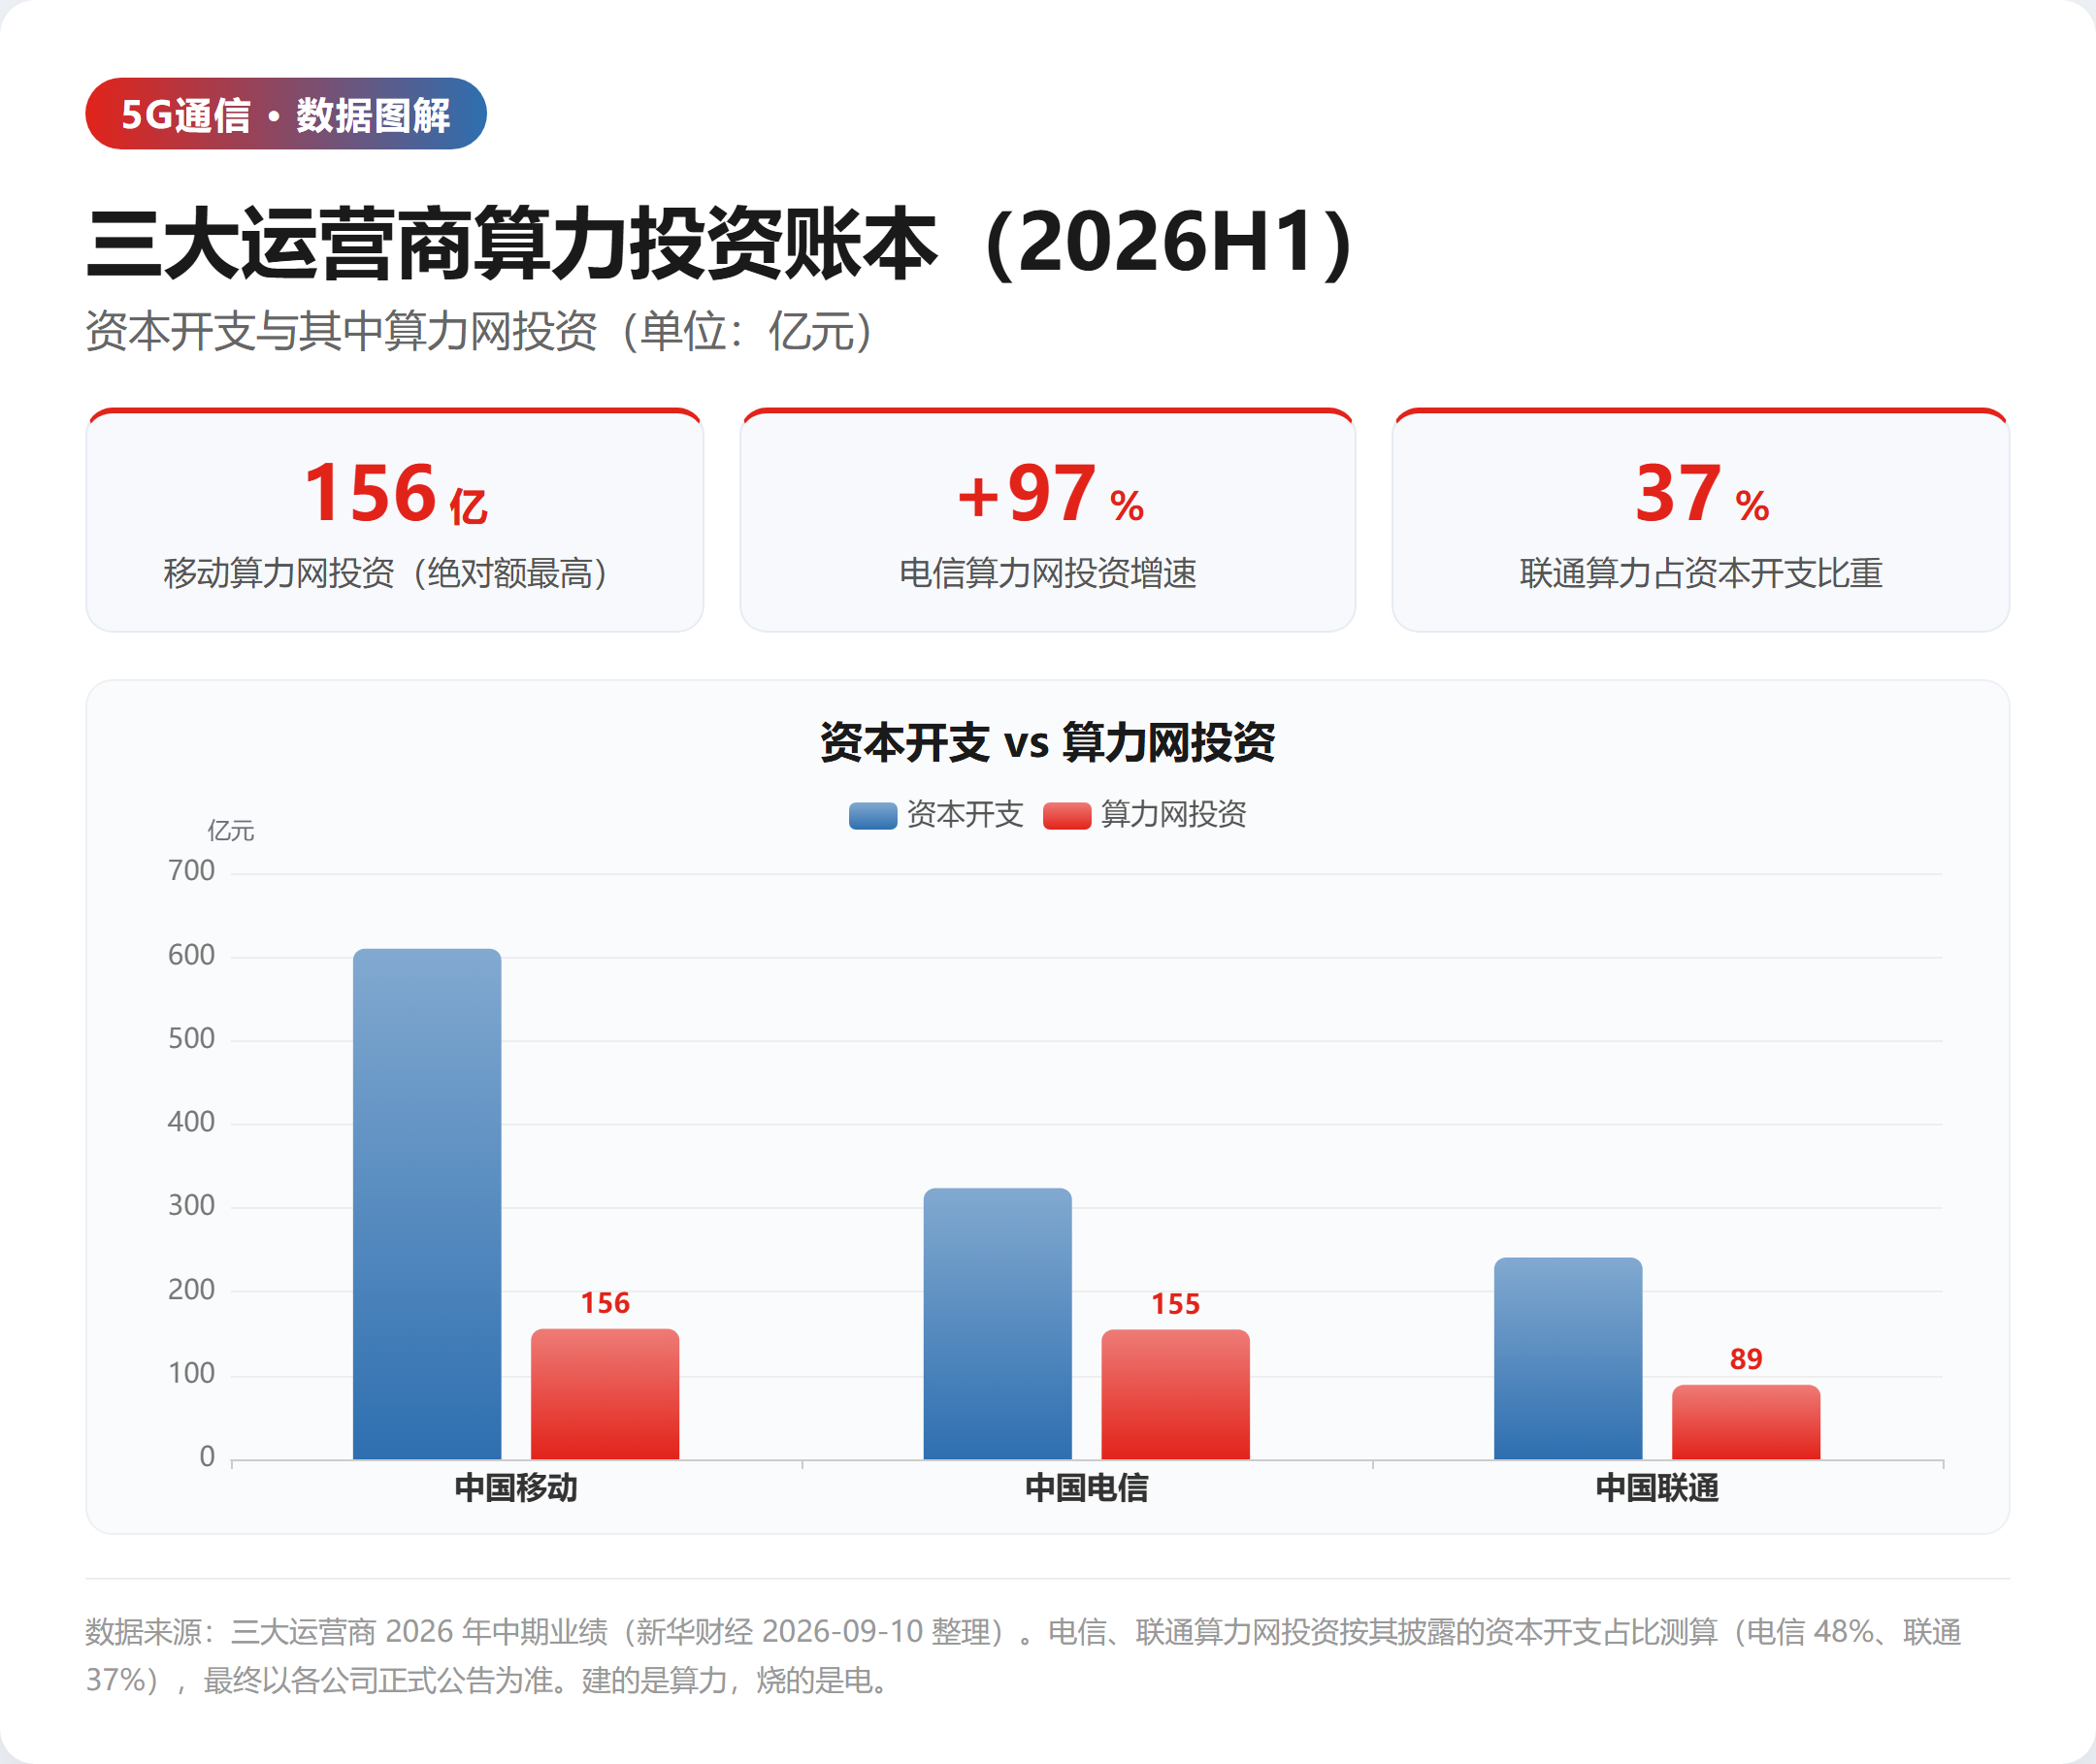
三大运营商 2026 年上半年算力投资节奏(新华财经 2026-09 整理):中国移动资本开支 610 亿元,其中算力网投资 156 亿元、同比增长 71%;中国电信资本开支 324 亿元,算力网投资同比增长 97%、占资本开支比重升至 48%;中国联通资本开支 241 亿元,算力投资增长超 80%、占比升至 37%。三家把资本开支里越来越大的份额,切给了算力网。
把时间拉到第三季度,本库统计(C114 不完全统计)显示,三大运营商 AIDC 及数据中心"风火水电"类基建招标超 225 个、预算约 365.88 亿元,其中中国移动 245.7 亿、占 67.1% 居首,90.2% 落在八大算力枢纽。建的是算力,烧的是电,账却是同一本。
三家砸钱的姿势也很说明问题:中国移动把呼和浩特、长三角、京津冀的智算中心串成网;中国电信的"东数西算"节点和天翼云资源池绑定;中国联通则押注环京、环沪的近端算力。共同点是,机房落点首先看电价和绿电,其次才是离用户多远——因为电力成本会穿透到每一单算力租赁的报价里。
电,跟不跟得上
矛盾出在"周期错配"。智算中心从开工到投产平均约 18 个月,但配套电源侧建设周期普遍是其 2 倍以上,输变电工程还要跨区审批,实际建设至少 2—3 年。电的建设速度,慢于算力的扩张速度。等机房建好、服务器上架,园区门口的输电线路可能还没通电。
于是"算电协同"从概念变成了刚需。2026 年,"算电协同"首次写入政府工作报告,并被纳入国家"十五五"规划纲要;国家发展改革委、国家能源局印发《有序推动多用户绿电直连发展有关事项的通知》(发改能源〔2026〕688 号),绿电直连顶层政策框架进一步完善。截至 2026 年 9 月底,全国已有 24 个省份发布绿电直连配套文件,各地已批复算力设施绿电直连项目 12 个,占已批复绿电直连项目的比例超 10%。
谁在给算力供绿电
绿电直连、源网荷储、算力调度与能源调度绑在一起,是算电协同的主线。庆阳模式是标杆:总算力 18.55 万 PFLOPS、占全国 9%,到户电价 0.398 元/度,场内绿电直供比例 55%,还在探索离网运行把电价压到 0.36 元/度。中卫的大唐 50 万千瓦光伏电站今年 5 月投运,一年可向云基地供绿电 22.9 亿度。
供给端的底气也在变厚。截至 2026 年 5 月,全国发电总装机突破 40.1 亿千瓦,非化石能源装机占比升至 62%,新增用电需求基本由清洁能源足额承接。绿色电力的产能,正在给算电协同落地提供资源底盘。西部风光资源富集、土地辽阔,天然适合承接东部溢出的训练型算力;东部则用分布式算力、微电网、虚拟电厂就近响应推理型需求。这就是"西电东算"和"东数西算"在同一张电网里互相咬合的逻辑。
更深一层是电力市场化。算力中心作为可调节负荷参与电力市场、靠时空价格信号主动错峰,已经在政策鼓励之列。谁先把负荷调度和电力市场打通,谁就能在低谷电价时段多跑训练、在高峰时段让出容量,把一度电的性价比榨到极致。
算力向西,电力向东
八大枢纽的选址逻辑,本质是一场电力套利。贵州、甘肃、宁夏、内蒙古风光资源富集、地价便宜、气候凉爽,天然适合承接训练型算力;东部省市则靠分布式算力和微电网就近响应推理需求。这种"西电东算"与"东数西算"在同一张电网里互相咬合,把西部的绿电变成东部的 Token。
但现实里有摩擦:西部的电便宜,网络时延却不低;东部的网好,电却贵。于是"东数西训、西算东用"的混合调度,成了各家算力网都在琢磨的功课——把对时延不敏感的模型训练甩到西部,把要秒回的推理留在东部。谁能把这张调度网铺平,谁就同时赚到了电价差和体验差。
把 8000 亿度折算成钱更直观:即便按 0.4 元/度的较低均价粗算,2030 年算力用电的电费盘子也接近 3200 亿元/年,这还没算数据中心土建、服务器折旧和运维人工。当一个行业的年度电费单逼近三千亿量级,电价和绿电就不再是后台成本,而是前台竞争力。
账本背后的选择题
"算力的尽头是电力,但电力的价值,要靠算力来放大。"这是业内对算电协同的总结。对运营商和云厂商来说,下一阶段比的不是谁机房多,而是谁能用更低的电价、更绿的电源、更优的 PUE,把每一度电转换成更多 Token。
当 2030 年 8000 亿度成为 baseline,这张电费单只会越摊越大。能先把能耗账和民生账算清楚的玩家,才扛得住 AI 的下一程;算不明白的,账迟早会红。




