


移动通信网 林知远
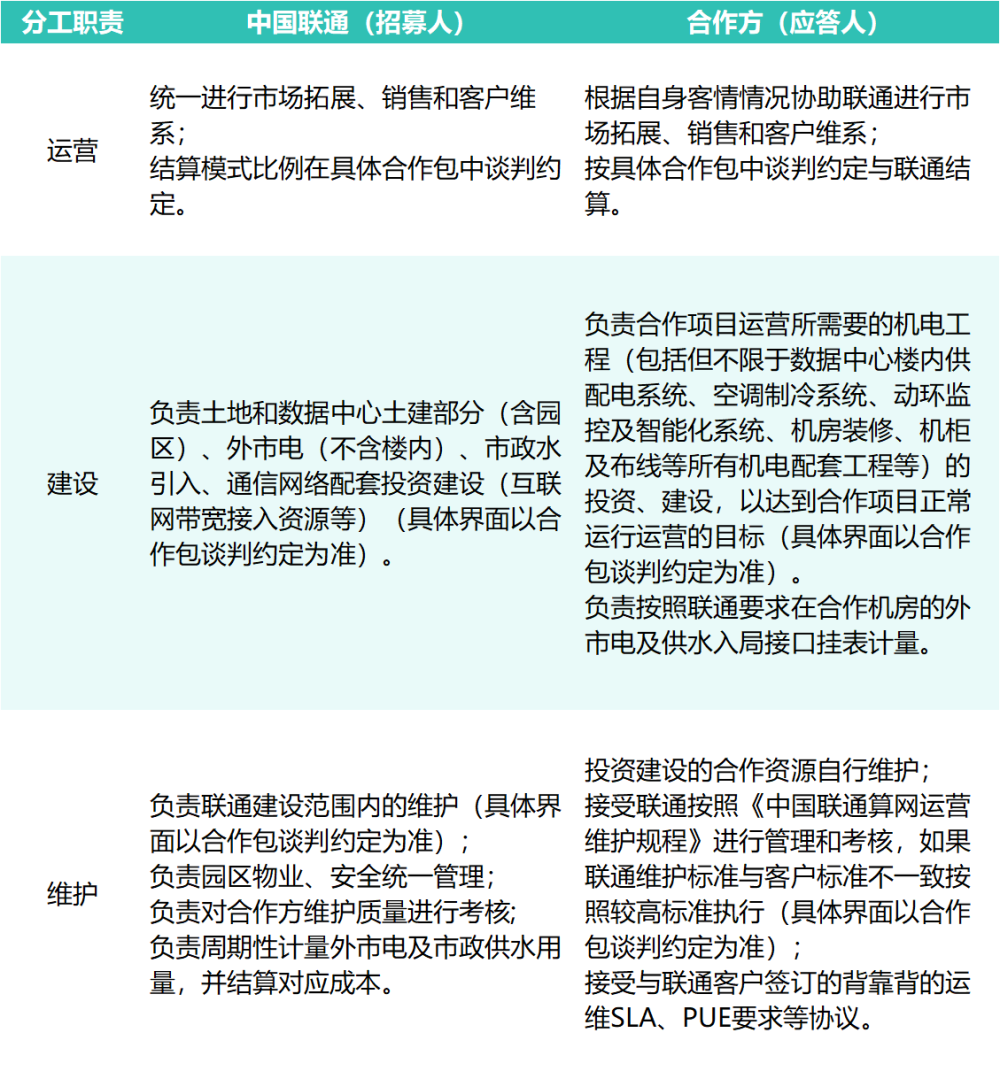
11月14日,中国联通内蒙古分公司发布邀请谈判公告,就呼和浩特云数据中心DC11、DC12两栋机房招募轻资产运营合作方,预计合作规模达324156万元(不含税)。公告明确了双方分工界面:中国联通负责土地获取、园区土建、外市电引入、市政供水及通信网络配套投资建设,并统一开展市场拓展、客户维系与整体运营管理;合作方则承担数据中心楼内机电系统工程的投资与建设,涵盖供配电、制冷、动环监控、机房装修、机柜布线等关键设施,并按约定接受联通的运维管理与考核机制。项目划分为两个合作包,DC11、DC12各为一个包,预计规模均为162078万元(不含税),对应机电工程IT产出规模各约60MW,DC11、DC12的服务客户分别锁定字节跳动和阿里巴巴。合作期为10年。这一项目折射出运营商在AI算力基础设施领域建设逻辑的深刻转变——从全资包揽走向产业链协同共建。
【关键数据】
[1] 预计合作规模324156万元(不含税)
[2] DC11、DC12机电工程IT产出规模各约60MW
[3] 应答范围限定于联合招募入围名单内共17家企业
[4] 广州知识城二期要求2027年2月28日前交付52.736MW
[5] 宁夏中卫项目单柜功率不低于8KW,合作期8年
所谓轻资产运营,是指数据中心建设和维护成本较大,运营商结合自身资源优势,通过整合产业链资源,将资金提供方、场地提供方、设备提供方和客户资源等全部或部分资源进行整合,共同建设数据中心的合作模式。传统数据中心建设模式下,运营商几乎包揽全部投资建设,资本开支巨大,但技术形态稳定、不易过时。而新一代数据中心面临完全不同的环境:建设周期大幅缩短,制冷、供电技术迭代加快,需求侧波动显著加大。更关键的是,AI爆发带动万卡级智算集群需求激增,单项目投资额动辄数十亿元,本项目中单栋机房机电工程投资就高达16.2亿元,IT产出规模60MW。若继续沿用全资建设模式,运营商将面临巨大的资本开支压力和资产折旧风险。轻资产模式下,联通以土地资源、通信带宽网络、政企客户渠道等核心资产投入,换取资本开支的可控性,同时保有运营主导权。
从竞争格局看,本次应答范围严格限定在2026年中国联通智算中心“轻资产自建模式”合作方联合招募的入围名单内,共17家企业。其中机柜托管服务商(COLO商)3家,分别是大同斯达靖数据、广东奥飞数据、上海数据港;其余14家为EPC总承包商,包括中国建筑第八工程局、北京城建集团、中兴通讯技术服务公司、中讯邮电咨询设计院等。这一名单结构显示,联通构建了“COLO商+EPC总包商”双轨并行的合作生态:COLO商具备成熟的第三方数据中心运营能力和资金实力,EPC总包商则在工程建设交付效率和成本控制上占优。60MW的单包体量对合作方的资金调度能力、机电工程交付能力均提出极高要求,也客观上抬高了行业门槛,推动市场向头部服务商集中。奥飞数据、数据港等第三方IDC厂商借助运营商渠道切入字节、阿里等头部互联网客户,商业价值显著。
从产业链视角看,该项目将投资链条进行了精细切分。联通承担的土地、土建、外市电引入、市政供水属于重资产、长周期部分,这部分依托运营商既有的土地储备和市政协调能力,成本相对可控;合作方承担的供配电、制冷、动环监控、机柜布线等机电工程,是数据中心建设成本的大头,也是技术迭代最快的环节。业内通常测算,机电系统占数据中心建设总成本的六成以上,其中供配电和制冷系统又是机电投入的主体。单包162078万元对应60MW IT产出,折算单MW机电投资约2700万元,反映出智算中心高功率密度机柜对供电制冷系统的更高要求。10年合作期内,设备折旧、技术升级风险由合作方分担,联通则通过运维考核机制保持运营质量管控,形成风险共担、收益共享的产业链协作结构。
轻资产运营在联通体系内并非首例,而是已成体系的滚动实践。早在2020年4月,时任联通云数据公司运行维护部总经理康楠就公开表示,联通“已经探索出了轻资产的运营模式”。2020年,四川联通启动天府信息中心数据中心二期轻资产合作项目,投资6亿元,建设面积1.71万平方米,机架规模2000个,由四川联通与国网四川省电力公司、国网综合能源服务集团有限公司共同打造,这一试点获得联通集团总部充分认可。2021年,中国联通宁夏中卫云数据中心2号楼轻资产合作项目采用合作方投资建设、联通租赁运营方式,计划部署机架约2000架,单柜功率不低于8KW,合作期8年。2026年9月,联通(广东)产业互联网有限公司启动广州知识城二期枢纽2、枢纽3两栋自有产权土建楼的机房轻资产运营合作,要求2027年2月28日前交付52.736MW,运营期10年,服务客户为腾讯。
从政策脉络看,本次邀请谈判采购的依据来自集团公司《关于印发〈中国联通IDC轻资产运营发展指引(试行)〉的通知》(政企〔2021〕44号)以及《关于开展中国联通智算中心“轻资产自建模式”合作方联合招募工作的通知》,说明轻资产模式已从地方试点上升为集团层面的制度化安排。落地案例的服务对象也清晰勾勒出联通的客户结构:呼和浩特的字节与阿里、广州的腾讯,头部互联网大厂成为智算中心的核心消纳方。对比各项目参数可见演进趋势——中卫项目单柜功率不低于8KW,呼和浩特项目单包IT产出达60MW,广州知识城交付要求52.736MW且限定18个月内完成,功率密度与交付节奏同步提升。引入资本共建、压低资本开支、换取更快交付节奏和更灵活资源调度,已成为联通在算力基础设施上的既定打法。可以预见,轻资产模式还将在更多节点复制,成为联通在算力赛道上提速领跑的重要助力。




