2026 年 10 月 26 日晚间的三季报里,有一组数容易被 1168 亿的总营收盖过:前三季度算力产品营收同比 +70%,占整体营收比重升到 38%。八年前这家公司最难的时候,没人会把它和“算力”放在一起想。
1985 年它从做半导体起家,四十年后重新站回芯片桌前。2018 年的那场美国制裁是公认的至暗时刻,时任董事长李自学带着团队扛过来,随后踩中中国 5G 建设窗口,把营收和净利都做到了新高。那几年中兴的标签是“活下来、把网做好”,现在变成了“All in AI,AI for All”。
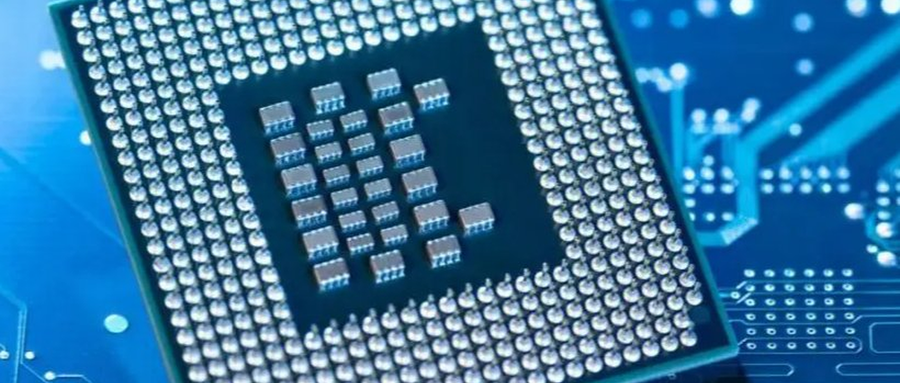
变了的底子是自研。中兴微电子是国内继华为海思之后第二家做出先进制程芯片的厂商,7nm 已经规模量产;定海 DPU 管数据中心的算力卸载,天屹是以太网交换芯片,撼域 M1 拿到了车规级 ASIL-D 认证——一颗芯片从服务器一路打到了车里。我在年报里翻到这些名字,第一反应是:这已经不是当年那家只卖基站设备的公司了。翻到 2026 年世界移动通信大会的展台报道,它的智算中心方案第一次单独成区,不再只是围着基站转。
把纪录推到千公里
2026 年 11 月 2 日,中兴联合中国电信研究院、长飞公司,完成全球首个千公里级空芯光纤双向实时传输验证:1007.48 公里链路,单波 800Gb/s,总容量 128Tb/s。同一周的移动网络大会上,它又端出 OEX 超节点——正交无背板架构,单机柜塞进 128 张 GPU,能扩到 1.6 万卡,还发布了业界首款支持全调度以太的盒式交换机,瞄准中国移动主导的 GSE 标准。这些名字很长,但指向一件事:当年卖基站和核心网设备的公司,开始卖“算力底座”了。我在它 2026 年中期业绩的演示材料里看到一张算力产品路线图,时间轴拉到了 2028,具体节点没逐条核实。
组织层面也有信号。2025 年 3 月方榕出任董事长,是中兴成立 40 年来首位女性董事长;同月徐子阳续聘总裁。两个人接手的,是一个从“网络设备商”往“算力服务商”转身的中兴。年报里写,业务铺在 160 多个国家和地区,全球约三分之一的人口在用它的设备——早年靠无线基站出海,现在多了 AI 算力和智算中心这个故事。在非洲、东南亚、拉美,它的无线设备铺得很广,智算中心是它现在新加的一条线。矿山、港口这些工业互联网场景里,它的 5G 专网和算力一体机开始落地,年报里列了十几个标杆项目,具体收入没拆开讲。
这种转身不是靠口号。季度层面更明显:Q3 单季营收比前三季度整体快出一截,归母净利在低基数上大幅反弹。前面那些芯片和交换机,背后是占全员近一半的研发人员——钱和人压在自研上,它才敢说“自己也能造核心”。2026 年中期的一个投资者交流里,管理层把算力产品直接列为“第二增长曲线”,原话我记下了,没去演绎。
还没到庆功的时候
中兴自己很清楚,归母净利同比还在下滑,算力这条线能不能接住运营商 capex 从通信基础设施转向智算的那一棒,得看后面几个季度的订单。5G 基站发货连续四年全球第二、5G 标准必要专利全球前五,是它的底气;2018 年它学会的是“活下去”,2026 年它想证明的是“自己也能造核心”。这句话不是口号,而是订单——成不成,明年再看。