


移动通信网 林知远
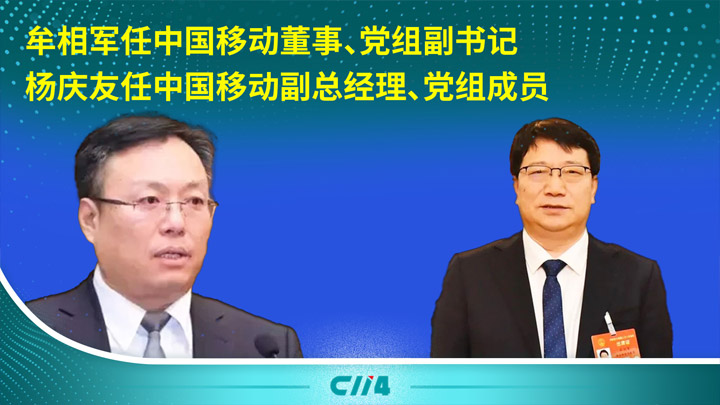
11月2日,中国移动通信集团有限公司召开领导班子(扩大)会议,通报中央组织部有关决定:牟相军同志任中国移动通信集团有限公司董事、党组副书记,杨庆友同志任中国移动通信集团有限公司副总经理、党组成员,相关职务任命按有关法律规定办理。此次人事调整发生在中国移动业务结构深度转型期。财报数据显示,2023年前三季度中国移动营业收入达到7756亿元,同比增长6.1%,净利润1055亿元,在三大运营商中继续保持营收规模第一。截至2023年9月底,中国移动移动客户总数约9.9亿户,其中5G套餐客户达到7.5亿户,5G网络客户渗透率超过75%,用户基本盘稳固。与此同时,公司数字化转型收入占比持续提升,前三季度数字化转型收入达到2110亿元,占主营业务收入比重提升至29.7%。在传统语音短信业务持续萎缩的背景下,管理层的新老交替与分工调整,直接关系到这家年收入近万亿的央企能否在算力网络、人工智能等新赛道上完成第二增长曲线的构建,高层人事布局因此备受资本市场与产业链关注。
【关键数据】
[1] 中国移动2023年前三季度营业收入7756亿元(净利润1055亿元)
[2] 5G套餐客户7.5亿户,5G基站超170万个
[3] 2023年资本开支1832亿元,其中算力网络投资452亿元(同比增长34.9%)
[4] 移动云2023年上半年收入422亿元(同比增长80.5%)
[5] 对外可用数据中心机架超47万架,算力规模8.0 EFLOPS
从技术演进脉络看,此次履新的两位高管将承接的是一张覆盖全国、技术复杂度极高的网络资产。中国移动目前5G基站数量已超过170万个,占全球5G基站总量的一半以上,网络规模全球第一。公司规划到“十四五”末建成超过360万个5G基站,并实现5G-A(5G-Advanced)在重点城市率先商用,5G-A可提供下行10Gbps、上行1Gbps的峰值速率,时延低至10毫秒以内,将支撑裸眼3D、车联网、低空经济等新兴场景。在算力层面,中国移动已建成“N+31+X”数据中心布局,对外可用数据中心机架超过47万架,算力总规模达到8.0 EFLOPS,计划到2024年底智算规模超过17 EFLOPS。公司还主导建设了400G全光骨干网,2023年完成全球首条400G全光省际骨干网商用部署,单波速率较此前100G系统提升4倍,单纤容量达到32T。管理如此庞大的“连接+算力+能力”体系,对领导班子在技术战略上的判断力提出极高要求。
人事调整背后是运营商竞争格局的持续演变。从三家对比看,2023年前三季度中国电信营收3811亿元,中国联通营收2817亿元,中国移动一家营收规模接近两者之和。在5G用户维度,中国电信5G套餐用户约3.1亿户,中国联通约2.5亿户,中国移动7.5亿户的体量优势明显。但在增速更快的新兴业务上,竞争烈度显著上升:中国电信产业数字化收入前三季度达到997亿元,同比增长16.7%;中国移动对应的DICT收入增速约20%,双方在政企云计算市场正面交锋。云业务方面,移动云2023年营收有望突破800亿元,天翼云则剑指千亿元规模,两家均进入中国公有云市场前五,仅次于阿里云、华为云。在卫星通信、量子加密通信、算力网络等前沿方向,三大运营商均已布局:中国移动提出“算力网络”原创技术体系并发布“九天”人工智能大模型,参数规模达到千亿元级。新任管理层如何在存量竞争中守住基本盘并扩大新业务份额,是考核核心指标。
中国移动的产业带动力决定了这次人事变动的产业链传导效应。公司2023年资本开支计划为1832亿元,其中算力网络投资452亿元,同比增长34.9%,5G网络投资约830亿元,占资本开支总额45%左右。这一采购盘子直接决定华为、中兴、爱立信、诺基亚、大唐移动等设备商的订单份额,从2023年5G主设备集采看,华为与中兴合计份额超过70%。光通信产业链上,中国移动2023-2024年普通光缆产品集采规模约1.4亿芯公里,长飞、亨通、中天等光纤光缆厂商竞争激烈,集采价格较上一轮上涨约20%,反映光纤需求回暖。终端层面,中国移动年手机出货合作规模超过1亿部,带动产业链上游射频芯片、基带芯片采购。此外,中国移动旗下中移芯昇已推出多款RISC-V架构物联网芯片,中移物联网OneNET平台连接数超过20亿,形成了从芯片模组到平台应用的垂直布局。管理层调整后,供应链伙伴最关注的是采购节奏与新技术导入标准是否延续稳定。
商业化进展方面,中国移动的第二曲线业务已初具规模。移动云2023年上半年收入达到422亿元,同比增长80.5%,增速连续多年保持行业第一梯队;政企市场客户总数突破3000万家,前三季度政企市场收入达到1668亿元,同比增长14.9%。在标志性落地案例上,中国移动联合南方电网建成5G智能电网,接入终端超过5万座,实现配电网差动保护时延低于20毫秒;在矿山领域,与中国神华等企业合作的5G+智慧矿山项目已在全国落地超过100个,井下无人驾驶矿车、远程采煤机控制全面铺开;在医疗领域,5G远程手术已在多家三甲医院完成数千例临床应用。国际业务方面,中国移动国际公司运营的海底光缆资源覆盖“一带一路”沿线,POP点全球布局超过170个,国际漫游服务覆盖260多个国家和地区。新任副总经理杨庆友此前长期在通信系统工作,履新后大概率分管某一核心业务板块,其分管领域的资源倾斜将成为观察公司战略重心的重要窗口。
从行业趋势看,运营商高层调整与产业周期高度同步。当前正值5G-A商用元年与AI大模型基础设施军备竞赛交汇点,三大运营商2024年算力资本开支合计预计超过1200亿元,中国移动一家占近半。中国移动已明确“两个新型”战略定位——新型信息基础设施与新型信息服务体系,提出到2025年数字经济收入占比超过35%的目标。在国产化替代方向,公司服务器集采中国产芯片服务器占比已超过40%,对鲲鹏、飞腾、海光等国产计算生态形成实质性订单支撑。“九天”大模型已迭代至万亿参数级别,并在客服、网络运维等自有场景规模化落地,智能客服机器人年服务调用超过30亿次。同时,公司市值管理被提上日程,中国移动A股总市值约2.1万亿元,是A股市值最大的通信运营商,2023年中期分红比例提升至65%,全年股息支付水平处于历史高位。新管理层班子的分工磨合、战略执行的连续性与增量创新空间的开拓,将在未来两到三个报告期内逐步给出答案,资本市场与产业链各方正在密切跟踪其首次公开表态与分管部署。




