


一边是连续3年亏损、一季度营收又同比腰斩;一边是拿下千帆星座通信载荷核心、定增近7.5亿加码卫星与无人系统。上海瀚讯,一家2019年就上市的军民融合通信公司,正把"亏钱"和"卡位"两件事同时推到极致——这种反差,越看越想点开。你每天刷的卫星互联网新闻里,很可能就藏着它的名字。
亏了3年,却成了千帆的"通信地基"
上海瀚讯2006年在上海成立,2019年登陆创业板,做的是专网宽带移动通信——说白了就是军用区域宽带,2025年这块占它营收的91.91%。但真正让它被资本和星座同时盯上的,是另一块:低轨卫星通信。它是千帆星座(G60星链)通信分系统的供应商,也是载荷的核心承研单位,承担卫星通信载荷、地基基站、测试终端等关键设备。更关键的一句话是:它是国内首个用自研设备完成低轨卫星组网地面验证的团队。
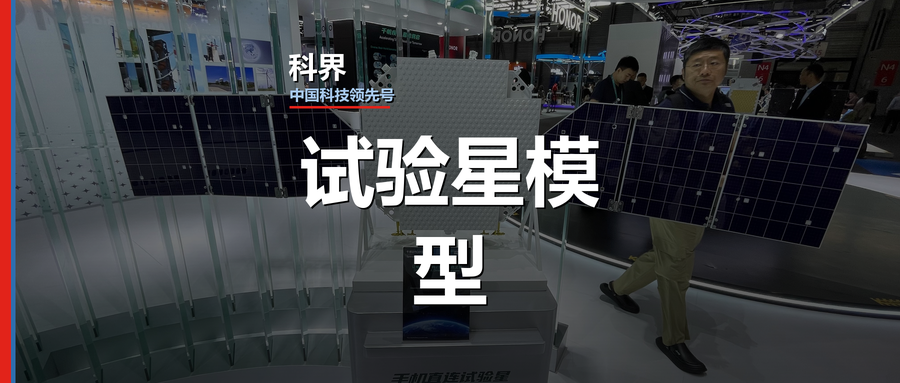
2024年,它接连中标垣信科技的在轨验证平台、射频回环系统、演示卫星终端(8215万元)等项目,与垣信拟发生日常关联交易约2亿元;2026年上半年,千帆密集发射、在轨已达180颗,年底计划冲到216颗——瀚讯就卡在这条链路的"通信命门"上。它已形成"芯片—模块—终端—基站—系统"全产业链布局,还具备相控阵天线与卫星载荷研制能力,2024年4月专门设立子公司瀚阙信息做低轨卫星载荷。它还是国内少数具备相控阵天线研制能力的民企,从星载载荷到地面信关站、从测试终端到在轨验证平台,全链路自己兜得住。
数字反着走,故事却更刺激
看财务,这家公司确实"惨":2023年首亏1.90亿、2024年亏1.24亿、2025年还亏1.22亿,2026年一季度营收4360万、同比-65.26%,净利-4421万、同比-434%。但反常识的是,它的基本盘在变厚:2025年营收5.03亿、同比+42.23%,军品收入3.7亿、同比+91.3%;商业航天相关产品收入1.2亿;在手订单超3.4亿(军品2.1亿、民品1.3亿);研发投入占营收53.68%,长期甩开行业平均。
2026年6月,它一笔定增拿到证监会同意注册,计划募资不超7.46亿、发行不超1.884亿股,投向"大规模无人协同异构神经网络研制及产业化"。把卫星通信和无人平台绑到一起,商业航天已被它明确定性为"战略性业务方向"和2025年营收增长的核心引擎之一。把账摊开看:2025年宽带移动通信设备收入4.62亿、占91.91%、毛利率32.07%;商业航天相关产品收入1.2亿,虽较2024年超1.5亿有所回落,却已是增长引擎。2026年上半年千帆已发射4批(第七至第十批各18颗),密集组网只会让通信载荷需求更密。这家公司最狠的一招,是把"芯片—模块—终端—基站—系统"全链条自己打通,手握60余项核心专利、115项软著,多次在客户评比中位列性能第一。
亏钱是暂时的,卡位是长期的?
市场给这种公司的评价从来两极:一边说它连亏不止、现金流紧,2026年一季度经营现金流转正也才4371万;一边说它押中了低轨星座这个确定性风口,千帆一箭箭上天,通信载荷的订单只会更密。2024年董事长卜智勇辞任、转任垣信卫星CEO,2026年管理团队年轻化、定增落地——动作都在往"卫星+无人"收口。
连亏3年还在烧钱,它到底是在豪赌,还是提前卡位?这道题,恐怕要等千帆真正组网的那天,才有答案。对一家连亏3年的公司下注,本质上是在赌中国低轨星座的确定性。你怎么看,欢迎在评论区聊聊。




