


移动通信网 林知远
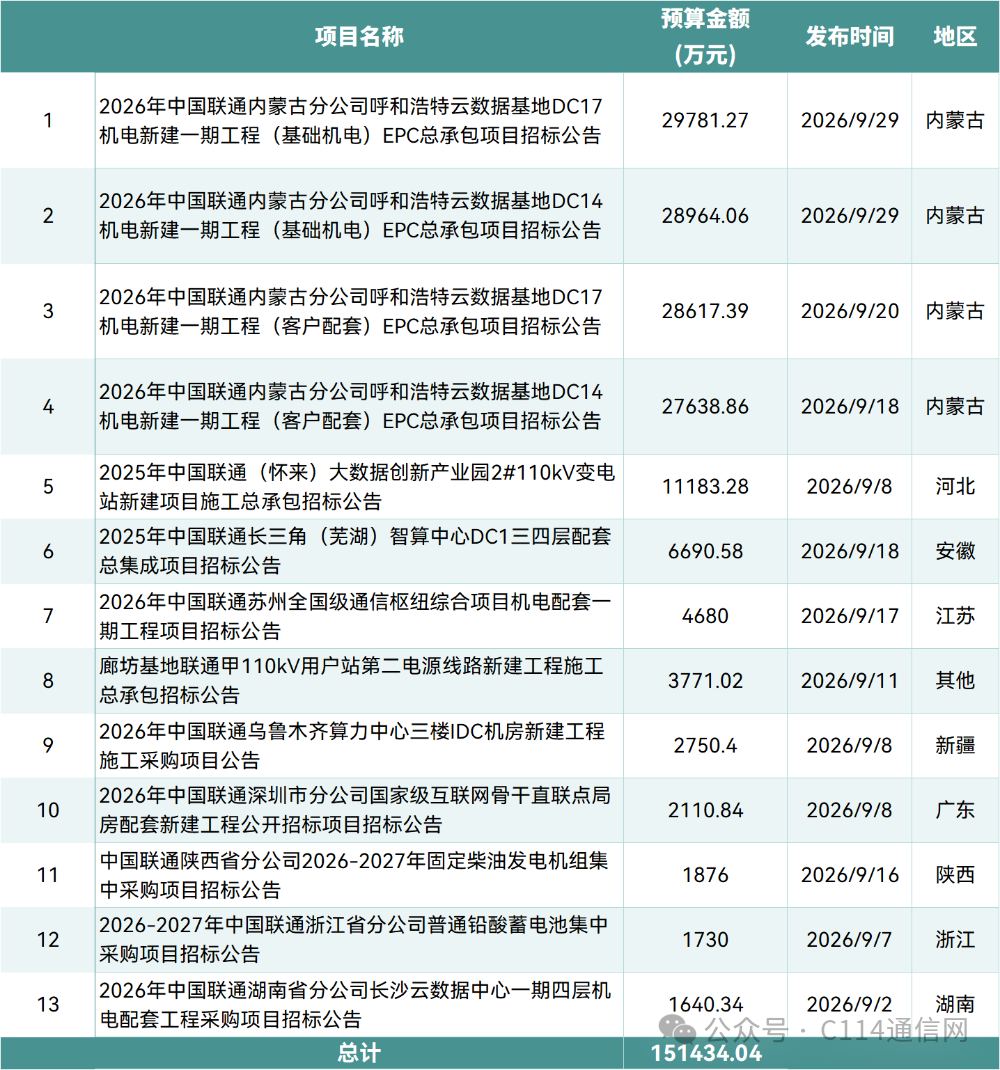
2026年9月,国内三大运营商在AIDC及传统数据中心领域的基础设施建设明显提速。据C114不完全统计,中国移动、中国电信、中国联通9月启动的“风火水电”类基础设施招标项目共66个,预算总额约137亿元。所谓“风火水电”,指供配电、制冷暖通、消防、土建装修、机柜及综合布线等数据中心底层工程环节,是算力基础设施的物理底座。此次统计排除了服务器、存储、交换机等IT设备以及运维服务、燃油耗材、线路租赁、审计监理、设计咨询、检测认证等非工程建设类支出,且仅纳入单项目预算不低于100万元的招标项目,统计口径聚焦运营商在AIDC底座的实际投入强度。从结构看,三家分化显著:中国移动27个项目、预算约105.79亿元,占三家总额约77%;中国电信26个项目、预算约16.16亿元;中国联通13个项目、预算约15.14亿元。电信与联通当月招标体量大体相当,中国移动一家独大,这一格局与三家的算力资本开支规模和数据中心资源储备高度相关。
【关键数据】
[1] 137亿元(2026年9月三大运营商AIDC基建招标预算总额,共66个项目)
[2] 105.79亿元(中国移动当月27个项目预算,占三家总额约77%)
[3] 32.98亿元(中国移动宁夏中卫数据中心D区D07-D10机楼机电EPC总承包,当月单体最大项目)
[4] 86.61亿元(中国电信上海临港信息园区二期工程总投资,2.2期本期投资5.37亿元)
[5] 11.5亿元(中国联通呼和浩特DC17、DC14机电新建一期四个EPC标段合计预算,占其当月总预算约76%)
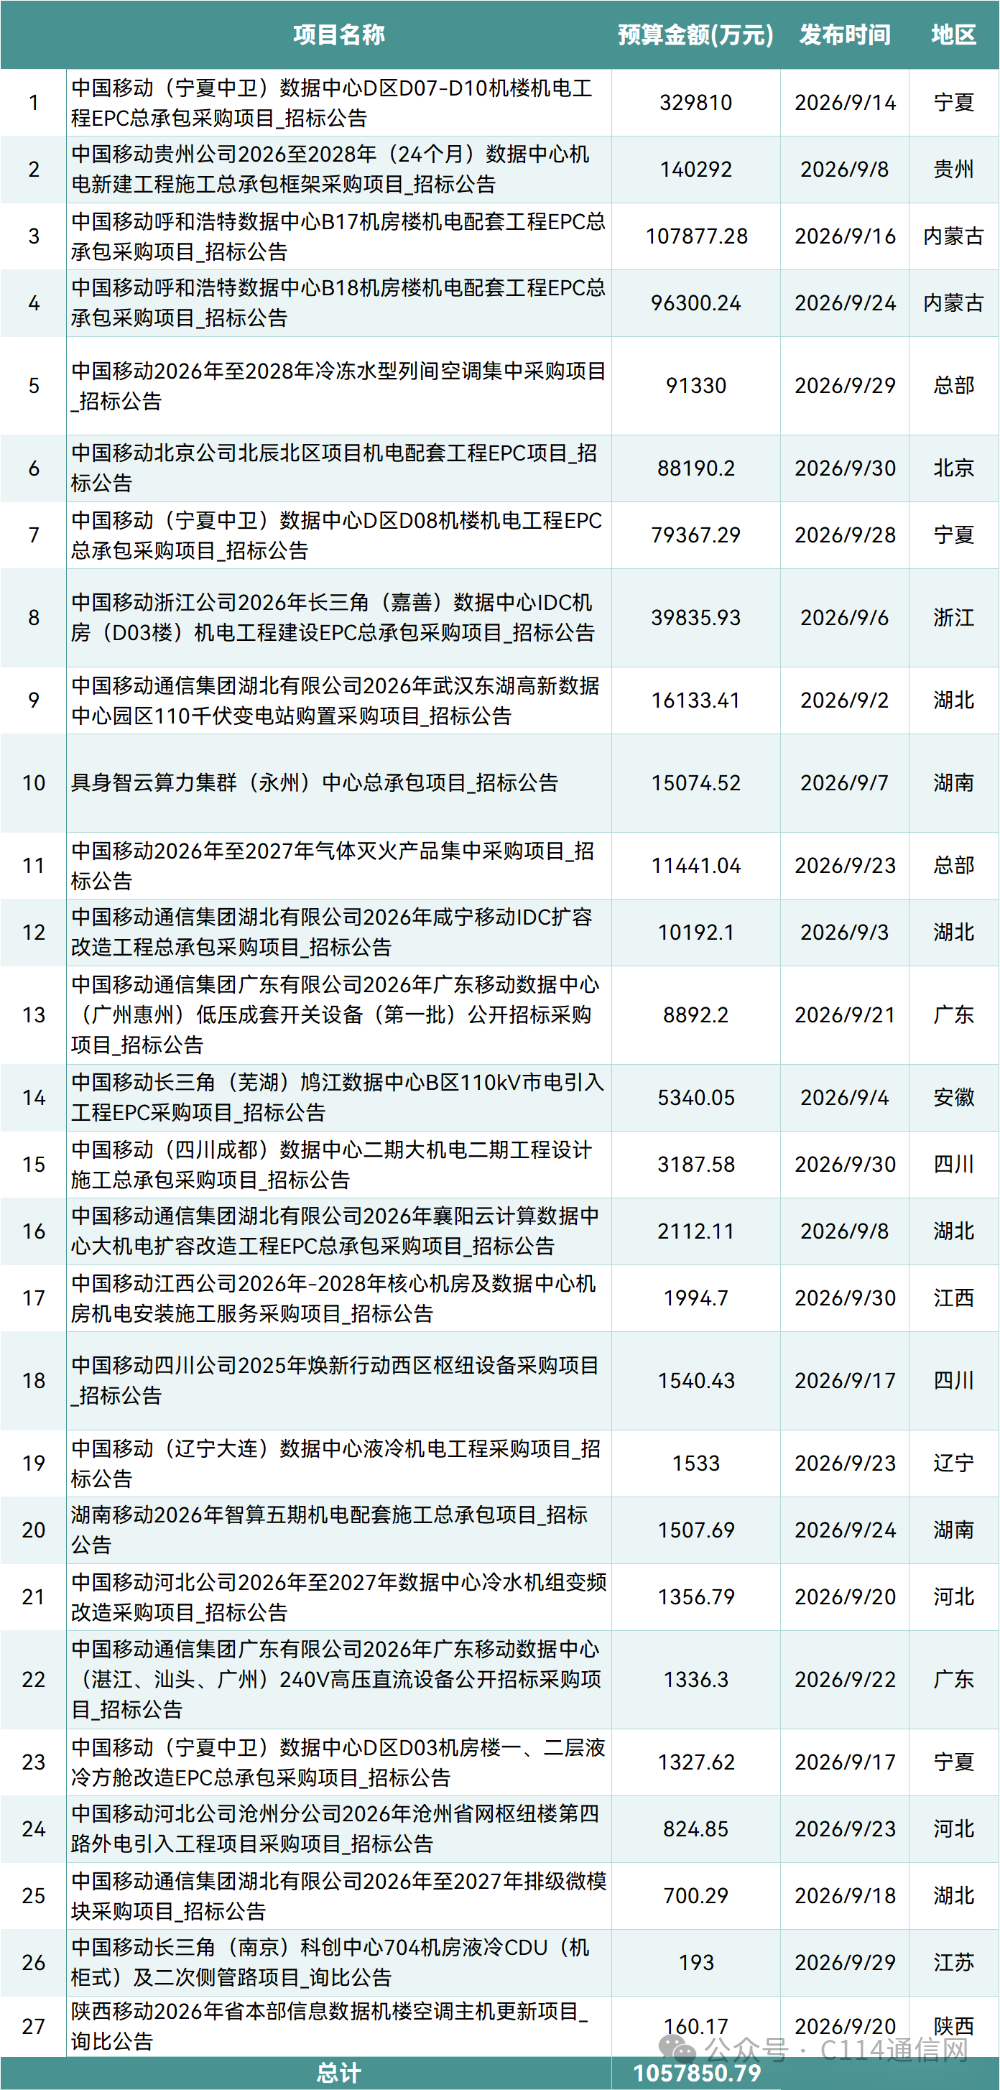
从技术形态看,9月招标集中体现了大型数据中心的机电配套建设强度。单体预算最大的项目是中国移动(宁夏中卫)数据中心D区D07-D10机楼机电工程EPC总承包,预算32.98亿元,采用设计采购施工一体化(EPC)模式,涵盖供配电系统、冷冻站、末端空调、消防及机柜布线等全专业工程。中卫地处“东数西算”宁夏枢纽节点,气候凉爽、电力成本低廉,PUE可控制在1.2以下的较低水平,是大型训练算力集群的理想选址。中国移动宁夏中卫与内蒙古呼和浩特两大国家级数据中心集群合计贡献其当月约六成预算:宁夏D区多个机楼机电EPC项目合计超41亿元,呼和浩特B17/B18机房楼机电配套工程合计逾20亿元。单体机楼机电造价达数亿元至三十余亿元量级,反映出单机柜功率密度升至8-15kW乃至更高后,供电与制冷系统的资本开支占比大幅攀升,供电制冷等基础设施投资已超过IT设备之外的土建环节,成为AIDC建设成本的主体部分。
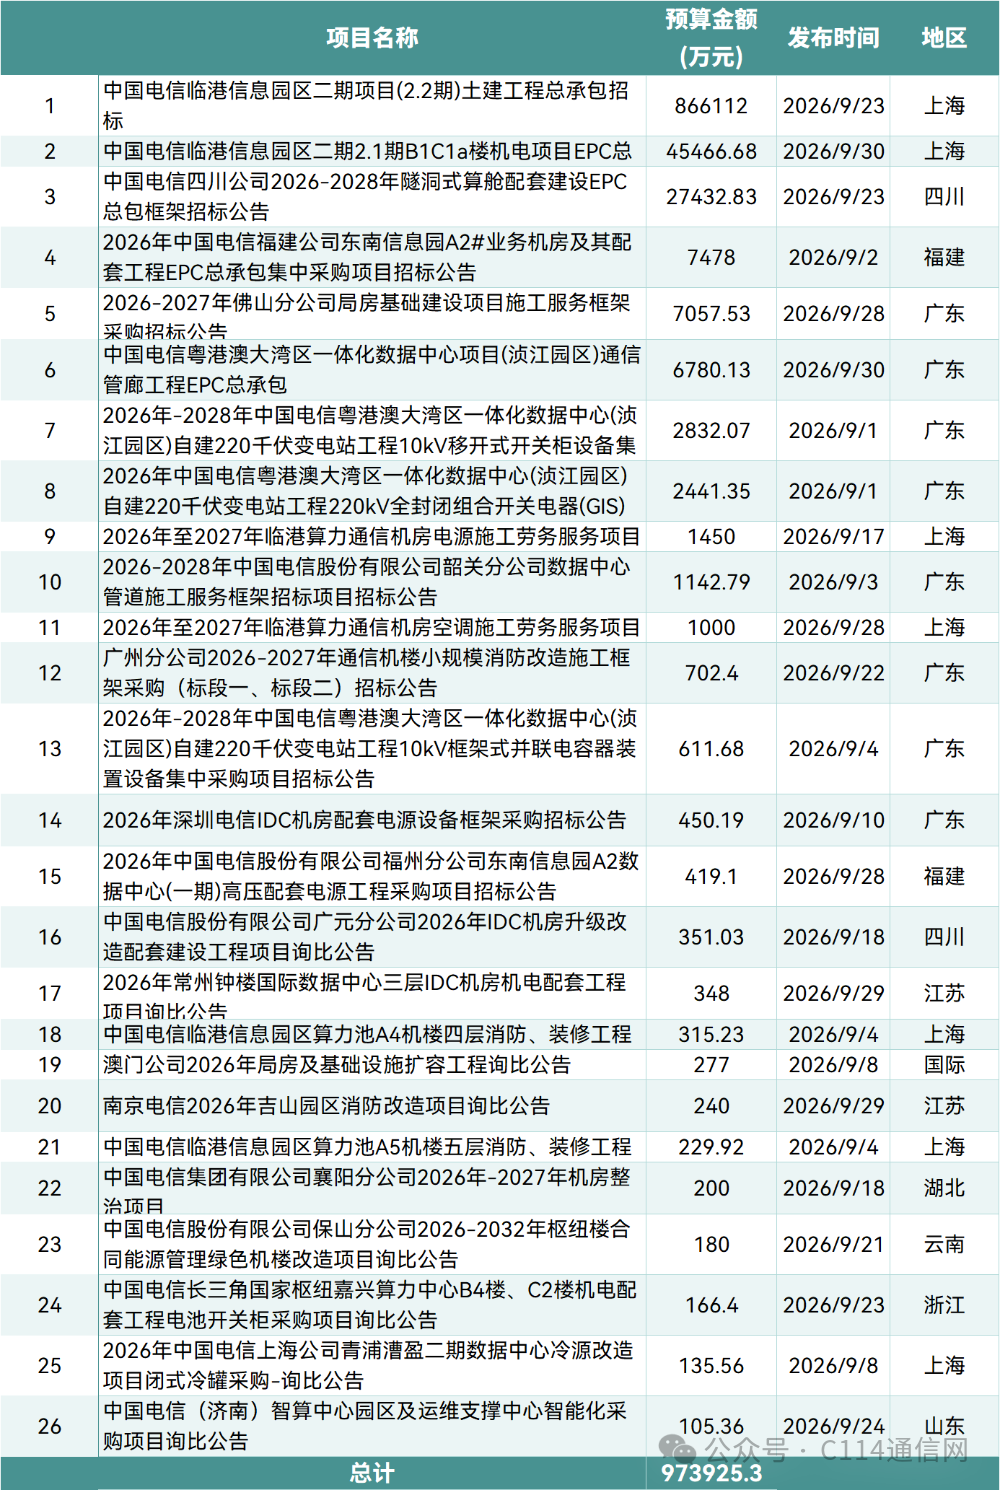
从竞争格局看,三大运营商的AIDC基建节奏与其算力战略直接挂钩。中国移动2026年资本开支计划中算力投资占比持续提升,通用算力规模目标超8EFLOPS、智能算力规模目标超30EFLOPS(FP16),中卫、呼和浩特两大集群正是其智算资源的核心承载地。中国电信则延续“临港+区域”双线布局:9月26个项目预算约16.16亿元,其中上海临港信息园区仍是主力,二期(2.2期)土建工程总承包本月发标,工程总投资高达86.61亿元,本期投资额5.37亿元;临港二期2.1期B1C1a楼机电项目EPC总承包达4.55亿元。值得注意的是,四川公司启动隧洞式算舱配套建设EPC总包框架,预算2.74亿元——利用山体隧洞恒温恒湿环境部署算力设施,建设形态在国内数据中心项目中相当少见,可显著降低制冷能耗。中国联通体量最小,13个项目预算15.14亿元,其中呼和浩特云数据基地DC17、DC14机电新建一期工程的四个EPC标段(2.98亿元、2.90亿元、2.86亿元、2.76亿元)合计约11.5亿元,占其当月总预算约76%,集中度极高。
从产业链视角看,137亿元的当月招标将为供配电、制冷暖通、消防安防、机柜布线等细分领域的设备商和工程总包商带来直接订单。以机电工程造价占数据中心总投资40%-60%估算,9月招标对应的整体建设规模可能在250亿-350亿元区间。上游环节中,10kV及以上中压配电设备、高压柴油发电机组、冷冻水机组及末端精密空调是造价大头,单MWIT负载对应的供电制冷投资通常在300万-500万元。中移32.98亿元的中卫D区EPC大包,若按单机楼部署数千个高密度机柜测算,涉及变压器容量或达数百MVA级。下游受益方包括总承包建筑企业、暖通设备厂商、UPS/HVDC电源企业以及线缆综合布线供应商。EPC总承包模式的主导也意味着具备全专业整合能力的大型工程企业更容易中标,行业集中度趋于提升,中小机电分包商则依附于总包体系获取分包订单。
商业化落地层面,运营商AIDC基建的加速与AI算力需求的爆发直接对应。智能算力集群的建设周期通常为12-18个月,9月密集发标意味着2027年至2028年初这批机楼将形成交付能力,为国产大模型训练和推理服务提供机柜资源。应用场景上,中卫、呼和浩特集群依托西部绿电和低电价(部分地区数据中心用电成本较东部低30%以上),主要承载训练负载和冷数据存储;上海临港园区则贴近长三角推理需求,服务金融、互联网等低时延客户。运营商同时对外输出机柜租赁和智能算力服务,中国移动智算中心已对外提供训练算力租用,中国电信“息壤”算力调度平台接入算力规模持续扩大,中国联通则依托呼和浩特基地服务政务与行业客户。隧洞式算舱等新形态的探索,也显示运营商在降低PUE和运营成本上的持续创新,此类项目目标PUE有望降至1.1级别。
从行业趋势看,运营商AIDC基建投资已进入规模化放量阶段。66个项目、137亿元的当月体量,折算年化规模超千亿元量级,与三大运营商2026年算力相关资本开支计划相互印证。中国移动一家占77%的份额,反映其在智算资源上的激进扩张策略;电信、联通单月体量虽小,但临港86.61亿元总投资的二期工程和呼和浩特云数据基地的持续滚动建设,表明其投入同样具备长周期持续性。国内数据中心机柜资源当前仍呈结构性紧缺,特别是适配高功率GPU集群的智能算力机柜供不应求,头部云厂商和运营商均在抢占交付窗口。“东数西算”八大枢纽节点中,宁夏、内蒙古、长三角三大节点在本月招标中占据主导位置,区域集中度进一步强化。后续随着国产AI芯片集群规模化部署和推理需求放量,运营商在供配电、液冷等新型基础设施上的招标规模有望继续攀升,机电总包、HVDC供电、液冷温控等环节将直接受益于这一轮建设周期。


