


移动通信网 云坪
光通信行业市场研究机构LightCounting最新发布的报告大幅上调了以太网光模块市场的增长预期。该机构原本预计2026年市场增长会有所放缓,但今年前9个月的实际数据彻底颠覆了这一判断——云厂商的资本开支自1月底2月初开始急剧加速,并在此后的6个月里持续高涨,推动LightCounting将2026年以太网光模块市场的增速预测上调至120%。资本开支的力度已达到“超现实”的程度:甲骨文最近一个季度的资本开支接近300亿美元,同比增长235%,而同期营收不到200亿美元,同比增长仅30%,资本开支规模已明显超过营收本身;阿里巴巴和腾讯最近一个季度的资本开支同比增长150%-200%,营收增长却只有15%-20%。这种投入与产出的巨大剪刀差,构成了本轮AI基础设施超级周期的核心特征,也直接决定了光模块产业链的景气高度。
【关键数据】
[1] 2026年以太网光模块市场预计增长120%
[2] 甲骨文最近一个季度资本开支接近300亿美元,同比增长235%(营收不到200亿美元,同比增长30%)
[3] 阿里巴巴和腾讯最近一季度资本开支同比增长150%-200%(营收增长仅15%-20%)
[4] 中际旭创2026年上半年光模块销售额同比增长近200%
[5] 预测2027年市场增速降至76%,2031年降至20%(2027年资本开支假设增长50%)
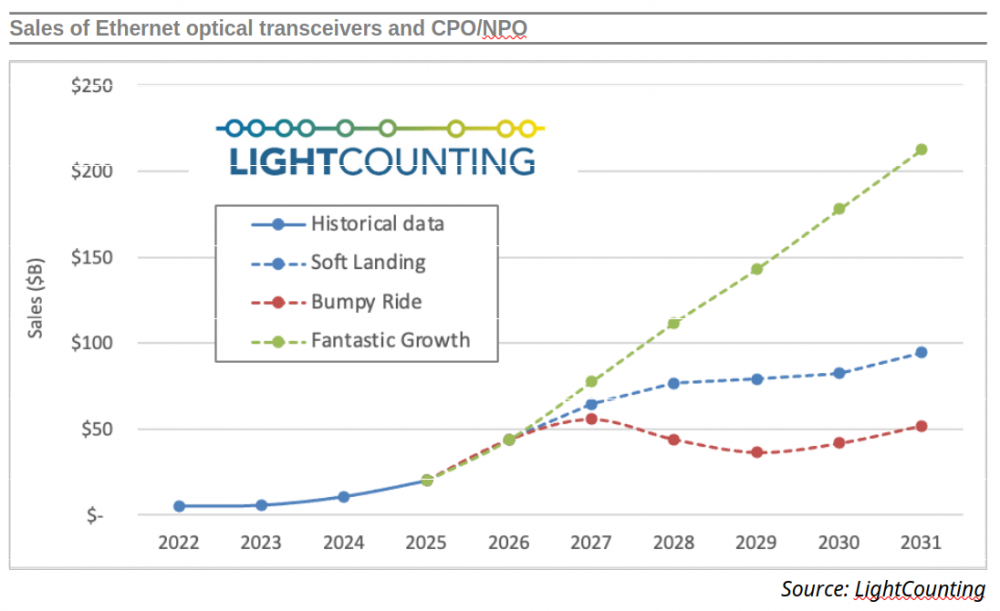
从技术层面看,本轮光模块需求爆发的根源在于AI集群对网络带宽的极致要求。大模型训练与推理集群中,GPU/XPU之间的数据交换量呈指数级增长,传统电互连在传输距离和功耗上均触及瓶颈,光互连成为唯一可行的扩展路径。LightCounting最新报告覆盖了100多个产品类别的预测,包括100G、200G、400G、800G、1.6T、2.4T和3.2T光模块,以及按传输距离和应用分类的LPO/LRO和CPO/NPO产品。其中800G已进入大规模部署阶段,1.6T产品自2025年起随英伟达新一代平台放量,2.4T和3.2T则已进入厂商预研阶段。与此同时,技术演进也存在效率端的变数:基于TPU的集群和多平面网络架构使得每XPU所需的光模块数量减少,新型交换机推动网络架构更扁平、更高效,这些因素已被纳入LightCounting的“软着陆”预测模型中,成为抑制长期需求过度膨胀的重要变量。
竞争格局方面,中国厂商在本轮周期中占据了核心地位。中际旭创最新报告显示,2026年上半年其光模块销售额同比增长近200%,增速甚至超过终端市场120%的整体水平,市场份额进一步向头部集中。新易盛、光迅科技等厂商同样在800G和1.6T产品上获得海外云巨头的批量订单。LightCounting按终端客户将市场细分为云、电信和企业三大板块,其中云细分市场进一步划分为美国前五大云厂商、中国前五大云厂商和其他云厂商,并按非AI、Scale-out(横向扩展)和Scale-up(纵向扩展)网络应用拆分——美国前五大云厂商贡献了AI相关需求的绝大部分,而Scale-up网络的兴起正在打开新的增量空间。LightCounting指出,供应链已经对资本开支的变化产生了过度反应,这种超额备货行为在历史上多次引发市场修正,也是2027年以后预测不确定性大幅增加的主要原因。
从产业链视角看,光模块的上游包括光芯片、电芯片、光器件和PCB等环节,其中高速光芯片(尤其是800G以上产品所需的200G/lane EML和硅光方案)供给最为紧张,海外Broadcom、Lumentum与国内源杰科技、仕佳光子等厂商的产能爬坡速度直接制约下游交付能力。下游则直接对接英伟达、谷歌TPU、亚马逊自研芯片等AI计算平台,需求高度集中于少数超大规模客户,议价格局呈现“上游涨价、下游压价”的双向挤压。中际旭创近200%的销售增长背后,是云厂商愿意提前锁定2026年-2027年产能的长协模式,这种模式平滑了短期波动,但也将周期风险后置:一旦2027年资本开支增速从120%回落至模型假设的50%,产业链中段的库存调整压力将首先传导至二线模块厂商和上游器件供应商,高企的产能扩张投入可能面临利用率下滑的风险。
商业化进展上,光模块的需求已从传统的电信承载网全面转向AI数据中心。英伟达GB200/GB300 NVL72机柜系统中,每套GPU服务器需配套8-12个800G光模块,1.6T光模块随Rubin平台预计自2026年起放量;谷歌基于TPU的多平面网络虽降低了单XPU光模块用量,但其集群规模的快速扩张仍带来总量增长。客户结构方面,甲骨文围绕OCI云基础设施的激进扩张使其成为光模块采购的新晋大买家,Meta、微软、亚马逊的AI集群建设持续推进,中国市场的阿里巴巴3800亿元三年AI投入计划和腾讯的算力扩建也在拉动本土供应链。落地形态上,LPO(线性驱动可插拔光学)和CPO(共封装光学)方案已从实验室走向小规模商用,有望在短距互连场景中降低30%-50%的功耗成本,成为传统可插拔模块的补充路线。
行业趋势层面,LightCounting对2027年-2031年的详细预测基于“软着陆”情景展开:市场增速将从2026年的120%回落至2027年的76%,并在2031年降至20%。回顾2004年-2025年光模块销售的历史数据,可以观察到明显的周期性模式——2-3年的增长期之后往往伴随一年的持平或负增长,且大多数周期由供应链再平衡引发,预计2027年-2030年将出现类似情况。即便在最乐观情景下,2027年及以后“爆炸式增长”仍可能延续,但供应链平衡更可能通过市场修正来恢复,即LightCounting所称的“Bumpy Ride(颠簸之旅)”情景。资本开支端,即使英伟达等最乐观的预测者也仅预计2027年增速维持在70%左右,与2026年大致持平;LightCounting出于供应链过度反应的考量,假设2027年资本开支“仅”增长50%。从增速曲线判断,光模块行业目前正处于超级周期的顶峰位置,厂商如何在巅峰期管理产能扩张节奏、锁定长协订单并推进1.6T及以上高端产品迭代,将决定其在下一轮调整期的生存位次。


