


移动通信网 赵哲超
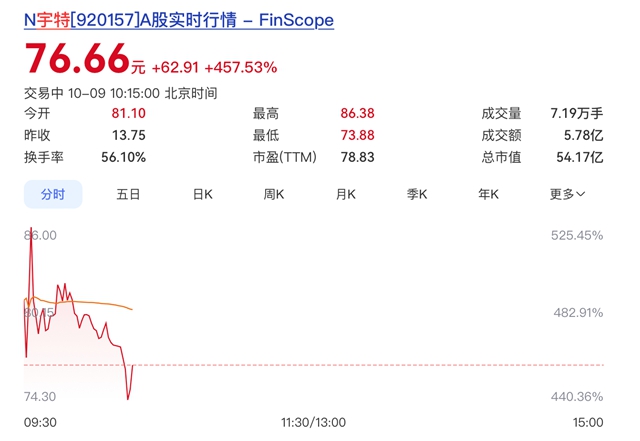
10月9日,江苏宇特光电科技股份有限公司正式登陆北交所,开盘即遭资金抢筹。截止发稿,宇特光电股价涨幅达457.53%,总市值突破54亿元,成为近期北交所新股表现最抢眼的一单。宇特光电是一家老牌光器件厂商,主营业务涵盖预埋型光纤活动连接器、熔端型光纤活动连接器、防水连接器、光纤熔端机、高速光模块组件、预制成端连接器及配件等产品线,处于光通信产业链的中游器件环节。此次上市,公司发行市盈率与二级市场定价之间形成巨大落差,叠加光通信板块在AI算力浪潮下的高景气度,共同催生了首日暴涨行情。北交所自设立以来,专精特新中小企业融资功能持续强化,宇特光电作为细分领域的隐形冠军,其挂牌也为同类光器件企业提供了资本市场参照样本。从客户结构看,公司已进入光迅科技、长飞光纤、亨通光电、烽火通信、中兴通讯等国内头部光通信企业的长期供应链,同时是三大电信运营商的入围合格供应商,客户资质构成其核心竞争壁垒。
【关键数据】
[1] 上市首日股价涨幅457.53%(%)
[2] 总市值超54亿元(亿元)
[3] 2023-2025年营收分别为2.12亿元、2.53亿元、3.33亿元(亿元)
[4] 2025年净利润6917万元,同比增长约49%(万元/%)
[5] 2026年上半年营收1.8亿元、净利润3690万元,同比增长约41%和62%(亿元/万元/%)
从技术层面看,宇特光电的核心能力集中在光纤现场连接与预制端接领域。预埋型光纤活动连接器通过在连接器内部预埋匹配液和光纤端面,实现现场快速接续,无需熔接设备,单点接续时间可从传统熔接的数分钟缩短至1分钟以内;熔端型连接器则通过光纤熔端机对端面进行加热处理,实现端面物理接触,插入损耗可控制在0.3dB以内,回波损耗优于50dB,满足高速传输对信号完整性的严苛要求。防水连接器面向户外基站、海底及管道敷设场景,防护等级可达IP68。在数据中心领域,公司产品已广泛应用于阿里巴巴、腾讯、字节跳动等全球顶级互联网企业的数据中心,配合400G/800G高速光模块的规模部署,预制成端连接器需求快速放量。海外方面,产品已进入Rosenberger、Domex等国际知名企业的供应链体系,显示其工艺质量通过了国际客户认证门槛。
业绩数据印证了公司的成长轨迹。2023年至2025年,宇特光电营收分别为2.12亿元、2.53亿元、3.33亿元,三年间营收增长约57%;同期净利润从4187万元提升至4645万元,再到6917万元,2025年净利润同比增幅接近49%,净利率也从2023年的约19.7%提升至2025年的约20.8%。2026年上半年,公司实现营收1.8亿元,净利润3690万元,分别同比增长约41%和62%,单半年净利润已达2023年全年水平的88%,增速呈加速态势。横向对比,A股光器件龙头太辰光、天孚通信2024年营收体量分别在10亿元和27亿元量级,宇特光电3.33亿元的营收规模尚属中小阵营,但其在光纤连接细分赛道的毛利率和增速表现处于行业前列。北交所光通信概念标的稀缺,流通盘小、AI算力叙事加持,构成了首日估值跳升的市场基础。
从产业链角度看,宇特光电上游为陶瓷插芯、光纤光缆、塑料件和精密金属件供应商,其中陶瓷插芯占原材料成本比例较高,全球插芯供给相对集中,价格波动直接影响毛利率。中游器件环节属于精密制造,核心壁垒在于端面研磨工艺、良率控制和规模化交付能力。下游客户分为三类:运营商接入网市场(FTTH光纤到户)需求稳定但价格承压;设备商与光模块厂商(中兴通讯、光迅科技等)对器件一致性要求极高;互联网数据中心客户则随AI算力建设呈现爆发式增长,800G光模块对应的高密度连接需求正在重构器件厂商的订单结构。相比天孚通信等布局无源器件平台化的一线厂商,宇特光电采取细分聚焦策略,在预制端接和现场连接领域建立差异化优势,避免了与巨头在标准品上的正面价格竞争。
商业化落地方向上,公司产品矩阵已覆盖三大场景:一是运营商光纤接入网,作为三大运营商入围合格供应商,预埋型和熔端型连接器服务于FTTH规模部署与存量改造;二是数据中心内部布线,产品进入阿里巴巴、腾讯、字节跳动数据中心,支撑AI训练集群的高密度光纤互连;三是海外市场,通过Rosenberger、Domex等国际供应链体系输出产品,海外收入占比呈上升趋势。从产能与募资用途看,上市募集资金将主要投向高速光模块组件扩产和自动化产线升级,直接对接数据中心客户的需求增量。值得注意的是,2026年上半年净利润增速(约62%)显著高于营收增速(约41%),反映出高毛利产品占比提升和规模效应释放,产品结构正向高附加值方向迁移。
行业动向层面,光器件板块正处于AI算力驱动的景气上行周期。国内三大运营商2025年资本开支向算力网络倾斜,400G骨干网规模商用与数据中心内部800G光模块放量,带动上游连接器件需求同步扩张。北交所层面,宇特光电上市当日457.53%的涨幅刷新了近期新股纪录,54亿元市值对应2025年6917万元净利润的静态市盈率已超过78倍,估值透支风险不容忽视。同赛道企业中,已有数家光器件厂商在筹备北交所或创业板上市,宇特光电的成功案例可能加速这一进程。对宇特光电自身而言,上市后需要用持续业绩兑现高估值,2026年上半年1.8亿元营收、3690万元净利润的开局提供了初步支撑,但若数据中心客户订单波动或行业竞争加剧,高估值将面临回调压力。资本市场对细分隐形冠军的定价逻辑,正在从静态盈利转向AI算力产业链的长期成长空间。


