


移动通信网 林知远
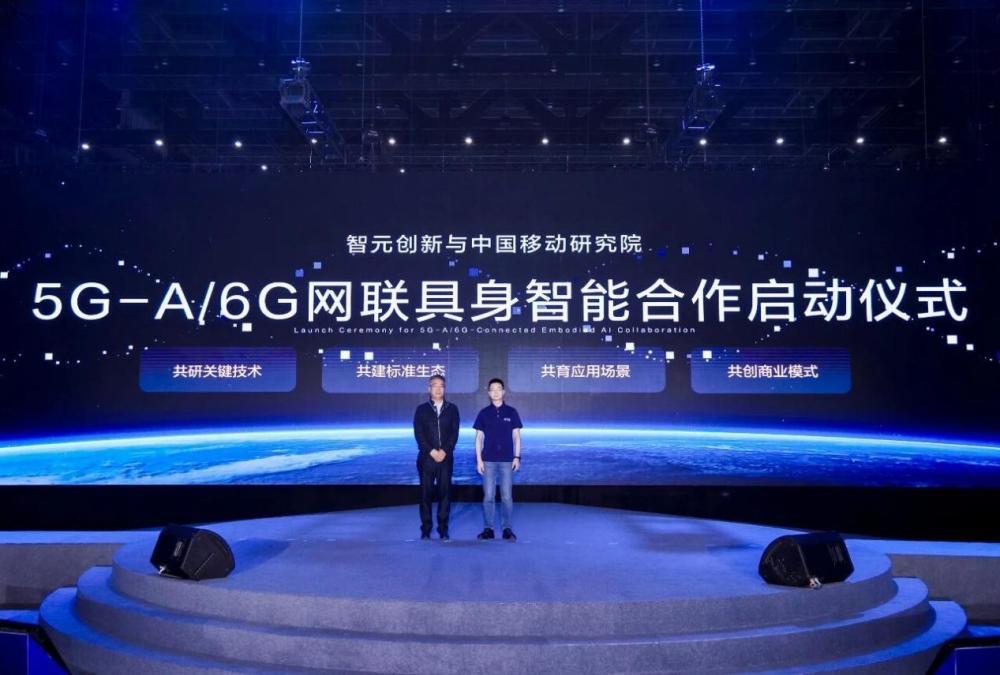
10月29日,中国移动研究院与智元创新(上海)科技股份有限公司在上海举行网联具身智能合作启动仪式,双方宣布组建5G-A/6G网联具身智能联合攻关团队,聚焦通算智融合开展全方位战略合作。中国移动研究院副院长丁海煜与智元合伙人、联席CEO、中央研发部总裁熊彦共同出席活动。此次合作并非从零起步——2026年9月,中国移动已联合智元、长隆集团在珠海长隆飞船乐园落地全球首个大规模5G-A具身智能创新文旅应用,实现了5G-A具身机器人在高密度复杂场景下的稳定运行。从具体的项目案例升级为体系化联合攻关机制,反映出移动通信产业与人形机器人产业的融合正从概念验证阶段迈入标准化、规模化探索阶段。当前人形机器人行业正处于爆发前夜,本体厂商数量快速增加,但绝大多数机器人仍依赖本地算力与Wi-Fi连接,网络连接能力尚未成为行业标配,这恰恰是拥有超过10亿移动用户、5G基站数超380万座的中国移动试图切入的战略空白点。
【关键数据】
[1] 端到端时延需控制在20毫秒以内
[2] 确定性保障要求达到99.999%
[3] 单机器人上行数据流量可达每秒数百兆比特
[4] 中国移动5G基站数超380万座
[5] 5G-A RedCap模组价格已降至百元区间,较早期5G模组下降超70%
从技术原理看,具身智能机器人对网络的需求与传统手机终端存在本质差异。一台在复杂环境中自主作业的人形机器人,其传感器数据吞吐量、控制指令时延要求、云端算力调用频率均远超普通终端——业界普遍测算,实现机器人的实时遥操作与云端协同控制,端到端时延需控制在20毫秒以内,确定性保障要求达到99.999%级别,而单个机器人搭载的激光雷达、深度相机、多路摄像头产生的上行数据流量可达每秒数百兆比特。这对以移动宽带为主要设计目标的5G网络提出了结构性挑战,也正是双方将攻关方向锁定在“5G-A/6G智能网联保障”与“通算智融合”的原因。5G-A(5G-Advanced)阶段引入的RedCap轻量化终端、上行增强、通感一体等技术,能够以较低模组成本满足机器人的中等带宽连接需求;而面向6G,通信、计算、智能三种能力将在网络架构层面原生融合,机器人本体可以卸载部分推理任务至边缘节点,从而降低本体算力成本与功耗。双方计划联合开展机器人网联化需求分析,并在相应场景中先行先试,完成前沿技术验证,珠海长隆项目正是此类验证的先导样本。
从竞争格局看,运营商争夺机器人网联入口的态势已经明朗。中国移动并非唯一押注该赛道的巨头——中国电信此前已围绕机器人云端算力与连接服务展开布局,中国联通也在多个展会中演示了5G远程控制人形机器人的方案;海外方面,软银、SK电讯等运营商均在探索“连接+算力+AI”的机器人服务模式。智元机器人则是国内人形机器人赛道的第一梯队玩家,其量产进度位居行业前列,截至2026年其通用具身机器人累计出货量已位居全球前列,产品覆盖交互服务、工业制造等场景。运营商与机器人厂商的组合逻辑清晰:运营商掌握网络、算力与渠道,机器人厂商掌握本体技术与场景理解,双方绑定有助于在标准制定中抢得话语权。此次合作明确将依托GTI(Global TD-LTE Initiative)等国际平台推广实践经验,推动蜂窝网联成为具身智能机器人的“必备能力”并形成产业共识——一旦这一共识确立,运营商将直接获得一个潜在的亿级新终端市场。据多家机构预测,到2030年全球人形机器人累计出货量有望达到数百万台级别,相应的网联服务年市场规模可达数百亿元。
产业链层面,网联具身智能的推进将重构机器人产业的成本结构。当前一台人形机器人的核心成本中,关节模组、灵巧手、芯片与传感器占比最高,其中算力芯片及配套方案成本占比约15%至20%。若通算智融合技术成熟,本体可将部分大模型推理任务迁移至边缘云,本体端对高算力芯片的依赖将下降,单机BOM成本有望降低数千元至万元级别。上游环节,5G-A RedCap模组价格已降至百元区间,相比早期5G模组下降超过70%,为机器人大规模搭载蜂窝连接创造了经济条件。下游环节,网络能力的确定性保障将催生新的商业模式——按连接时长计费、按算力调用量计费、“连接+算力+模型”打包订阅等服务形态已在运营商内部被反复讨论。对智元而言,绑定中国移动意味着其机器人可获得覆盖全国的高质量网络与边缘算力资源,在与依赖Wi-Fi和本地算力的竞品对比中形成差异化卖点;对中国移动而言,机器人是继手机、车联网之后又一个具备规模潜力的连接品类,其ARPU值与流量消耗均高于传统终端。双方围绕“商业模式共创”的部署,目标正是构建可持续的商业闭环。
商业化落地方面,双方已划定清晰的场景优先级。第一个已被验证的场景是文旅:珠海长隆飞船乐园项目让5G-A具身机器人在日均客流数万人的高密度复杂环境中完成导览、互动、服务任务,这是全球范围内首个达到“大规模”量级的具身智能文旅应用,为机器人在人流密集、环境多变场景下的可靠性提供了实证数据。第二个重点方向是工业场景——工厂巡检、物料搬运、危险作业替代等任务对确定性连接与云端算力调度的需求最为刚性,且客户付费能力强、场景标准化程度高,历来是机器人商业化最快的领域。第三个方向是家庭服务,这被视为最具想象空间但落地难度也最大的市场,涉及隐私安全、成本敏感性与服务生态建设等多重约束。双方在合作框架中明确提出“应用场景共育,打造标杆示范样板”,即通过长隆这类标杆项目总结方法论,再向千行百业复制推广。从“技术示范”迈向“规模商用”被确立为下一阶段的核心目标,这意味着后续项目的考核标准将从“能否跑通”转向“单位场景部署成本、机器人服务成功率、投资回收周期”等硬指标。
从行业趋势看,此次合作释放的信号是:具身智能的网络化、云端化已被提升为国家级信息基础设施层面的议题。中国移动将具身智能定位为其“AI+”战略的重要组成部分,研究院层面已围绕网络对机器人的低时延连接、确定性保障、算力协同调度等全新要求展开系统性研究;智元方面则持续加大在具身大脑与小脑模型、数据采集体系上的投入,其自建的数据采集工厂已形成数百万条真机数据的年采集能力,为网联协同训练提供了数据基础。可以观察到的连锁效应包括:其一,跨域标准制定进程将提速,移动通信行业(3GPP、CCSA)与机器人行业(工信部人形机器人标准化体系)之间的标准接口有望在近一两年内出现实质性对接;其二,更多机器人厂商将被迫跟进网联化,蜂窝连接模块可能像智能手机时代的通信基带一样成为机器人出厂标配;其三,GTI等国际平台的介入意味着中国主导的网联具身智能方案将推向海外市场,与欧美日韩的竞合关系将更加复杂。当连接、算力与机器人本体三条产业链开始咬合,一个以“网联具身智能”为核心的新产业生态正在成形,中国移动与智元的这次握手,是其中截至目前分量最重的一次落子。




