


一台手机的物料表,悄悄换了序
Counterpoint 的拆解里有个刺眼的数字:2025 年第一季度,旗舰手机里 DRAM 加 NAND 闪存合计占物料成本 13%;到 2026 年第二季度,这个比例跳到了 49%。同一窗口,主芯片 SoC 的占比从 31% 掉到 22%。一台旗舰机最贵的零件,已经从芯片换成了内存。
这不是手机厂想涨价,是上游把产能挪走了。三星、SK 海力士、美光把八成以上的先进产能转去生产 HBM——高带宽内存,专门喂给 AI 数据中心的训练卡。HBM 利润比消费级内存高得多,消费级的 DRAM 和 NAND 就被挤到了后排。本该用在手机上的晶圆,先去填了算力中心的坑。
成本压不住,价格就传到了消费者手里
华为终端 BG 董事长余承东在 10 月初的国际媒体圆桌上说,内存组件价格急涨,让每部手机额外多出 200 多美元成本,整体利润率正在下降。IDC 中国研究经理郭天翔给了一个更直观的口径:今年以来,手机存储成本至少涨了 300%。
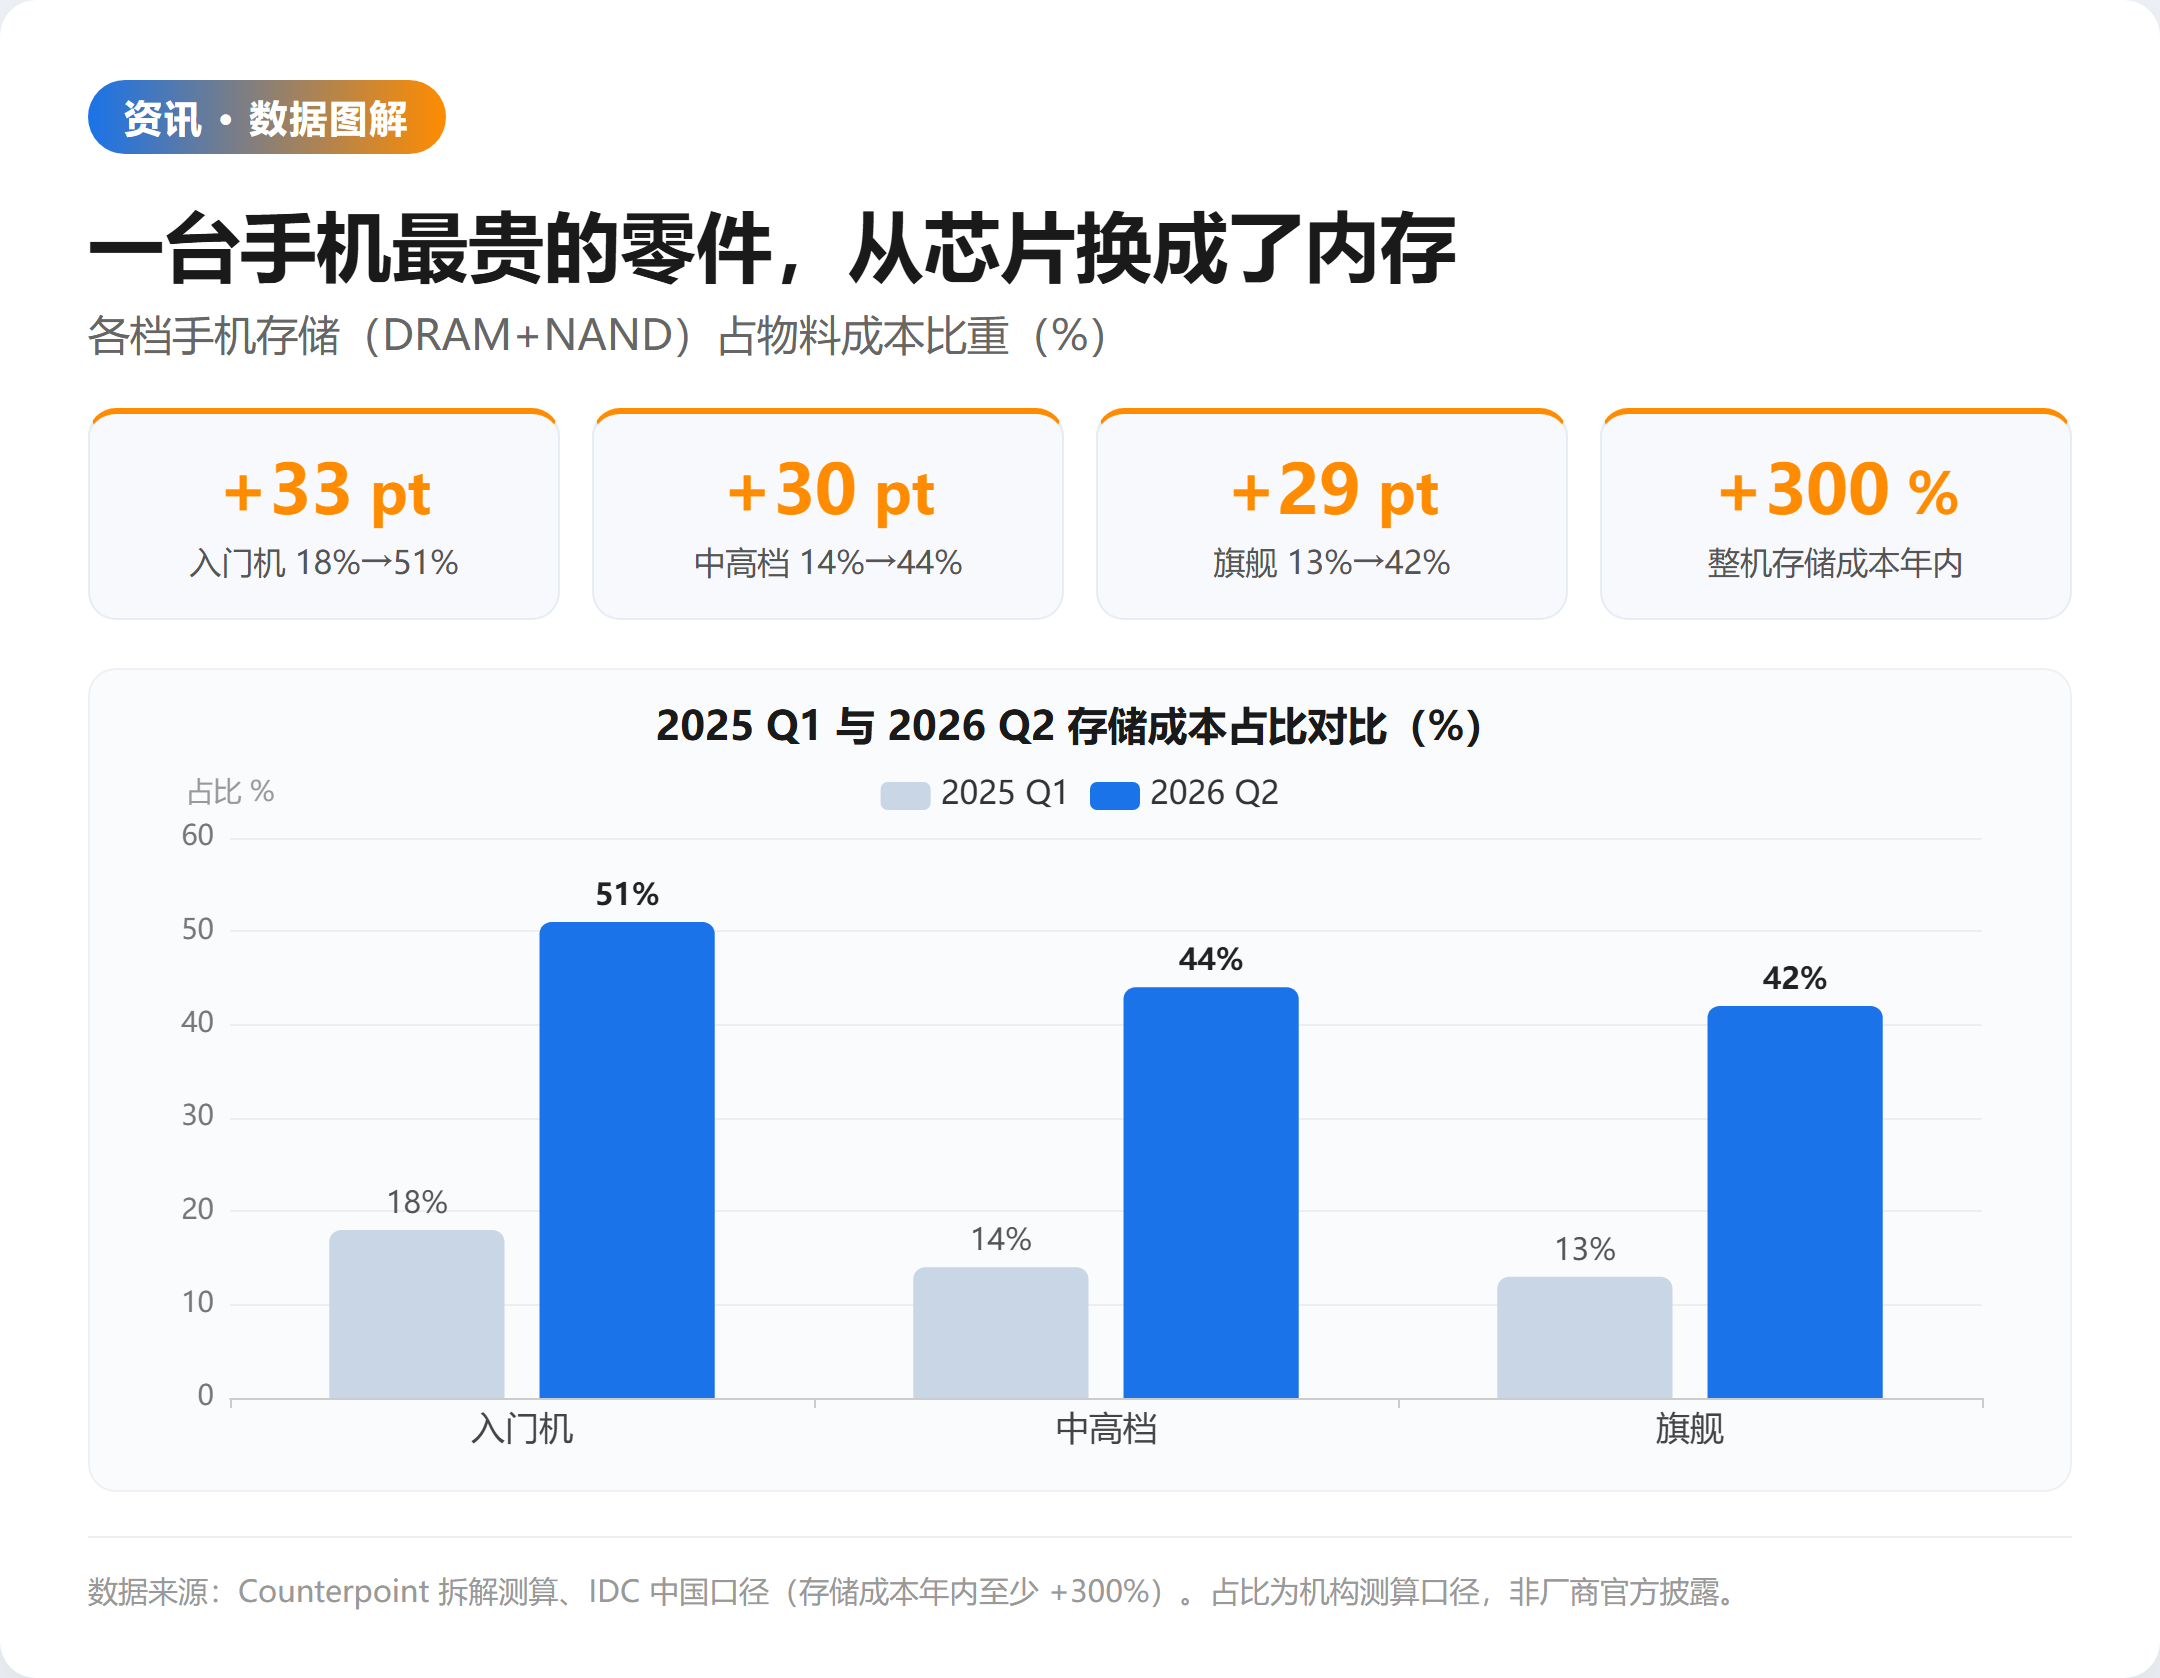
具体到一个组合:12GB 加 256GB 的内存,采购价从约 500 元涨到约 2200 元,单台存储成本多了 1700 元上下。iPhone 18 Pro 的 DRAM 成本从约 39 美元涨到 145 美元,NAND 从 13 美元升到 51 美元,整机物料成本上升约 38%。苹果也接受了三星更高的报价。Counterpoint 的测算显示,1500 元以下入门机的存储成本占比从 18% 升到 51%,3000—4500 元中高档从 14% 升到 44%,6000 元以上旗舰从 13% 升到 42%。越便宜的机器,被挤得越狠。
偏偏撞上了换机低谷
更难受的是时机。IDC、Counterpoint、Omdia 在 10 月相继发布三季度报告,全球智能手机出货量分别同比下降 22%、20%、20%。IDC 口径下,三季度全球出货 2.553 亿台,比去年同期少了近 7000 万台,创下有统计以来最大单季跌幅。中国同样没躲开:Counterpoint 称三季度中国出货是 14 年来同期最低,IDC 口径同比下降 15.4%,连续第六个季度下滑。
涨价撞上需求谷底,厂商两头受压:不提价,中低端机型可能亏本;提价,又进一步推迟用户换机。Oppo 和 Vivo 已经拒绝三星的新报价,开始找替代供应商;苹果把旧款机型普遍提价 100 美元,中国市场部分旧款涨幅最高 2300 元。IDC 预计 2026 年全球智能手机出货将下降 16.7%,而 NAND 与 DRAM 的价格至少要到 2027 年下半年才有明显回落。
落到具体产品上,涨价已经写明在价签上。9 月 23 日发布的小米 18 Pro,12GB+256GB 起售价 5999 元,比去年小米 17 Pro 同容量版本 4999 元涨了 1000 元;OPPO Find X10 标准版 12GB+256GB 定价 5499 元,比上代 Find X9 同容量 4399 元涨了 1100 元;华为 nova 16 系列部分机型建议零售价也上调了 200—400 元。中低端机的处境更尴尬:配置不降就亏本,降配置又得罪用户。
这股风的源头在机房里。AI 训练对 HBM 的胃口还在扩大,美银近期把 ASML 2028 年营收预估从 704 亿欧元上调到 765 亿欧元,理由是设备出货量和价格都在涨——连上游设备商都还在加码。只要数据中心的算力军备不降温,存储厂就没动力把产能让回手机。Counterpoint 的判断是,这轮存储价格至少要到 2027 年下半年才明显回落,意味着手机厂和消费者的成本账,还要扛一年多。
价格刻度也能说明问题。优分析援引行业数据称,当前 DRAM 价格接近每 Gb 2 美元、NAND 约每 Gb 0.33 美元,较上一季又涨了 30%—40%。整机厂只有两条路:把成本转嫁给消费者,或自己吞下利润下滑——两条都不好走,于是才有了 Oppo、Vivo 拒接三星新价、转找替代供应商的拉锯。对消费者来说,能感知到的不是某个零件的涨价,而是"同样的钱,买到的容量变少了,或者价格变高了"。
厂商不是没想办法
除了 Oppo、Vivo 拒接新价、转找替代供应商,一些品牌把入门机的内存配置悄悄降档——用更小的内存加更激进的存储压缩算法,维持售价不涨。代价是用户体验打折:App 后台留存变差、拍照缓存更慢。消费者未必看得懂参数,但会感觉到"同价手机变卡了"。这也解释了为什么这一轮涨价最难受的是中低端机:它们利润本就薄,既难涨价、又难砍配置。
还不是终点
这轮涨价的根子,是 AI 算力把产能抽走了。只要 HBM 需求还在高位,消费级内存的供给就松不下来。荣耀 CEO 李健判断短缺周期要持续 2—3 年,IDC 预计到 2027 年。TrendForce 预测今年四季度常规 DRAM 合约价还要环比涨 10%—15%、NAND 涨 15%—20%。手机厂和消费者的成本账,短期内都难翻篇。
对消费者来说,最实际的建议只有两条:要么趁旧款清仓、新款还没全面跟涨之前下手,要么接受"同价配置缩水"的新常态。指望价格很快回落不现实——TrendForce 的判断是上行至少要到 2027 年下半年。而那一头,数据中心的 HBM 军备还在加码,产能一时半会儿回不到手机这边。




