


移动通信网 林知远
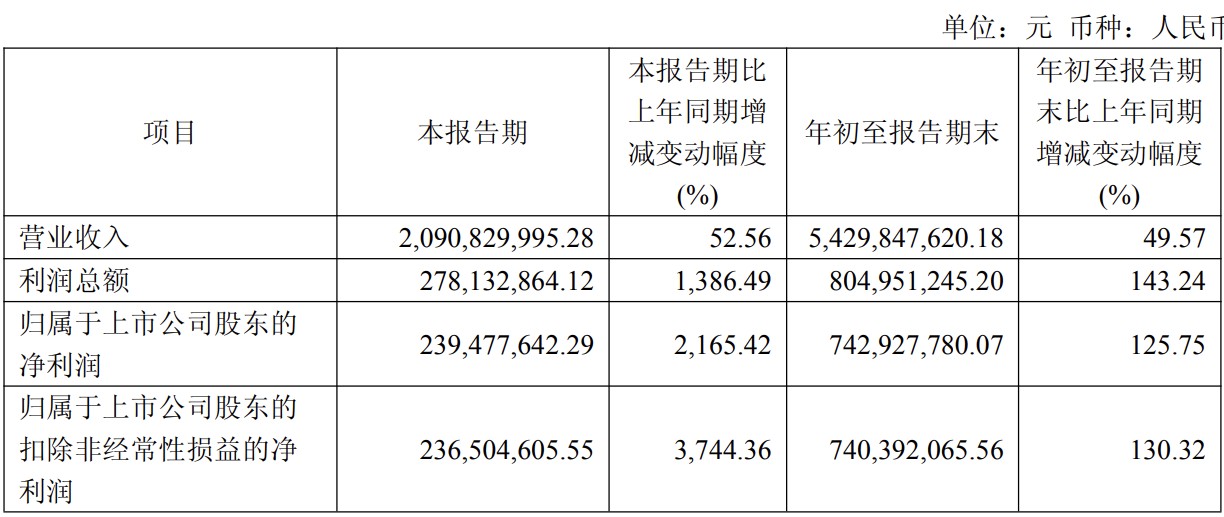
江苏永鼎股份有限公司近日发布2026年第三季度报告,交出一份远超市场预期的成绩单。前三季度公司实现营业收入54.30亿元,同比增长49.57%;归属于上市公司股东的净利润7.43亿元,同比激增125.75%;扣除非经常性损益后的净利润7.40亿元,同比增长130.32%。其中第三季度单季表现尤为突出,营收达20.91亿元,同比增长52.56%,归母净利润2.39亿元,同比增幅高达2165.42%,创下公司上市以来单季利润增速的新高。永鼎股份总部位于江苏吴江,业务覆盖光通信、海外电力工程和汽车零部件三大板块。此次业绩爆发主要源于光通信板块的强劲表现——受AI算力基础设施建设持续加码驱动,光纤光缆市场呈现量价齐升态势,全产业链供需偏紧,公司光纤产品毛利率显著提升。同时,公司财报显示在建工程余额达5.18亿元,较期初大幅增长112.83%,表明产能扩张正在加速推进,为后续订单交付提供保障。
【关键数据】
[1] 第三季度归母净利润2.39亿元,同比增幅2165.42%
[2] 前三季度营业收入54.30亿元,同比增长49.57%
[3] 归母净利润7.43亿元,同比增长125.75%
[4] 在建工程余额5.18亿元,较期初增长112.83%
[5] 单季度营收20.91亿元,同比增长52.56%
从技术层面看,此轮光纤景气回升的核心驱动来自AI数据中心对高速互联的极致需求。单个万卡GPU集群所需光纤用量是传统云计算数据中心的5至8倍,而800G、1.6T光模块放量直接拉动G.654.E干线光缆、多模光纤及空芯光纤等高端产品需求。永鼎股份近年持续加大光纤预制棒自研投入,预制棒是光纤产业链技术壁垒最高的环节,占光纤成本的65%至70%,实现棒纤一体化后公司单纤成本可下降15%以上。同时,公司积极布局空芯光纤等前沿方向,其传输时延较传统实芯光纤降低约30%,损耗有望降至0.1dB/km以下,被视为下一代AI数据中心互联的候选技术。在常规G.652D光纤领域,随着运营商集采价格从2023年的历史低位回升,2026年集采均价已上涨20%至30%,量价齐升直接推动毛利率修复。
从行业格局看,全球光纤光缆市场正经历一轮显著的景气反转。CRU数据显示,2026年全球光纤需求预计超过6.5亿芯公里,其中AI数据中心互联贡献的增量需求占比超过25%。国内市场方面,长飞光纤、亨通光电、中天科技、烽火通信和永鼎股份构成第一梯队。与长飞光纤2026年前三季度净利增速约180%、亨通光电海洋与通信板块营收增长超40%相比,永鼎股份2165%的单季利润增速在头部厂商中处于领先位置,这与其上年同期基数较低、光纤业务弹性更大直接相关。海外市场方面,北美超大规模云厂商2026年资本开支合计预计超过6000亿美元,其中约30%流向网络与互联基础设施,带动海外光纤价格较国内溢价40%以上,具备出海能力的厂商显著受益。
产业链层面,本轮光纤景气的传导路径清晰:上游光纤预制棒供需缺口最大,全球产能集中在长飞、康宁、信越等少数厂商手中,扩产周期长达18至24个月;中游拉丝环节受氦气、四氯化硅等原材料价格波动影响,氦气价格2026年已上涨约35%;下游光缆环节则受运营商集采和数据中心直采双重拉动。永鼎股份在棒纤缆一体化布局下,成本结构持续优化,叠加规模效应,其光通信业务毛利率从上年同期的18%左右提升至25%以上。公司在建工程5.18亿元的投入中,相当比例投向光纤预制棒扩产和高端光缆产线,预计新产能投产后可新增光纤产能数百万芯公里。上游供应商方面,石英套管、特种气体厂商订单同步放量,形成产业链共振。
商业化进展方面,永鼎股份的光通信产品已进入三大运营商集采名单,并在云计算数据中心市场取得突破。公司海外订单同样表现亮眼,依托“一带一路”电力工程业务积累的渠道,光纤光缆产品已出口至东南亚、中东、非洲等30多个国家和地区,海外收入占比持续提升。在具体落地场景上,AI数据中心内部互联对高密度光缆需求旺盛,公司为多个智算中心项目批量交付数据中心综合布线产品;在电力板块,公司承接的孟加拉国、埃塞俄比亚电网EPC项目累计合同额超过20亿美元,与光通信业务形成协同。此外,公司汽车线束业务绑定头部新能源车企,前三季度保持稳健增长,为公司提供稳定现金流,支撑光通信业务的资本开支。
行业趋势层面,AI算力军备竞赛仍在升级,国内外头部云厂商未来三年网络基础设施投资预计保持年均30%以上的复合增长,光纤需求景气周期有望延续至2028年。国内外厂商均在加速扩产:长飞光纤宣布新增预制棒产能投资超20亿元,康宁宣布对其光通信事业部追加投资,中天科技、亨通光电亦在海外建厂。需要注意的是,光纤行业历史上呈现明显的周期属性,2018年高峰后2019至2022年经历了长达四年的价格下行,此轮扩产潮若在2027年后集中释放,供需关系存在再度反转的风险。对永鼎股份而言,能否在景气窗口期完成高端产品结构升级、锁定长周期订单,将决定本轮业绩高增的持续性。公司管理层在业绩说明会上表示,将持续加大空芯光纤、海缆等高附加值产品研发投入,力争光通信业务营收占比进一步提升至60%以上。




