


移动通信网 赵哲超
市场研究公司ABI Research高级研究总监Dimitris Mavrakis最新发布的分析指出,人工智能正在把资本、投资者注意力与产品投入从核心电信市场抽走,业务多元化已从战略选项变为电信基础设施厂商的生存必需,但转型过程正在系统性地挤压利润率。今年夏季发布的财报数据印证了这一判断:四大基础设施供应商均在拓展电信运营商以外的客户群体,但代价不一。诺基亚2026年第二季度净销售额增长8%达48.2亿欧元,来自AI与云客户的订单金额达28亿欧元,可比营业利润增长18%至4.34亿欧元,但按报告口径因重组费用录得5000万欧元营业亏损。这份分析同时揭示了一个微妙变化:近期中国厂商在3GPP相关活动中的参与度出现下降,而中国运营商的参与度则有所提高,反映研发资源正在向AI相关领域转移。
【关键数据】
[1] 诺基亚2026年第二季度净销售额48.2亿欧元,AI与云客户订单28亿欧元
[2] 华为上半年营收4678.2亿元人民币,研发投入1213.8亿元占营收25.9%,净利润下降约37%
[3] 中兴通讯算力营收同比增长超55%,占总营收比重35.1%
[4] 爱立信企业业务调整后亏损8亿瑞典克朗,年度经常性专利许可收入约135亿瑞典克朗
[5] 6G商用预计2030年之后放量,大型厂商3GPP主席与报告人席位投入减少
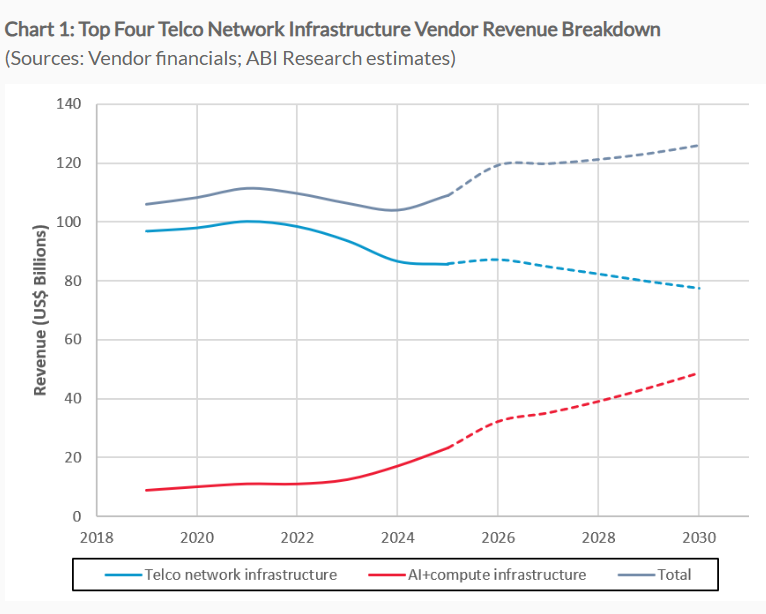
从技术演进层面看,电信与AI基础设施的融合正在重塑无线接入网的技术路线。英伟达推出的AI-RAN计划旨在将商用现成处理器引入RAN,这意味着定制化芯片可能不再构成无线网络基础设施的核心差异化因素。ABI Research的分析显示,虽然运营商对放弃定制化芯片持谨慎态度、各大供应商立场也各不相同,但英伟达在这一市场的推进势头不容小觑。更深层的压力在于网络代际更替的空窗:6G商用很可能在2030年之后才开始放量,且节奏比5G更慢,而移动运营商在全国范围部署5G之后已显投资疲态,尚未通过企业级应用场景实现5G的大规模变现。3GPP及更广泛行业的讨论表明,新一代电信网络将与AI基础设施相融合,AI域与网络域之间必然需要协同编排,网络供应商若能提前布局这一能力,可将其打造为关键差异化优势,同时电信级可靠性、安全认证与主权供应资质将成为面向主权AI供给的支点。
四大厂商的多元化路径呈现明显分化,投入产出比差异悬殊。华为的多元化布局最为广泛且投入成本最高,2026年上半年营收增长9.6%达4678.2亿元人民币,但净利润下降约37%,核心原因是研发投入增长25.2%达1213.8亿元,占营收的25.9%,资金流向AI芯片、汽车、终端与算力领域;受制裁影响,华为被迫聚焦中国市场、自研AI芯片,如今已成为国内主要的AI基础设施供应商,但维持这一模式代价高昂。中兴通讯2026年半年度报告显示算力营收同比增长超55%,占总营收比重提升至35.1%,但公司明确表示行业周期切换与业务结构变化正在挤压毛利率。爱立信选择在“连接”领域内多元化,不涉足AI、数据中心基础设施及互连业务,其企业业务调整后亏损扩大至8亿瑞典克朗,年度经常性专利许可收入约135亿瑞典克朗构成重要利润支柱。相比之下,诺基亚借助AI数据中心需求实现了增长与利润双升,是四大厂商中转型收效最快的一家。
从产业链视角审视,设备商多元化正在引发研发资源与产业链角色的重新配置。ABI Research的初步分析显示,与5G网络密集部署的过去几年相比,大型厂商投入到3GPP主席与报告人席位上的资源明显减少,这一变化已在标准组织层面留下痕迹,也直接关系到6G时代的专利产出与授权许可策略——6G收入能否证明参与3GPP所需的投入是值得的,仍是悬而未决的问题。产业链的另一端,运营商的角色同样在被重新定义:大多数AI推理工作负载仍将在超大规模云厂商的数据中心内运行,电信运营商可承接的份额集中在低时延用例、数据需留在境内或靠近设备端侧的场景(包括物理AI应用)。部分运营商已抢先行动,德国电信、SK电讯和软银均已部署GPU并向企业客户提供相关服务,这种“运营商+设备商”的组合为设备商提供了绕开超大规模云厂商主导格局的可能通道。
商业化落地方面,目前的现实是:在众多多元化方向中,只有向AI数据中心销售这一条路实现了规模化回报,企业业务对多数厂商而言仍处于亏损状态且尚未形成可观规模。华为的路径具有特殊性——受制裁倒逼,其在自研AI芯片与国内算力基础设施上的投入已形成实际的市场地位,但其他大型厂商因缺乏中国市场腹地与垂直整合能力,难以复制这一模式。爱立信在Per Narvinger接任首席执行官后,大概率将继续深耕现有电信客户群而非向数据中心领域扩张,其战略重点锁定面向电信网络的AI语音技术及API,并开发用于RAN的自研AI神经网络加速器。Mavrakis建议厂商探索创新商业模式,包括与运营商开展联合销售而非绕过运营商,尝试收入分成或托管服务模式,将合作而非替代作为切入AI服务市场的路径。
综合各方动向,电信设备行业正处于投资周期切换的深度调整期,AI对资本的虹吸效应短期内不会逆转,而6G放量的迟到使这一空窗期被进一步拉长。对厂商而言,真正的考验在于平衡:一方面,数据中心和算力基础设施业务收入增长后,可能占用更多研发资源与管理精力,核心电信业务被削弱的信号已在财报和3GPP参与度数据中显现;另一方面,核心电信业务仍支撑着大量研发投入,是维持运营商信任的基石,一旦动摇将同时损害5G存量市场与6G未来布局。ABI Research给出的方向是双轨并行:为电信与AI基础设施的融合做好准备,在助力运营商转型为主权AI服务提供者的同时,保持对核心电信业务的投入,将低时延、数据留在境内以及受监管工作负载的承接能力,锻造为与全球云服务商较量的差异化武器。




