


4年亏掉近40亿,却越烧越猛
中科宇航这家2018年才成立、由中科院力学所孵化出来的混合所有制火箭公司,账面数据其实并不好看。招股书显示,从2022年到2025年前3季度,公司累计归母净亏损超过38亿元,发射服务毛利率连续3年为负,最低时一度跌到-92%。换句话说,火箭每送一颗卫星上天,公司都在实打实地贴钱。更扎眼的是,2022年至2025年前3季度的累计亏损接近39亿元,经营活动现金流连续3年为负,2025年净额仍是-8.65亿元。这么一家连亏4年的公司,按理说早该被资本嫌弃。可现实恰恰相反,2026年它成了发射场和投资人抢着要的香饽饽,科创板首次公开募股已问询,拟募资41.8亿元,胡润全球独角兽榜直接给它估了420亿元。
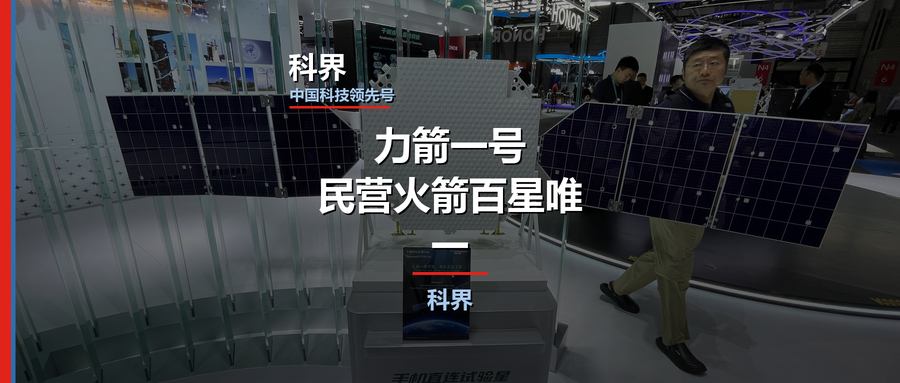
力箭一号:民营火箭里的100星唯一
撑起这420亿估值的,是它手里那型叫力箭一号的拳头产品。这是一款4级固体运载火箭,起飞重量135吨、起飞推力200吨、总长30米,2022年7月首飞成功。截至2026年7月,它累计发射15次、成功14次,成功率约93.3%,把110颗卫星送进轨道,入轨载荷总质量超过16吨。这是目前国内民商火箭里唯一一个卫星总数破100的型号,没有之一。更狠的是发射节奏,2026年2季度它一口气3连发,4月一箭8星、5月一箭5星、6月一箭8星,下半年开始逐月常态化发射。与此同时,瞄准大规模星座组网和低成本货运的力箭二号液体火箭,也在2026年3月首飞成功。
63%的民营市场,凭什么
光有型号还不够,中科宇航真正让同行忌惮的,是它把规模效应跑通了。据弗若斯特沙利文的数据,2025年按发射载荷重量计算,它在国内民营商业火箭市场占了约63%的份额,并且包揽了我国民商火箭的外星发射订单。它服务国内客户27家、国际客户6家,手里攥着405项以上的知识产权。背后的底气是一套被它叫做通用大脑的软件平台,硬件标准化、软件跨型号复用,让箭上配套设备缩减一半、地面设备削减80%、火箭电测周期从1个月压到1周以内。中国商业航天从能发射到能规模化发射,中科宇航是走得最靠前的一家。
从体制内到民营,一支队伍的转身
中科宇航的掌舵人杨毅强,曾是航天一院长征某型号火箭总指挥,2019年出任公司董事长。公司由中科院力学所孵化,又引入市场化股东,成为国内首家混合所有制商业火箭企业。这种体制内的技术底子,加上民营机制的灵活,正是它能把发射成本一路压下来的根本原因。2025年9月完成新一轮融资后,投后估值已达149.84亿元,递表前累计完成8轮融资,背后站着国家军民融合产业投资基金、中科创星等82名股东。
钱还要烧多久
管理层预计,在乐观情形下也要到2029年才能盈利,保守情形则推迟到2030年。可一旦可回收的力鸿二号完成100公里级回收验证,成本曲线很可能迎来拐点。这家把过去只有国家队才敢干的活儿,干成民营第一的公司,下一张牌怎么打,值得一直盯着。




