


移动通信网 林知远
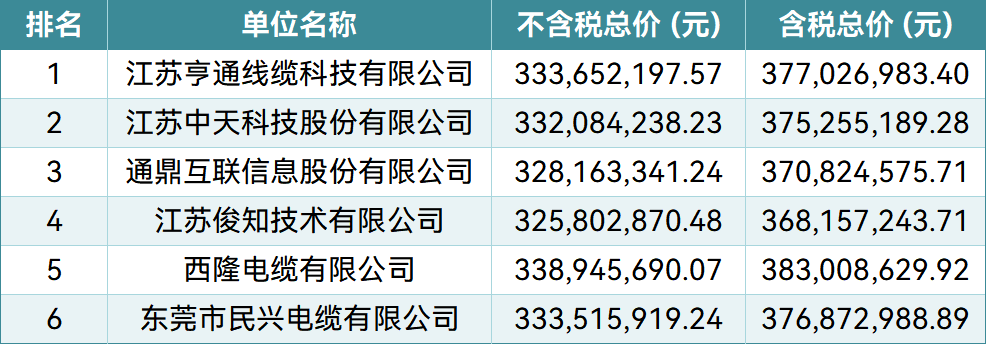
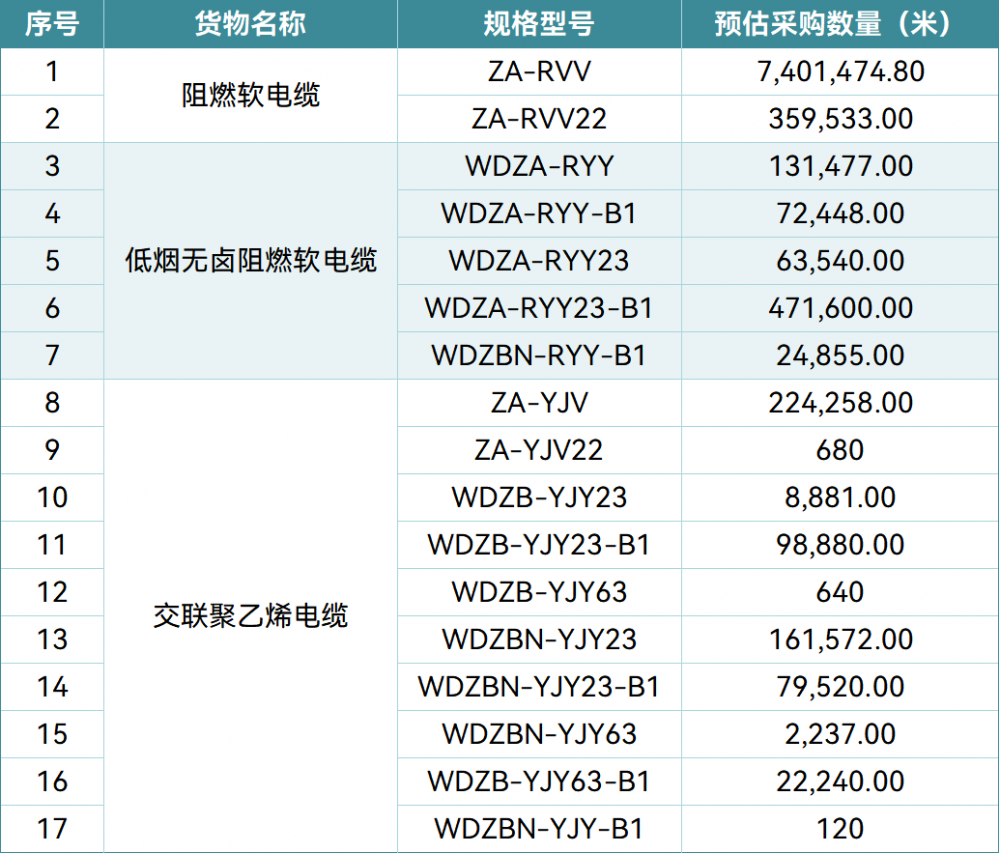
10月22日,中国铁塔股份有限公司联合铁塔能源有限公司正式公示2026年电力电缆(铜缆)产品集中采购项目中标候选人名单,江苏亨通线缆科技有限公司以综合排名第一的成绩领跑,江苏中天科技股份有限公司、通鼎互联信息股份有限公司分列第二、第三位,江苏俊知技术有限公司、西隆电缆有限公司、东莞市民兴电缆有限公司依次位列第四至第六。本次招标吸引了25家企业参与角逐,由7人组成的评标委员会经过综合评估最终确定候选名单,竞争激烈程度可见一斑——多达12家知名线缆企业未能进入候选名单,否决原因主要是不符合采购评价检测、实质性响应、销售业绩或最高限价等初审要求。此次集采预估采购量达912万米,报价区间集中在3.68亿元至3.83亿元(含税)之间,各家报价差距不大,反映出头部线缆企业在成本控制与定价策略上已高度趋同。作为通信基础设施领域的最大采购方之一,中国铁塔的年度电力电缆集采历来被视为线缆行业景气度的风向标,其份额分配直接影响相关企业未来一年的订单基本盘。
【关键数据】
[1] 预估采购总量912万米(约9.12×10?米)
[2] 主力型号阻燃软电缆ZA-RVV采购量740万米,占比超81%
[3] 6家企业报价区间3.68亿元~3.83亿元(含税),价差不足4%
[4] 基准限价产品ZA-RVV 1×16不含税最高限价14.92元/米
[5] 中标份额梯度分配为40%、30%、20%、10%,共4名中标人
从产品结构看,本次集采涵盖阻燃软电缆、低烟无卤阻燃软电缆、交联聚乙烯电缆三大类共17种规格型号。其中主力型号阻燃软电缆ZA-RVV预估采购量高达740万米,占整体采购量的81%以上,是本次招标的绝对核心品类。ZA-RVV电缆采用ZA级阻燃材料,能够在火灾条件下抑制火焰沿电缆蔓延,广泛用于通信基站机房、配电系统等对消防安全要求较高的场景;低烟无卤阻燃软电缆在燃烧时释放的烟雾毒性更低、卤素含量近乎为零,主要应用于人员密集或密闭空间环境;交联聚乙烯(XLPE)电缆则通过化学交联工艺将聚乙烯分子结构由线型转变为网状,长期工作温度可提升至90℃,短路过载耐受能力显著优于普通聚氯乙烯绝缘电缆,适用于基站外市电引入等高负荷供电回路。招标文件设置了明确的价格锚点——基准限价产品阻燃软电缆(ZA-RVV 1×16)不含税最高限价为14.92元/米,这一参数既为投标报价设定了天花板,也折射出当前铜缆市场按米计价的成熟定价体系。
竞争格局方面,本次候选名单呈现出明显的江苏企业集群特征——排名前四的亨通线缆、中天科技、通鼎互联、俊知技术均来自江苏,与西隆电缆、民兴电缆共同构成候选阵容。这一分布与国内线缆产业的地域集聚高度吻合:江苏是全国电线电缆产量最大的省份之一,形成了从铜杆加工、绝缘材料到成品电缆的完整产业链配套。从报价策略看,6家企业报价落在3.68亿元至3.83亿元区间,最大价差仅约1500万元,价差幅度不足4%,表明在最高限价约束和成熟成本核算体系下,价格竞争空间已被极度压缩,评标权重更多向销售业绩、检测资质、技术响应等综合实力倾斜。12家企业的出局也印证了这一判断:销售业绩门槛、实质性响应要求等非价格因素成为筛选的主要标尺。亨通线缆背靠亨通集团,中天科技则兼具光纤光缆与电力电缆双主业,两家企业在运营商及铁塔历次集采中均保持头部份额,此次分列第一、第二延续了既有竞争态势。
从产业链视角分析,本次集采的传导效应将覆盖上游铜材、中游电缆制造和下游通信基础设施运维三个环节。电力电缆成本结构中,铜材占比通常在60%至70%之间,912万米的采购规模对应数千吨级别的精铜消耗量,对中标企业的原材料采购与套期保值能力提出较高要求。2024年以来铜价波动频繁,沪铜价格一度突破8万元/吨关口,如何在3.68亿元至3.83亿元的中标金额内锁定成本并保障交付,是各中标人面临的核心经营课题。对上游而言,头部线缆企业的规模化订单将优先流向具备稳定供货能力的铜杆、铜丝供应商,进一步强化大厂之间的绑定关系;对中游而言,17种规格型号的供货要求意味着产线切换与库存管理能力成为交付竞争力的关键;对下游而言,中国铁塔全国超过210万座站址的备电、动环系统改造持续产生电缆更新需求,铁塔能源的换电、备电业务扩张也直接拉动电力电缆消耗,构成集采规模的底层支撑。
商业化落地层面,本次招标明确了差异化的份额分配机制:项目最终将选取4名中标人,份额按照40%、30%、20%、10%的梯度分配,即综合排名第一的企业有望独揽约四成订单。以3.68亿元至3.83亿元的报价区间测算,第一中标人对应订单规模约在1.5亿元量级,第四中标人则在4000万元左右,头部集中效应明显。这一分配机制延续了运营商体系集采的通行做法,既保证头部企业获得规模效益,又保留多家供货以分散供应链风险。从应用场景看,912万米电缆将主要服务于中国铁塔的通信基站建设与改造、机房配电系统升级,以及铁塔能源在备电、换电、电力保障等能源业务板块的扩张需求。以主力型号ZA-RVV为例,单座宏基站的电力引入与机房配线通常消耗数百米电缆,740万米的主力采购量对应的基站服务规模可观。对于亨通、中天等企业而言,铁塔订单虽单价利润空间有限,但回款稳定、体量大,是支撑产能利用率和现金流的重要基本盘。
从行业趋势看,此次集采结果释放出三个信号。其一,线缆行业在通信领域的集中度仍在提升,25家投标、6家入围、4家中标的漏斗式筛选,叠加12家企业因业绩、检测等硬性指标出局,表明缺乏规模积累和资质储备的中小厂商正加速退出头部客户供应链。其二,阻燃、低烟无卤等安全类电缆成为采购主体,反映出通信基础设施对消防安全的合规要求持续收紧,ZB、ZA级高阻燃等级产品占比提升将带动绝缘材料、护套材料的技术升级需求。其三,中国铁塔联合铁塔能源共同招标的模式,显示其能源业务板块的采购体量已成长到与主业合并运作的规模,随着备电、换电、虚拟电厂等业务扩张,电力电缆、连接器件等配套集采规模有望进一步放大。对中标企业而言,40%至10%的梯度份额意味着未来一年订单确定性已基本锁定,而报价差距不足4%的结果也提示,下一轮竞争的胜负手将更多取决于交付能力、产品质量与成本管控,而非单纯的价格博弈。




