


移动通信网 赵哲超
第十届未来网络发展大会“未来网络助力全国一体化算力网产业发展论坛”10月23日在南京上秦淮国际文化交流中心举行,国家数据发展研究院数字科技与基础设施研究部主任罗松在会上披露了全国一体化算力网监测调度试验验证平台的最新运行数据:截至今年3月,平台监测范围已覆盖八大枢纽、十大集群以及九个非枢纽省份,接入算力设施超过1400个,监测算力规模达159万PFLOPS,环比增长12.8%。罗松以《构筑数字底座 共赢算力未来——全国一体化算力网建设实践与探索》为题作报告,系统阐述了“数、算、电、网”深度协同的建设思路,并提出构建“国家得底座、地方得发展、产业得效率、用户得实惠”的多方共赢格局。从需求侧看,罗松判断Token调用量还将持续增长,支撑力量来自编程、视频生成及智能办公为核心的通用型应用、智能体的爆发,以及人工智能从通用走向行业、走向实体的进程。在算力需求结构发生根本性变化的当下,这份报告为观察中国算力基础设施建设路径提供了一个切面。
【关键数据】
[1] 接入算力设施超过1400个(截至今年3月)
[2] 监测算力规模达159万PFLOPS,环比增长12.8%
[3] 中国发电量约10万亿千瓦时,美国约4.4万亿千瓦时
[4] 算电协同模式下单Token电力成本约为美国商业电价的55%到65%
[5] 2024年8月贵阳数博会发布全国一体化算力网监测调度试验验证平台,覆盖八大枢纽、十大集群及九个非枢纽省份
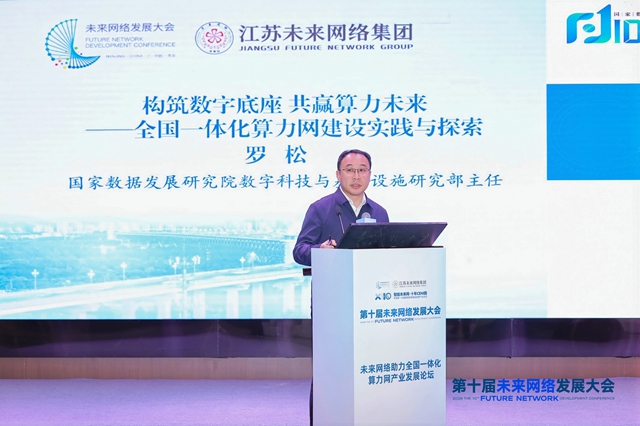
技术层面,罗松重点分析了今年基础模型能力跃升对算力基础设施提出的新要求。今年发布的新模型普遍具备超长上下文推理能力,这意味着推理算力和存力必须形成匹配关系——模型需要存储大量上下文信息,存储价格下降在某种意义上不可逆,同时算力调度也面临更高要求。数据集建设思路同样出现分化:年初业界做高质量数据集的重要出发点是把通用模型训练成垂域模型,但随着基础模型能力快速提升,很多行业转向“基础模型+智能体”路线,两类数据集的差别随之显现。在标准层面,本次论坛发布的并网网关成果源自全国数标委制定的全国一体化算力网国家标准,采用"1+N"结构推进:"1"是监测调度总平台建设,后续从并网、池化、计量、监测、安全防护形成一系列标准体系。罗松还提出与未来网络共同推动Token服务能力验证评估体系,验证算力提供方声明的服务与实际交付是否一致,直指当前算力市场服务计量不透明的痛点。
从中美竞争格局看,罗松引述的一组对比数据显示,中国发电量约10万亿千瓦时,美国约4.4万亿千瓦时,中国在能源和电力领域的优势处于全球独一档水平。短板同样明确:单芯片性能差距要正视。罗松给出的破解思路是“以体系补单点”——华为发布的950集群就是通过集群方式弥补单芯片劣势的典型案例。核心算法在于把网络、算力、能源结合成统一的大基础设施来算账:把能源优势、网络领域既有优势都算进去,以整体作用破解局部落后。按此测算,中国单Token成本是有优势的,拆开看单靠芯片则劣势明显。具体到算电协同模式,单Token的电力成本约为美国商业电价的55%到65%。这一测算框架将竞争维度从芯片制程转移到能源效率与调度体系,为中国在算力竞赛中提供了差异化路径,也解释了国家层面为何将算电协同列为先行先试的重点方向。
产业链层面,全国一体化算力网建设正在从试点、标准、平台三条线同步推进。试点层面,2024年6月国家数据局启动算力网先行先试工作,布局算电协同、算力监测调度、算力安全等方向;平台层面,2024年8月贵阳数博会发布全国一体化算力网监测调度试验验证平台。该平台下一步将构建全链路监测体系,推动多元算力并网池化和规模化调度,并探索算力券、Token券等新型应用机制——这一机制将直接降低中小企业获取算力服务的门槛,改变算力市场的交易结构。罗松对一体化算力网本质的表述是:不是简单地把地方资源汇聚到国家层面,而是从局部管控变成全局治理,形成全国统一的算力治理规则和协同机制;同时从资源供给走向运营服务,把分散算力变成服务,与Token服务结合,形成算力即插即用。这意味着产业链价值重心将从算力资源持有方向运营服务商和调度平台迁移。
商业化落地方面,下一阶段的重点是一体化算力监测调度的工程化部署。罗松表示,将结合前期试点标准化成果、试验验证平台以及未来网络的底层网络建设,实现统一纳管、实时监测、智能调度,这项工作将与即将成立的国家数据集团共同推进。国家数据集团的入场,标志着算力网建设从试验验证走向规模化运营的主体到位。算电协同的试验验证也将向纵深推进,下一阶段需要算力与电力两个行业在基础设施布局、调度响应机制、绿电溯源和认证上深度协同——这涉及跨行业的数据打通与机制重构,是整套体系中难度最高的环节之一。从监测调度平台接入1400多个设施、覆盖159万PFLOPS的进展看,并网池化的基础已经具备,Token券等应用机制的探索则将检验算力服务化能否形成真实的市场交易闭环。
行业走向层面,本轮算力基础设施建设呈现出三个清晰动向。其一,Token正在成为算力经济的基本计量单位,从罗松对Token调用量增长的判断,到单Token电力成本的测算,再到Token券机制的探索,整个体系围绕Token重构;其二,体系化竞争成为主基调,950集群以集群弥补单芯片、算电协同以能源优势对冲芯片劣势,都指向同一逻辑——在单点受限的条件下,通过架构和协同重建综合优势;其三,治理机制先行,从全国数标委的"1+N"标准体系,到Token服务能力验证评估体系,标准与规则的建设节奏明显快于以往基础设施建设周期。随着国家数据集团组建在即、监测调度平台持续扩容,算力并网、池化、计量、安全防护等标准体系将逐项落地,算力即插即用的服务形态距离规模化商用正在逼近,中国算力产业的竞争叙事也将从芯片性能之争转向系统效率之争。




