


移动通信网 林知远
在刚刚落幕的2026年OCP全球峰会上,NPO(近封装光学)成为光互连领域讨论密度最高的技术方向。光通信市场研究机构LightCounting在10月23日的博客文章中指出,IPEC国际光电委员会的研讨会是本届大会除主旨演讲外参与度最高的活动,演讲嘉宾覆盖阿里巴巴、华为、Meta、微软、英伟达、甲骨文及多家供应商,核心议题几乎全部围绕NPO展开。这场讨论的时间背景耐人寻味:甲骨文的Kannan Raj在会上披露,公司早在2016年就部署了首个NPO方案,当时称为MBOM,由甲骨文与TE Connectivity、Amphenol-FCI联合开发,其中部分工作后来演化为微软主导的COBO项目。但由于两家公司高层战略重心一度偏离硬件,两个项目均在2017至2019年间被突然终止。如今随着AI算力集群对互连带宽的需求爆炸式增长,这两家公司已重新回归硬件和光互连创新,NPO也从边缘探索走向产业主战场。LightCounting透露,将于本月晚些时候发布更新后的CPO/NPO市场预测,并同步发布《云数据中心以太网、光互连与Scale-up交换机——2026年10月》报告。本届峰会也是圣何塞举办的最后一届,因圣何塞会议中心无法容纳规模,2027年起全球峰会将迁至旧金山莫斯康尼中心,并至少持续到2030年。
【关键数据】
[1] 阿里巴巴首个3.2T NPO方案已投入生产
[2] 光迅科技64通道全重定时XPO模块误码率低于10???、功耗低于120W
[3] Terahop 6.4T NPO演示32通道误码率均低于5×10??,部分低于2×10???
[4] XPO误码率较2026年OFC首批演示改善约10000倍
[5] 微软要求NPO可靠性提升10倍,阿里目标单域1024个GPU经1024端口交换机全NPO互联
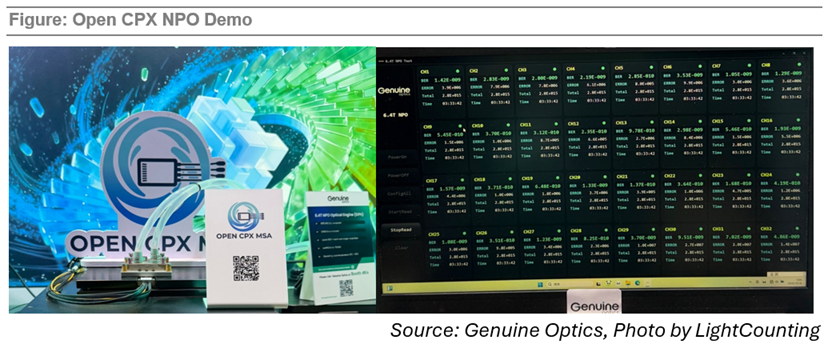
从技术原理看,NPO将光引擎置于交换芯片封装近旁而非传统可插拔模块位置,省去长距离电通道损耗,配合无DSP或轻DSP设计,可显著降低功耗与时延。本届峰会的现场演示数据成为技术成熟度的重要注脚:多个采用Open CPX外形规格的6.4T NPO模块进行了现场演示,其中华工科技的布局设计被LightCounting评价为最“优雅”,Terahop的演示表现同样出色,其32个通道的误码率(BER)均低于5×10??,部分通道甚至低于2×10???。Terahop还展出了16通道半重定时(LRO)XPO模块,误码率低于2×10???。光迅科技则在闭门演示中展示了一款64通道全重定时XPO模块,误码率低于10???,功耗低于120W。LightCounting特别指出,相较2026年OFC展会上的首批XPO演示,误码率性能改善约10000倍,一年之内的进步幅度反映出产业链在信号完整性、封装工艺和驱动器设计上的快速迭代。但技术挑战依然明确:微软的Yawei Yin将NPO形容为“通往更美好未来的桥梁”,同时直言“NPO的可靠性必须提升10倍”,并预计未来将出现多种NPO外形规格,甚至半重定时(half-retimed)的NPO变体方案。
竞争格局层面,NPO已经从概念验证进入规模化部署阶段,云厂商和设备商的路线图开始分化与交汇并存。阿里巴巴的姚志平确认,其首个3.2T NPO方案已投入生产,但研发工作仍在继续,未来两年的重点将转向中介层封装光学(Interposer Packaged Optics,IPO),他强调在Scale-up系统中,计算、光学和网络需要进行协同设计。甲骨文则分享了大规模部署800G LPO的经验与教训,指出对于LPO和NPO的未来部署,无DSP光引擎中的远程遥测仍是需要解决的关键问题之一,OCP正牵头开发针对NPO遥测的开源解决方案。在Scale-up互联方向,来自博通、Meta和微软的发言人基于OCI MSA分享了各自的NPO规划,显示以太网生态正在向原本由InfiniBand和NVLink主导的Scale-up域渗透。本届峰会的其他亮点同样指向光互连的多元化路径:思科和英伟达联合推出USFP光模块,Meta推出光背板机架架构,NPO和XPO的现场演示密集亮相。华工科技、Terahop、光迅科技三家中国及国际厂商的演示数据同台竞技,表明6.4T级NPO/XPO模块的工程化已不存在单点垄断,供应链多点开花的竞争态势正在形成。
从产业链角度分析,NPO的推进正在重塑光模块、连接器和封装环节的价值分配。传统可插拔光模块时代,DSP芯片占据约25%-30%的成本与功耗占比,而LPO/NPO路线削减DSP后,成本结构向高精度封装、光引擎与交换芯片的协同设计转移,这也解释了为何TE Connectivity、Amphenol-FCI等连接器厂商早在2016年就参与甲骨文MBOM项目——封装级互连的工艺门槛正在取代传统电接口成为竞争焦点。上游方面,光迅科技64通道全重定时XPO模块120W以下的功耗数据表明,即便保留重定时功能,功耗控制相比传统DSP方案仍有明显优势,这对单机架功耗已逼近100kW量级的AI训练集群尤为关键。下游方面,无DSP方案牺牲了链路诊断能力,远程遥测因此成为贯穿LPO与NPO部署的共同短板,OCP牵头开发开源遥测方案,实质上是云厂商以标准化手段填补DSP退场后留下的运维空白。姚志平提出的“一个Scale-up域内1024个GPU通过单层1024端口交换机互联、所有连接均采用NPO(或IPO)”的目标,则将上游封装、中层交换芯片和下游网络架构绑定为协同设计共同体,单一环节的厂商将越来越难以独立定义产品形态。
商业化进展方面,本届峰会传递出NPO从演示走向部署的明确信号。阿里巴巴3.2T NPO方案已投入生产,是目前公开确认的规模量产案例中最快者之一;甲骨文基于800G LPO的大规模部署经验则表明,去DSP路线在超大规模数据中心的实际运行中已积累可复用的工程教训。甲骨文在2016年至2019年间终止MBOM和COBO项目、又在2026年重返光互连创新前沿的历程,为行业提供了一个关于技术周期与战略耐心的样本——同一批技术构想,在AI集群互连需求爆发后重新具备了商业可行性。现场演示环节的商业化含金量同样可观:6.4T NPO模块的Open CPX标准化外形意味着多家供应商产品可互换,Terahop的16通道半重定时XPO以低于2×10???的误码率验证了LRO路线的工程可行性,光迅科技64通道全重定时XPO以低于10???的误码率和低于120W的功耗展示了高端路线的性能上限。LightCounting即将发布的CPO/NPO市场预测报告,预计将对3.2T至6.4T这一代际产品的出货节奏给出更细化的判断,而OCI MSA框架下博通、Meta、微软的Scale-up互联规划,则为NPO进入GPU直连场景提供了标准化通道。
行业趋势层面,NPO的热度攀升对应着AI基础设施互连架构的深层变革。峰会本身规模的扩张——圣何塞会议中心已无法容纳参会规模、2027年起迁至旧金山莫斯康尼中心并至少持续到2030年——从侧面印证了开放计算生态的扩张速度。技术路线上,三个方向的收敛趋势清晰可见:其一,NPO、IPO、XPO等封装级光学方案与LPO形成从轻量到重量的完整谱系,半重定时变体的出现填补了中间地带;其二,Scale-up与Scale-out网络的边界正在消融,阿里1024端口单层交换机全NPO互联的目标、博通与微软基于OCI MSA的Scale-up规划,都在推动以太网进入GPU对等互联腹地;其三,开源协作成为标配,从OCP的NPO遥测开源方案到OCI MSA,头部云厂商正以标准组织为载体锁定技术路线主导权。LightCounting报告中“云数据中心以太网、光互连与Scale-up交换机”的合并表述,本身即反映了三大板块的融合判断。对国内厂商而言,华工科技被评价为最“优雅”的布局设计、光迅科技闭门演示中约10000倍的误码率改善,均显示中国光器件企业在封装级光学这一新赛道上已占据演示级领先身位,下一步的竞争焦点将从单点性能转向量产良率、可靠性与遥测生态的完整性——微软提出的“可靠性提升10倍”要求,正是对所有入局者的量化考题。




