


移动通信网 赵哲超
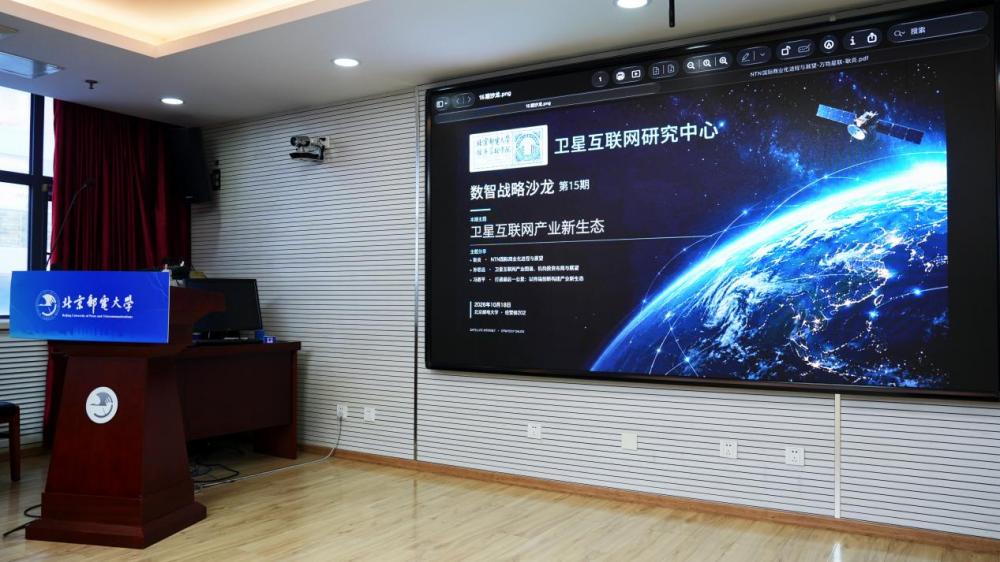
2026年10月18日,由C114与北京邮电大学经管学院卫星互联网研究中心联合举办的“卫星互联网产业新生态”战略沙龙在京落幕。本次沙龙由北邮经管学院副教授、卫星互联网研究中心主任张斌主持,三场专题分享分别围绕“NTN国际商业化进程与展望”“卫星互联网产业图谱、机构投资布局与展望”以及“打通最后一公里:以终端创新构建产业新生态”展开,后续讨论延伸至卫星物联网、开放标准、终端生态与出口合规。参与交流的专家和企业代表来自万物星联、天行探索、中雷电科、云链金汇、中关村科学城、北京市科学技术研究院战略所以及一家头部卫星运营商等十余家单位。讨论的焦点落在两个核心命题上:当3GPP NTN标准把产业链从纵向封闭推向开放协作之后,各环节如何重新定位;当组网不再构成瓶颈之后,商业变现该如何落地。值得注意的是,本次沙龙的时间节点恰逢《关于发展新质生产力的意见》出台,多位与会者将政策监管约束与产业规则重塑联系起来,使得讨论从单纯的技术与市场层面,进一步延伸至产业组织方式与政策环境的深层变革。
【关键数据】
[1] 2030年我国卫星互联网直接产业规模将接近1000亿元
[2] 中科国信卫星通信业务收入从2022年2000万元增长至2025年1亿元
[3] 地面设备业绩兑现滞后在轨制造6至12个月
[4] 2027至2028年为终端规模放量窗口期
[5] 全球近乎100%的传统卫星运营商已进入NTN领域
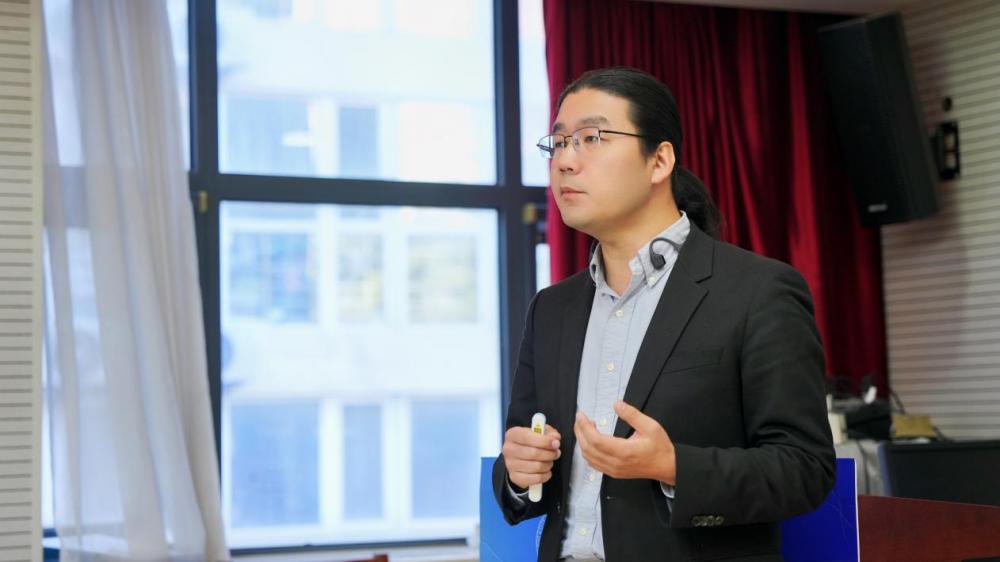
NTN标准被视为打开规模市场的关键钥匙。北京万物星联总经理耿炎在题为“NTN国际商业化进程与展望”的分享中系统梳理了全球NTN产业跟踪结果。据其观察,随着3GPP NTN标准与产业的持续推进,全球近乎全部传统卫星运营商都已进入NTN领域,产业格局正在经历类似数码相机对胶卷行业的重构。耿炎将老牌运营商的处境比作数码相机与胶卷——既看到NTN带来的增量,又担心它过快侵蚀原有业务。他指出,NTN标准与业务普及必然带来两个结果:一是规模扩大,二是价格持续竞争,运营商比拼的不再单纯是技术和性能,而是客户经营、网络规模、服务质量以及生态覆盖能力。在随后的交流中,与会专家重点探讨了当前IoT NTN赛道及其标杆企业Skylo的商业模式。专家们认为,在卫星互联网产业版图中,IoT NTN是最确定性的赛道,将会孕育出百亿级公司。Skylo的轻资产“虚拟运营商”模式充分利用了NTN标准带来的产业规模红利,但伴随着星座运营商的集体直接入场,产业会不会出现“批零倒挂”现象仍需观察。专家还强调,不能只盯着星座与组网,而要打通芯片—模组—终端—运营的全产业链,发挥国内制造业环节优势,加速终端出海。
从投资机构视角看,北京中关村科学城公司投资事业部高级经理孙思远给出了一组关键判断:卫星互联网是未来十年确定性最高的硬科技赛道之一,2030年我国直接产业规模将接近1000亿元,价值兑现将沿“制造发射→终端→运营”逐级展开,成本每下一个台阶,价值就向产业链下一段迁移。从全球竞争格局来看,SpaceX凭低成本发射与规模组网领跑,中国GW与千帆双星座并跑,差距集中在规模、用户体量与发射成本三个维度。从投资节奏看,短期应押注“降本能力强”的环节,包括可回收火箭、批量造星与核心载荷/芯片;中期抓终端降本飞轮与手机直连放量;长期布局运营牌照与机载、海事、物联网、应急等盲区应用。中科国信的业绩数据印证了终端环节的兑现能力:其卫星通信业务收入从2022年的2000万元增长到2025年的1亿元,三年增长四倍。对于C端市场最受关注的手机直连,部分专家表达了不同观点——虽然NTN标准降低了终端门槛和成本,但关键是如何提升运营企业的ARPU值。与会专家还指出,产业成本虽有巨大下降空间但也存在明显下限,需按订单与用户体量基本面兑现价值,同时重点防范频轨资源、运力成本与盈利周期三类风险,行业与应急场景先行变现,逐步培育C端市场。
产业链视角下,终端环节被普遍视为商业闭环的“最后一公里”。中科国信副总经理冯晋平指出,运营商正从建星座转向用星座,终端离客户最近;地面设备的业绩兑现通常滞后在轨制造6至12个月,2027至2028年是终端规模放量的窗口期。对于终端产品而言,需要应对应用场景的差异性,突破四个卡点:高动态可靠连接、恶劣环境适应、极限功率预算、规模成本部署——“每一个卡点,都是终端厂商的护城河”。据冯晋平介绍,中科国信自2008年起与清华大学团队联合研制卫星通信系统,具备全部资质与出口许可,目前正在筹划新一轮融资,落地卫通终端产品生产基地,目标是成为国内领先、世界一流的卫星通信地面设备制造商和解决方案服务提供商。产业链上游的判断同样值得对照:作为商业航天相控阵领域头部企业,广州中雷电科董事长甘星洋认为,国内商业航天并非落后于欧美,而是缺少类似SpaceX具备强系统统筹能力的龙头企业。对比电动车赛道国内已跑出完整产业集群,商业航天要自主孵化产业链,仍面临典型的“先有鸡还是先有蛋”难题——上游降成本、产品定义都依赖系统侧拉动,不少配套企业仍习惯按总体方需求接单,尚未形成需求、应用、技术、产品一体化的系统牵引闭环。
商业化落地的路径选择成为本次沙龙最具争议性的话题。天行探索创始人熊松宁结合《关于发展新质生产力的意见》的顶层设计指出,新规在安全前提下规范产业发展,政策倡导方向属长期战略赛道,企业切忌盲目入局;监管约束落地,恰恰是行业进入规则重塑、变革机会显现的阶段。他判断,相关部门支持重心已经从技术、产品转向场景落地,当前硬科技赛道扎堆追逐0到1突破,却普遍面临产能过剩、场景缺失的困境,产业机会更多集中在10到100的商业化环节。在企业策略上,熊松宁主张选择大市场里的小切口深耕,而非争抢大赛道或者局限于狭小赛道,依靠场景、资源构筑壁垒,因为单一技术很难形成长期护城河。同时要推进多要素资源融合——单纯卫星通信当前仍属于低频小众市场,难以做大,可面向交通、海洋等场景挖掘新消费机会,做好“场景经济”的赋能者。互动环节中,云链金汇副总经理董玉涛、北京市科学技术研究院战略所副所长黎晓东、晨声咨询创始人陈宝亮、北邮人工智能学院教授董超、C114总编辑周桂军等,分别从投融租赁、行业应用、战略研究、出海合规等环节参与交流,多维度补全了产业生态的拼图。
综合本次沙龙各方观点,卫星互联网产业正处在从技术验证迈入规模组网的关键转换期,产业逻辑的重心从“能不能组网”转向“能不能赚钱”。NTN标准推动的开放协作,正在瓦解传统卫星运营商的封闭生态,价格竞争与规模扩张将成为未来数年的主旋律,IoT NTN赛道有望率先跑出百亿级公司。终端环节的窗口期判断——2027至2028年规模放量、地面设备滞后在轨制造6至12个月——为产业链上下游的投资与产能规划提供了明确的时间坐标。中科国信三年四倍的收入增长,则从微观层面验证了离客户最近的环节最先产生现金流的商业逻辑。与此同时,产业风险同样清晰:频轨资源、运力成本与漫长的盈利周期,决定了行业与应急场景必须先行变现、C端市场逐步培育的渐进路径。GW与千帆双星座并跑追赶SpaceX的过程中,差距集中在规模、用户体量与发射成本,谁能率先补齐系统统筹能力短板、打通需求—应用—技术—产品的牵引闭环,谁就能在2030年近千亿的国内市场中占据主导位置。




