


移动通信网 林知远
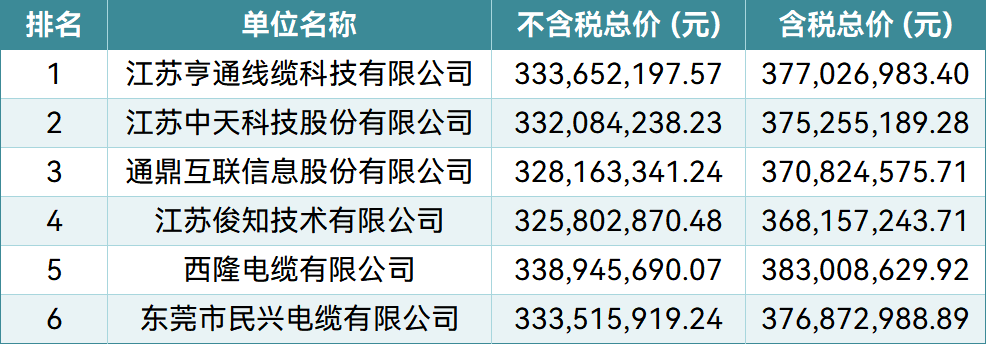
10月22日,中国铁塔股份有限公司联合铁塔能源有限公司正式公示2026年电力电缆(铜缆)产品集中采购项目中标候选人名单,这一规模超3亿元的集采项目落地,为国内通信线缆行业年度最重要的订单之一画定了分配格局。本次招标共吸引25家企业参与角逐,经过7人评标委员会的综合评估,最终6家企业入围:江苏亨通线缆科技有限公司综合排名第一,江苏中天科技股份有限公司位列第二,通鼎互联信息股份有限公司排名第三,江苏俊知技术有限公司、西隆电缆有限公司、东莞市民兴电缆有限公司分列第四至第六位。从报价情况看,6家入围企业的报价均落在3.68亿元至3.83亿元(含税)区间,价差不足1500万元,折射出头部线缆厂商在成本控制与报价策略上的高度趋同。值得注意的是,竞争的激烈程度从淘汰率即可见一斑——多达12家知名线缆企业未能进入候选名单,否决原因主要集中在不符合采购评价检测、实质性响应、销售业绩或最高限价等初审要求,行业洗牌态势清晰可见。
【关键数据】
[1] 集采总报价区间3.68亿元~3.83亿元(含税)
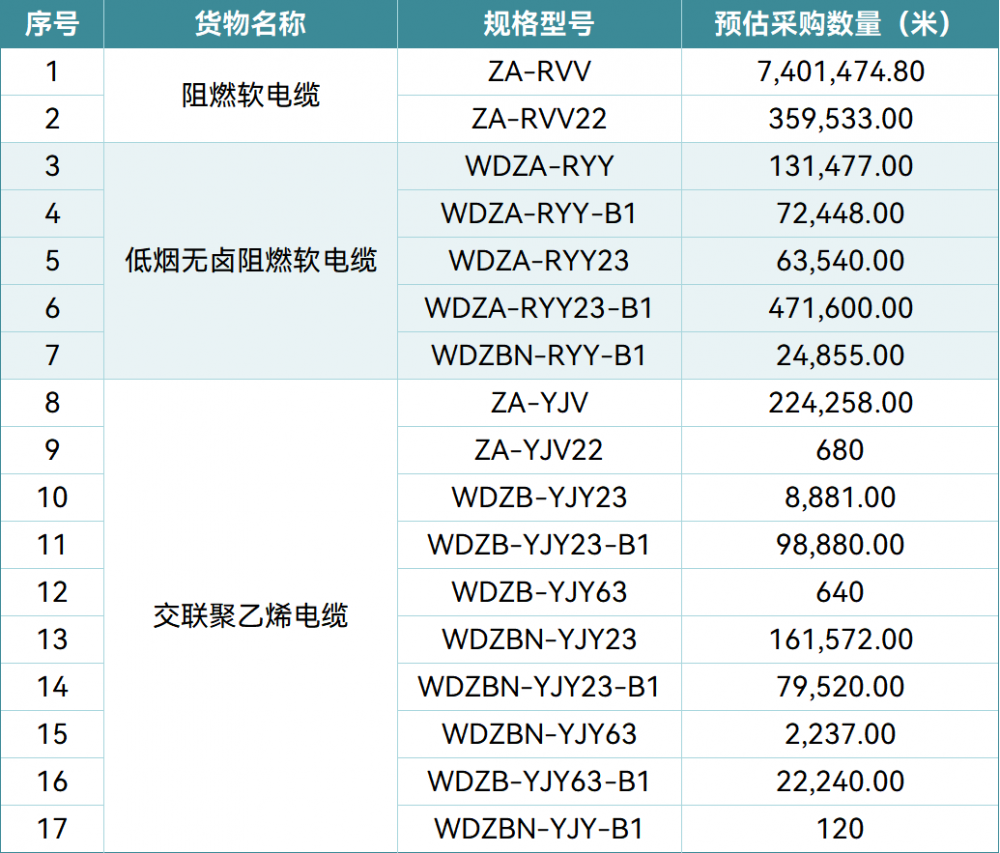
[2] 预估采购量912万米,主力型号ZA-RVV达740万米
[3] 基准限价产品ZA-RVV 1×16不含税最高限价14.92元/米
[4] 25家企业竞标,6家入围,12家被否决,最终选取4名中标人
[5] 中标份额分配为40%、30%、20%、10%
从技术规格看,本次集采预估采购量为912万米,产品涵盖阻燃软电缆、低烟无卤阻燃软电缆、交联聚乙烯电缆三大类共17种规格型号。其中主力型号阻燃软电缆ZA-RVV预估采购量高达740万米,占整体采购量的81%以上,是绝对核心品类。ZA-RVV类阻燃软电缆主要用于通信基站机房内部的配电布线,其ZA级阻燃等级意味着电缆在燃烧条件下能有效阻止火焰蔓延,满足基站密集布线环境下的消防安全要求。低烟无卤阻燃软电缆则在阻燃基础上进一步降低燃烧时的烟雾释放量和卤化氢气体排放,适用于封闭机房、地下空间等人员设备密集场景;交联聚乙烯(XLPE)绝缘电缆凭借更强的耐热性能和载流能力,多用于基站外市电引入等大电流传输环节。三类产品形成从机房配电到外电引入的完整供电链路覆盖,与铁塔能源在备电、换电、储能业务上的扩张形成配套。价格方面,招标设置了严格的最高限价,基准限价产品阻燃软电缆(ZA-RVV 1×16)不含税最高限价为14.92元/米,这一价格锚点直接压缩了厂商的报价空间。
从市场格局看,本次中标候选人名单基本复刻了国内通信线缆行业的头部阵营。亨通线缆背靠亨通光电,后者2024年营收规模超500亿元,其线缆板块在电力传输领域具备从铜缆到光纤光缆的全品类能力;中天科技同样为行业双雄之一,在海缆、电力电缆、光通信三大板块均有深厚积累;通鼎互联、俊知技术则长期深耕运营商和铁塔系集采市场,在通信配套线缆领域份额稳定。相比上一轮铁塔电力电缆集采,本次参与企业数量达25家,但入围门槛明显抬升——销售业绩、检测报告、实质性响应等初审条款将12家企业挡在门外,反映出国资集采对供应商资质审查的持续收紧。份额分配上,项目最终将选取4名中标人,份额按40%、30%、20%、10%梯度切分,这意味着综合排名前四的亨通线缆、中天科技、通鼎互联、俊知技术将实质性分享订单,其中亨通线缆有望斩获约1.5亿元左右的份额(按其报价与40%份额测算),第五、第六位的西隆电缆和民兴电缆则作为备选梯队。
从产业链视角分析,本次集采的上游核心变量仍是铜价。以基准产品ZA-RVV 1×16为例,该规格每米含铜量约0.14公斤,按当前沪铜约7.5万元/吨的价格测算,仅铜材成本即约10.5元/米,占14.92元/米最高限价(不含税)的70%以上,铜缆行业的成本结构与大宗商品价格深度绑定。这也是6家厂商报价高度集中的根本原因——在限价采购模式下,报价下探空间受制于刚性的原材料成本。下游需求端,中国铁塔运营着超210万座通信站址,叠加5G-A网络建设、算力中心扩张带来的站点电力扩容需求,电力电缆的年化消耗量保持稳定增长。铁塔能源近年来加速布局智能备电、综合能源服务,其外市电引入和机房改造项目对交联聚乙烯电缆等品类的拉动作用逐步显现。对线缆厂商而言,铁塔集采虽然毛利率有限,但订单规模大、回款有保障,是维持产能利用率的重要基本盘,尤其在光通信市场价格承压的当下,铜缆业务对冲了部分盈利波动。
商业化落地层面,本次集采的执行周期覆盖2026年全年,912万米的采购量将直接服务于全国范围内的基站新建、改造与备电项目。从应用场景拆解,740万米的主力型号ZA-RVV阻燃软电缆主要流向5G宏站和机房配电改造,随着三大运营商推进低频重耕和5G-A部署,存量站点的电源系统扩容产生了持续的软电缆替换需求;低烟无卤产品则更多应用于数据中心配套站点和城市核心区机房;交联聚乙烯电缆对应外市电引入工程,单体基站外引电长度通常在100米至300米之间,是站点供电工程的必需材料。对中标企业而言,进入铁塔供应商名录的意义超出单次订单本身——40%至10%的份额梯度既是当期收入,也是下一轮集采评标中销售业绩的加分项,形成“中标—业绩—再中标”的循环。亨通、中天两家头部企业近年均将通信能源配套作为增长曲线,亨通旗下电力传输板块2024年营收同比增长约10%,铁塔订单的持续获取为其提供了稳定出货通道。
从行业趋势看,本次集采释放出三个明确信号。其一,集采集中度持续提升,25家竞标仅4家实质中标,头部厂商凭借规模成本、资质完备性和全国交付网络进一步收割份额,中小线缆企业面临“入围即亏损、不入围即出局”的两难。其二,采购标准精细化,17种规格型号的分类采购和14.92元/米的基准限价,显示铁塔的物料成本管控已颗粒化到单品单价,倒逼厂商通过工艺优化和供应链协同降本,而非单纯价格战。其三,能源业务配套需求上行,铁塔能源在换电、备电、储能领域的扩张正在创造新的线缆需求增量,电力电缆集采规模从往年水平稳步抬升至3.8亿元量级。对中标六强而言,3.68亿元至3.83亿元的总盘子虽算不上巨额,但在铜价高企、行业价格战延续的2025年,这一确定性订单对稳定四季度排产和2026年产能规划的价值不容低估,而12家落选企业的出局也预示着通信线缆市场的出清仍在加速。




