


移动通信网 云坪
11月10日,国家广播电视总局发布2026年前三季度广播电视服务业统计数据。初步统计,2026年前三季度全国广播电视服务业总收入11330.88亿元,同比增长8.02%;其中实际创收收入10184.56亿元,同比增长8.97%。在这份保持较快增长的财报背后,一项用户数据的变化格外引人关注:截至9月末,广电5G用户超过4400万户——对比半年前“近4400万户”的官方表述,用户增量极微,5G用户增长出现显著见顶趋势。与此同时,全国有线电视实际用户降至2.04亿户,广播节目播出时间1151.19万小时,电视节目播出时间1377.99万小时,整个广电行业的业务结构正在经历深刻重构。
【关键数据】
[1] 广电5G用户超过4400万户(2026年9月末)
[2] 2026年前三季度广播电视服务业总收入11330.88亿元,同比增长8.02%
[3] 网络视听服务机构总收入6398.93亿元,广播电视机构总收入4931.95亿元
[4] 2025年第三季度广电5G单季净增约450万户,2026年同期增量极微
[5] 有线电视实际用户2.04亿户,两年间净减约300万户
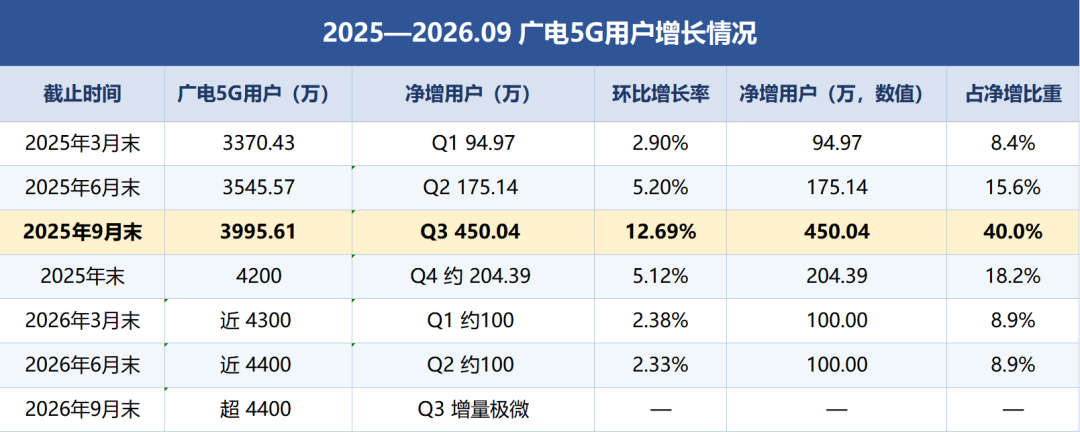
回溯近两年的增长曲线,广电5G用户清晰地经历了“冲高—回落—近乎停滞”三个阶段。2025年是规模性增长的一年:3月末用户3370.43万户,6月末3545.57万户,9月末冲至3995.61万户,仅第三季度就净增约450万户,创下单季纪录;到2025年底,用户已达近4200万户。然而2026年增速急转直下:3月末近4300万户,季度净增降至约100万户;6月末近4400万户,净增维持约100万户;三季度官方表述变为“超过4400万户”,增量极微。对比来看,2025年用三个季度走完约830万户增长,2026年同样三个季度仅完成约200万户,增长动能萎缩超过七成,拐点出现在2025年三季度冲高之后。
见顶背后有多重结构性原因。其一,携号转网红利基本释放完毕。广电5G自192号段放号以来,主要依靠低资费套餐和携号转网政策撬动存量市场,前期增长中相当部分来自价格敏感型用户的迁移,当政策红利消耗殆尽,缺乏新增长引擎,增速回落成为必然。其二,移动通信市场本身已无增量空间。三大运营商的移动用户早已趋于饱和,存量博弈之下,后来者要持续从对手手中“抢人”,需要在网络覆盖、终端适配、服务体系上同步跟上,而广电在覆盖和渠道上的短板决定了其很难长期支撑高增长。其三,有线电视基本盘仍在流失:实际用户从2025年3月末的2.07亿户降至9月末的2.04亿户,两年间净减约300万户,传统大屏用户加速向网络视听平台迁移。
从收入结构看,行业分化已十分明显。按主体划分,广播电视机构总收入4931.95亿元,网络视听服务机构总收入6398.93亿元,后者已达前者的1.3倍左右,内容消费的主阵地已实质性转移至网络视听平台。这种结构性变化对广电股份的经营构成双重压力:一方面,“老业务”有线电视用户持续缩水,从2.07亿户到2.04亿户的流失虽看似幅度有限,但对应的是最优质的固网家庭用户;另一方面,“新业务”5G增速放缓,意味着依靠用户规模摊薄网络建设和获客成本的路径受阻。传统电信运营商在ARPU值管理、存量运营方面已形成成熟体系,而广电此前的竞争策略高度依赖低价获客,成本结构难以支撑长期价格战。
增长见顶并不意味着广电5G没有发展空间,而是意味着发展逻辑必须切换。一方面是押注差异化场景:广电独有的700MHz黄金频段具备传播损耗低、覆盖半径大、建网成本低的特点,在广覆盖、低成本场景(农村、偏远地区、物联网)具备天然优势,与其在城市存量市场与三大运营商缠斗,不如在差异化市场建立根据地。另一方面是从规模经营转向价值经营:与其追求用户数,不如提升存量用户的ARPU与在网时长,把“低价获客”的包袱转化为精细化运营的起点。此外,有线电视用户与5G用户的融合捆绑(全业务套餐、内容+通信权益)尚有可观空间——2.04亿有线用户是有线电视与5G融合渗透的潜在池,参照运营商融合套餐30%以上的渗透率水平,这一转化路径的商业价值不容低估。
从3370万户到4400万户,2025年单季450万的冲高犹在眼前,但2026年三季度用户增长已近乎停滞,规模扩张的窗口正在关闭。对广电5G而言,承认见顶未必是坏事——真正的考验是能否在增长触顶之前完成从“抢用户”到“做价值”的换挡。当前广电手中仍有几张牌:700MHz频段的覆盖优势、2.04亿有线用户的融合潜力、以及11330.88亿元总收入背后仍在增长的内容产业基本盘。若能在农村及物联网等差异化市场建立根据地、通过全业务捆绑提升单用户价值,广电5G仍可在饱和市场中找到生存空间;反之,若延续低价冲量的路径,用户规模很可能长期徘徊在4400万量级,增长故事将就此画上句号。




