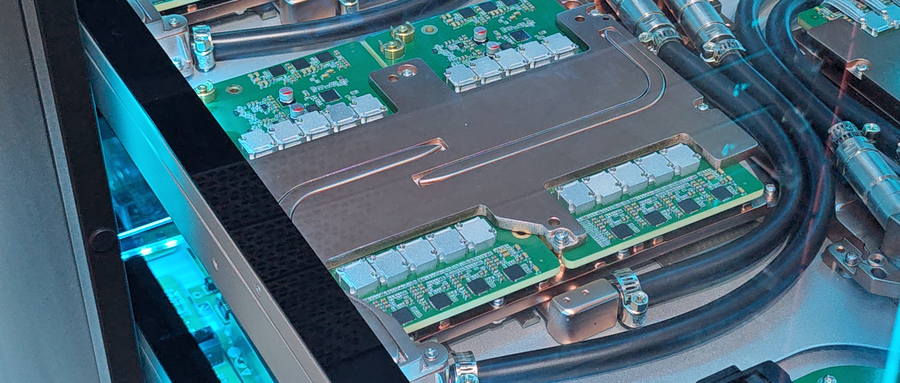
2025 年华为的账本上,研发费用是 1,923 亿,占全年收入 21.8%。把近十年加起来,这个数超过 13,820 亿。一家被连续制裁、芯片买不到最先进制程的公司,每年把五分之一的收入砸回研发,最重的一笔,压在了“算力”这两个字上。
昇腾,不是一颗芯片那么简单
海思体系里,麒麟管终端、鲲鹏管通用计算,昇腾专门管 AI。2026 年华为全联接大会给出的路线图写得很直白:2026 年一季度先上昇腾 950PR 推理芯片,四季度上 950DT 训练芯片,之后每年一代,一路迭代到 2028 年。名字里的 PR 是推理、DT 是训练,分工明确——推理要低延迟、高并发,训练要大带宽、能堆规模,华为把它们分两条线推进,等于把 AI 的两个战场都铺上了自己的装备。昇腾 384 超节点已经规模服务互联网、金融、运营商、电力这些行业,CloudMatrix 架构能把规模从 384 卡一路扩到 8,192 卡。换句话说,它想做的不是卖一颗芯片,而是把 AI 算力的整张网自己搭起来——从芯片、超节点到集群调度,全栈自研。海思手里还有麒麟、鲲鹏、巴龙、天罡、凌霄一整排自研芯片,昇腾只是面向 AI 的那一块,它的打法和英伟达不同:英伟达卖芯片加软件栈,华为卖芯片加超节点加云,把客户的机房一起算进自己的边界里。
七成的地基,长在中国
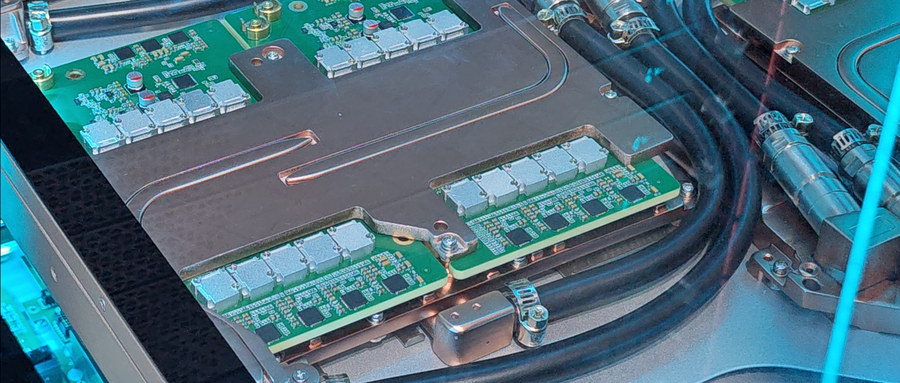
第三方机构的口径里,昇腾在中国 AI 基础设施的市场份额超过 70%,国内 TOP 车企里约 95% 的智驾系统,把昇腾当算力底座。这两个数字华为自己没在年报里写,来源于赛迪网引述的 IDC、Omdia 等机构,标注待核实,但方向是清楚的:当很多同行还在为一块 GPU 发愁时,中国马路上跑的智能汽车,很大一部分的“大脑”,是华为喂出来的。华为云自己也在用昇腾——盘古大模型、智算云服务全球客户超 1,800 家,底座就是这批国产算力。自研芯片先喂自家云,再往外供给车企和互联网,这条路走得比单纯卖芯片稳。鲲鹏加昇腾的开发者加起来近 800 万,合作伙伴超过 9,800 家,孵化的行业方案 26,000 多个,生态这件事,它确实走在了前面。当然,70% 这个份额来自第三方转述,华为年报没认过,我也只把它当方向看。但一个事实摆着:在被制裁、拿不到最先进制程的年份里,它没把算力这件事交给别人,而是自己把芯片、超节点、云一层层垒起来。
地基之外,还有一张更老的网
容易被忽略的是,华为在全球电信设备六大领域——宽带接入、微波与光传输、移动核心网、无线接入网、运营商路由与交换机——2025 年全部拿下收入第一,剔除北美市场后整体份额达到 41%,创了历史新高。财富世界 500 强 2026 年榜它排第 81 位。这六大领域里单看无线接入网,全球前五就是华为、爱立信、诺基亚、中兴、三星,华为居首;剔除中国市场的口径下,它在海外也排第一。昇腾是新的地基,但撑着它的,是那张经营了三十年的运营商网络——国内这张网在养算力,海外那张网在养基本盘,两张网叠起来,才是它敢每年投 1,923 亿搞研发的底气。任正非个人只持有约 0.59% 的股份,公司 100% 由员工通过持股平台持有,这种结构让它不必对短期股价负责,可以一年一投、十年一图。华为自己把 2026 年全年的算力迭代写进了路线图,成不成,得等 2028 年那份路线图走完,再回头看一眼。