


移动通信网 赵哲超
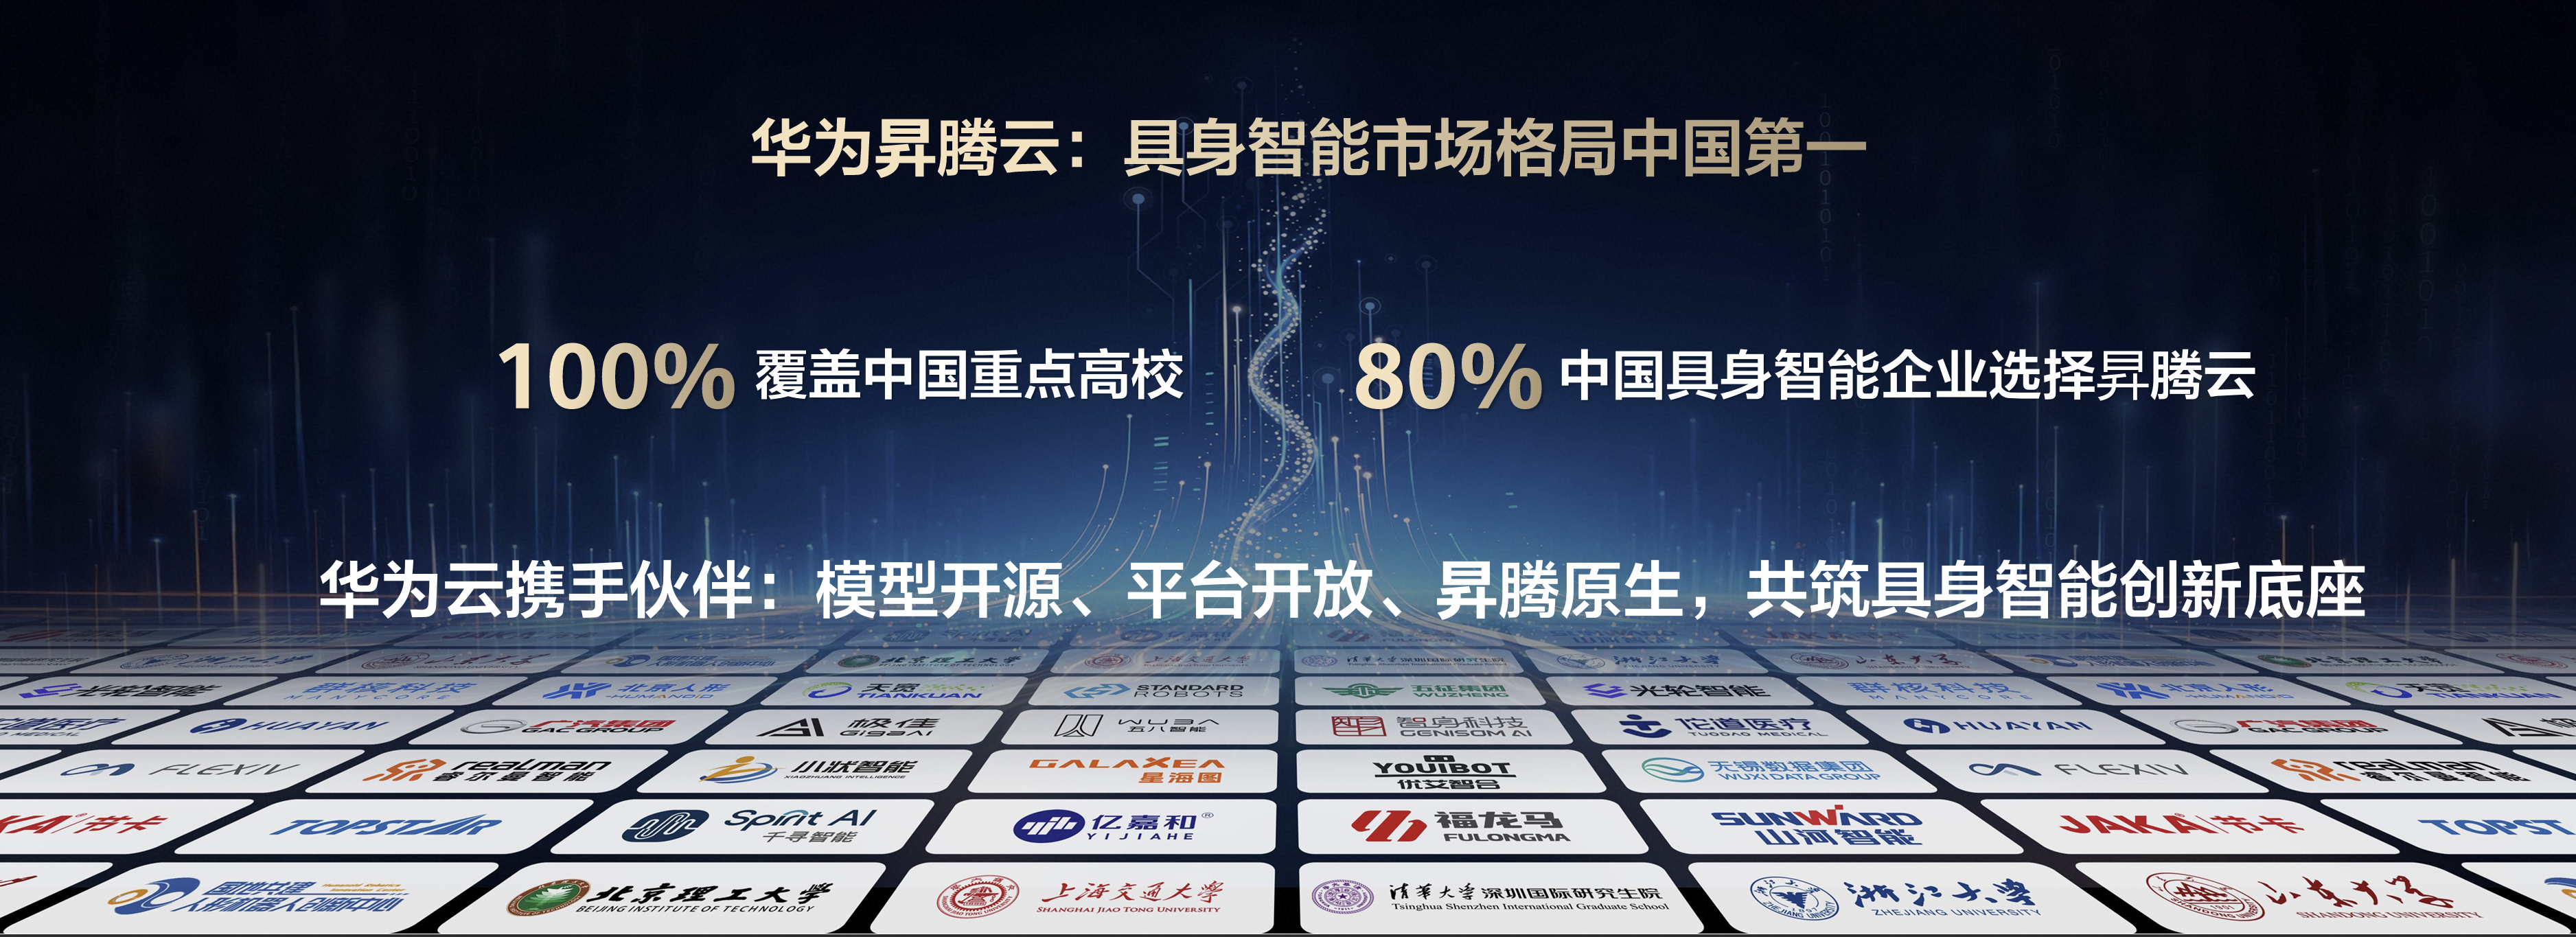
11月16日,华为云在CloudRobo具身世界模型发布会上公布了一组关键数据:在中国具身智能行业市场格局中,华为昇腾云位列第一,已有80%的中国具身智能企业选择昇腾云作为算力底座,重点高校基本实现全覆盖。这一数据出现在具身智能从实验室走向产业化的关键窗口期,意味着国产云阵营中的算力底座与生态入口之争已初步分出格局。在当前智能机器人产业加速演进、大模型与本体深度耦合的阶段,算力供给、训练效率和生态聚合能力成为决定产业走向的核心变量。华为云凭借昇腾云的自有算力体系与CloudRobo平台的生态纵深,构建起从芯片到框架再到应用的全栈能力。目前CloudRobo平台已汇聚超16500个专业具身开发者、230多家企业和高校,沉淀1500多项行业资产,覆盖工业、电力、环卫、医疗康养等多个落地场景,生态聚合效应已经形成规模。
【关键数据】
[1] 80%的中国具身智能企业选择昇腾云
[2] CloudRobo平台汇聚超16500个专业具身开发者
[3] 230多家企业和高校接入生态
[4] 沉淀1500+行业资产
[5] CloudRobo-WM1.2在RoboTwin 2.0、Libero Pro 2.0评测均位列Top 1
技术层面,华为云此次发布的昇腾原生具身世界模型CloudRobo-WM1.2是核心看点。该模型采用共享世界模型骨干网络,实现预测增强的世界表征,基于世界模型原生DualAct架构完成世界模型原生动作生成,摆脱了传统“感知—规划—执行”分离式架构的局限,让机器人在仿真环境中就能学习真实物理世界的运动规律。在RoboTwin 2.0和Libero Pro 2.0两项业界权威评测中,CloudRobo-WM1.2均位列第一名,这一成绩也验证了国产昇腾算力训练世界领先具身模型的可行性。配套的基础设施方面,华为云推出具身亲和的原生昇腾云,形成算力基础设施、算网数存、AI框架三层架构,为具身企业提供从底层芯片到上层框架的国产化算力底座。华为云将其定位为“行业AI梦工厂”,目标是打造覆盖数据合成、模型训练、仿真验证到云边端部署的一站式开发平台,让本体厂商“带着硬件接入、带着模型离开”。
从市场格局看,具身智能云服务已成为云计算厂商争夺的新赛道。中国主流云厂商均在加码布局,但华为被普遍视为布局最深的一家,其结构性优势在于“星闪+鸿蒙”的端边云协同布局,与昇腾云算力底座共同构成差异化壁垒。相比之下,其他云厂商多以通用GPU算力租赁和单点工具服务切入,缺乏从芯片、通信协议到操作系统的全栈整合能力。华为云的生态伙伴名单也反映出其渗透深度:既有亿嘉和、拓斯达、福龙马等A股上市公司,也包括节卡、千寻、星海图、优艾智合、斯坦德、睿尔曼机器人等头部未上市本体企业,覆盖了从工业机器人到服务机器人的主要细分赛道。80%的企业渗透率意味着,在中国具身智能产业化的第一波浪潮中,昇腾云已成为事实上的行业默认选项,后来者面临极高的生态迁移成本。
产业链层面,具身智能的上下游正在围绕昇腾云重新组织。上游是算力芯片与AI框架供给,昇腾通过自研架构规避了外部供应链的不确定性,为国内本体厂商提供了稳定且合规的算力来源,这在当前高端AI芯片获取受限的环境下尤为关键。中游是平台与工具链,CloudRobo沉淀的1500多项行业资产大幅降低了开发者的冷启动成本,企业不必从零构建数据集与仿真环境,可直接复用平台能力。下游是本体制造与场景运营,230多家企业和高校的接入形成了需求与技术双向反馈的正循环。成本结构上,具身智能企业最大的支出长期集中在数据采集、模型训练算力和仿真验证三大环节,CloudRobo的一站式平台将这三环节整合,配合世界模型的数据合成能力,可以用仿真数据替代部分昂贵的真实采集,显著压缩研发成本,这也是80%企业选择该平台的现实驱动力。
商业化落地方面,CloudRobo的应用场景已经从概念验证走向实际部署。在工业制造领域,与拓斯达等企业合作推进产线机器人的具身化升级;在电力行业,亿嘉和的电力巡检机器人依托平台完成模型训练与部署;在环卫领域,福龙马的智能清扫装备接入昇腾云进行仿真验证;医疗康养场景中,具身模型正在支撑康复辅助与服务机器人的开发。高校侧的覆盖则承担着人才与技术的孵化功能,16500名专业具身开发者构成了产业持续供给的工程师池。华为云官方表示,将构建“硅基黑土地”做好算力底座,CloudRobo作为一站式开发平台承担生态入口角色。CloudRobo-WM1.2在RoboTwin 2.0、Libero Pro 2.0评测中的双第一成绩,也为商业客户提供了可量化的技术信任背书,缩短了从接触到签约的决策链条。
从行业趋势看,具身智能正处于从演示到规模商用的转折点,世界模型与端到端动作生成成为技术竞争的焦点。华为云“算力底座+开发平台+端边云协同”的三层打法,正在将单点技术优势转化为体系化的生态壁垒。星闪技术解决机器人的低时延通信问题,鸿蒙打通机器人本体与云端的操作系统层,昇腾云承担训练与推理算力,三者形成的闭环是其他厂商短期内难以复制的结构性能力。对企业动向而言,80%的渗透率和重点高校全覆盖意味着华为云已锁定中国具身智能产业的主要增量玩家,后续随着CloudRobo-WM系列模型迭代和行业资产库扩充,生态飞轮效应将进一步放大。对于本体厂商而言,接入国产算力底座既获得了稳定的训练资源,也规避了供应链风险;对于行业整体而言,一个统一的一站式平台将加速具身智能从单点场景验证走向跨场景规模化复制,中国具身智能产业化的路径正在被重新定义。




