


移动通信网 云坪
6G标准化进程正遭遇前所未有的架构分歧。市场研究公司Omdia最新报告显示,3GPP SA2工作组在2026年8月布拉格第176次会议上,将多份6G架构提案整合为三个候选方向,而这三条相互竞争的技术路线正威胁着全球6G标准的统一性。与4G、5G时代“从零开始的蓝图规划”不同,6G核心网的争论已超越协议层面的修补——5G时代不过是将传统电信信令替换为web原生接口,而此次则是一场演进与重构之间的高风险拉锯战。更深层的矛盾在于,核心网架构决策将直接决定谁能掌控从网络侧延伸至终端侧的“智能”与“服务执行”权。当前运营商仍在消化5G SA部署的资本开支且未获得可观商业回报,这使得成本考量首次成为代际演进的核心变量。3GPP“6G系统架构研究”(FS_6G_ARC)已完成65%,架构决策截止日期被设定为不晚于2026年11月的SA2第178次会议,最终报告将在TSG SA第114次会议上提交。
【关键数据】
[1] 6G系统架构研究(FS_6G_ARC)完成度为65%
[2] 17家主流运营商联合提交6G架构演进立场文件
[3] 3GPP架构决策截止日期为2026年11月SA2第178次会议
[4] 3GPP SA2第176次会议于2026年8月在布拉格整合出3个候选架构方向
[5] 基带芯片迭代周期约为18至24个月一代
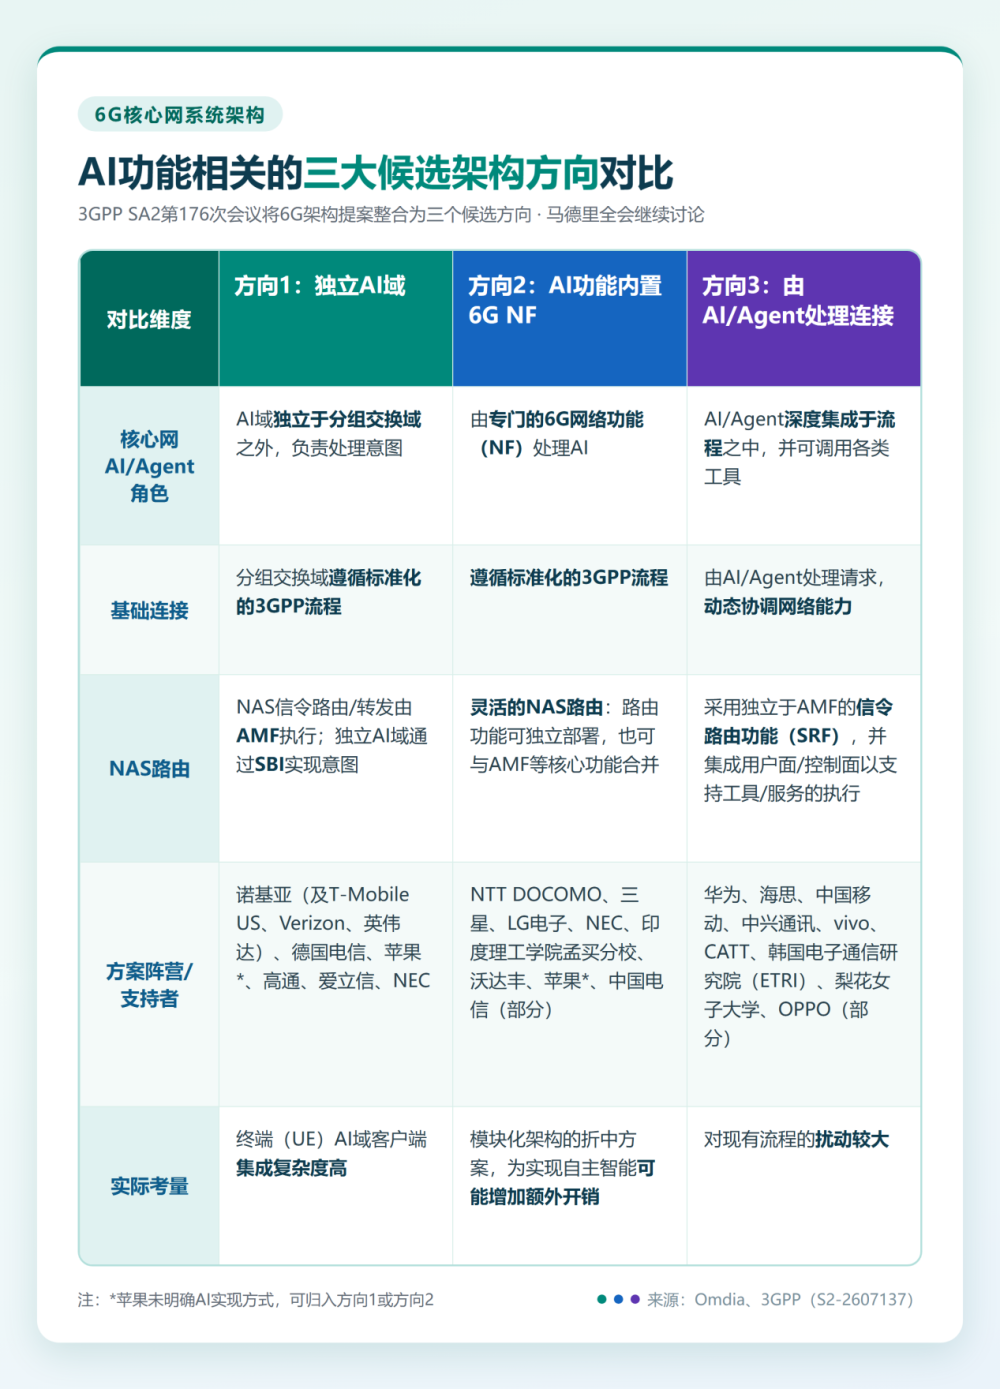
三个候选方向的分歧焦点集中于两个技术议题:AI功能的处理或嵌入方式,以及非接入层(NAS)信令的处置。NAS是终端与核心网之间的安全信令通道,承担鉴权、加密、移动性管理及会话建立功能,自2G GSM时代起便被视为架构基础支柱,深度嵌入终端基带芯片及SIM安全框架。方向1提出“独立的AI域”方案,将核心网锚定在5G基于服务的架构(SBA)接口上,既保护5G核心网存量投资,又允许意图处理机制渐进成熟,该方案获得T-Mobile US、Verizon、德国电信、诺基亚、爱立信、NEC、英伟达及部分苹果阵营的最多支持。方向3则提出“自主智能体架构”,以动态意图协调取代固定信令,AI深度融入网络运行,主要支持者为中国厂商和运营商。这种重构意味着调制解调器重新设计、核心网安全流程大改,并需制定终端向后兼容方案。目前代表们正探讨折中路径:将方向1与方向2部分合并,在保持AI域独立性的同时引入模块化路由机制以规避AMF潜在瓶颈,使NAS路由功能既能独立运行也能与AMF等核心网功能合并。
竞争格局呈现出清晰的阵营分化。方向1的西方阵营强调经济可负担性,在3GPP马德里全会召开前,17家主流运营商联合提交立场文件,重申技术演进路径的可升级性、对既有投资的保护及平滑迁移可行性,提出的原则涵盖迁移可行性、多厂商互操作性、部署灵活性、能效表现及对未来业务的支持能力,并主张统一在单一架构之下以避免标准碎片化。方向3的中国阵营则押注颠覆式重构带来的架构红利,原生引入Agentic路由和独立信令功能。这一分歧的产业后果可能是运营商维护两套截然不同的核心网架构:在中国国内市场采用革命性的单一供应商解决方案,在世界其他地区采用渐进式的多供应商架构。Omdia移动网络高级首席分析师Ruth Brown指出,以往3GPP曾通过将争议方案作为规范之外的“厂商可选实现”化解僵局,但6G架构层面的分歧太深,这一变通手段已不再适用。AI原生架构作为Release 21的重点议题,涵盖AI for 6G(核心网智能与AI驱动决策)和6G for AI(支持自主AI Agent的发现、能力开放及通信连接)两个方向,其标准归属将重塑全球设备商的市场版图。
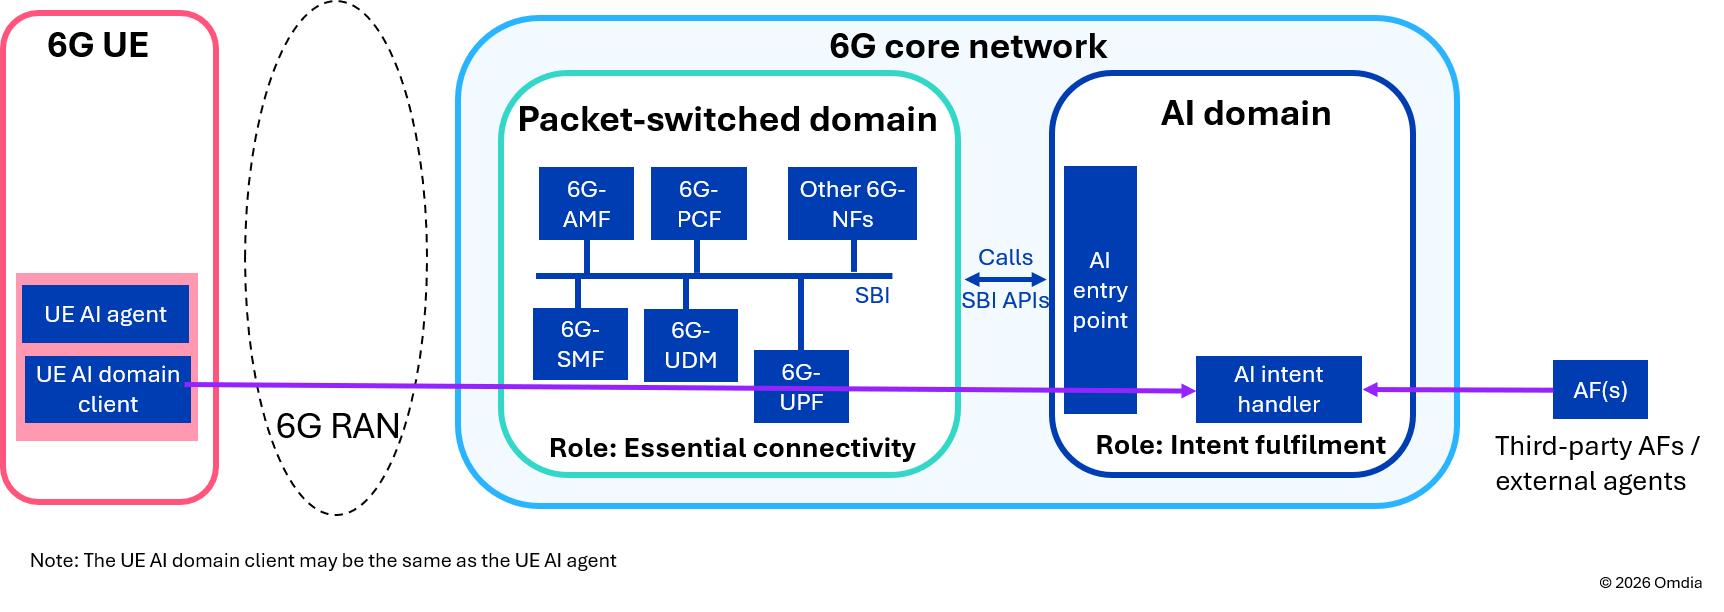
架构之争的产业链影响首先波及终端芯片环节。方向1通过标准化UE AI域客户端与核心网之间的接口,引入两个关键组件:“应用层意图客户端”负责理解用户或Agent需求,“3GPP AI域客户端”负责将需求转化为安全的网络信令。客户端部署位置的选择直接决定商业化节奏:嵌入基带调制解调器固件可获得最紧密的3GPP集成,但商用节奏受限于高通、联发科、三星等厂商的芯片迭代周期,通常为18至24个月一代;部署在操作系统层(Android/iOS)可实现更快的软件更新,但需开发新API将应用意图转化为基带硬件可执行指令;以App形式运行部署最快,却缺乏实现确定性性能所需的底层深度集成。这种架构扰动还带来排他风险:若技术规范偏向运营商主导的框架,终端侧AI Agent、超大规模云服务商及第三方OTT生态系统可能被排斥在外——例如某个OTT AI Agent在运行云游戏或处理企业级工作负载时,可能被迫经过运营商额外的转译功能才能实现网络参数的动态调整,这将显著增加时延和集成成本。
在互通方案层面,务实路线已先行落地。为解决跨工作组协调问题,3GPP针对5G/6G互通采纳了精简的双注册方案,明确要求不对RAN产生影响,以避免不必要的复杂性或空口流量分流。这一决策体现了标准化组织在核心网架构僵局之外寻求确定性进展的策略。从应用场景看,6G for AI方向支持的自主AI Agent发现与能力开放,将支撑云游戏实时调度、企业级工作负载迁移、大规模机器人协同等新兴用例,而这些用例恰恰是运营商期望在5G投资回报不足后寻找到的下一波商业变现来源。17家运营商在立场文件中对能效表现和部署灵活性的强调,反映出电信行业在5G SA投入尚未获得可观回报的现实约束下,对6G资本开支的谨慎态度。多厂商互操作性原则的坚持,也表明西方运营商希望避免单一供应商锁定带来的议价能力丧失——这与方向3所代表的中国单一供应商解决方案形成直接对冲。
接下来一年的决策窗口将决定6G生态的开放边界。SA2需在2026年11月的第178次会议前弥合方向1与方向3之间的鸿沟,而马德里全会的目标是推动形成结论。Ruth Brown强调,3GPP如何在运营商控制与终端设备生态开放性之间取得平衡,仍是亟待解决的关键问题:即便全会就方向1达成共识,架构层面的扰动也将延伸至终端侧的UE AI域客户端,从根本上改变移动终端架构——终端将不再仅通过NAS信令协商无线接入和会话,而需承担意图翻译与AI域协商的新职能。若折中方案(方向1与方向2部分合并、引入模块化NAS路由)得以推进,渐进阵营内部将率先收敛,但与中国阵营的“从零开始”设计之间的鸿沟仍可能导致全球标准走向分裂。对于芯片厂商、设备商、云服务商和OTT生态而言,6G核心网架构的最终归属,将决定未来十年智能网络控制权的分配格局,而留给3GPP弥合分歧的时间,已不足一年。




