


移动通信网 云坪
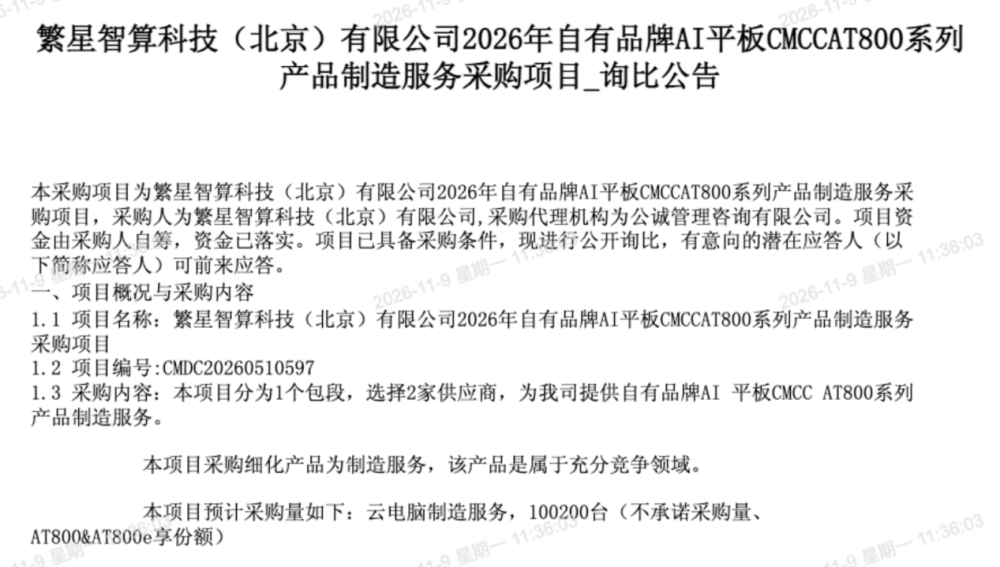
11月9日,中国移动采购与招标网发布繁星智算科技(北京)有限公司2026年自有品牌AI平板CMCCAT800系列产品制造服务采购项目询比公告,项目不含税预算金额13118.7515万元,预计采购云电脑(AI平板)制造服务100200台,计划选取2家供应商共同承接份额。折算下来,单台制造服务预算约为1309元,这一价位区间对应的是中端主流AI平板硬件制造成本。公开信息显示,繁星智算科技(北京)有限公司为中国移动终端公司全资子公司,主打自有品牌AI终端、云电脑产品,CMCCAT800系列是其面向泛算力终端市场推出的AI平板/云电脑产品。此次10万级规模的集中采购,是中国移动在自有品牌终端领域近年来少有的大手笔投入,反映出运营商正从传统管道角色向“云+端+AI”一体化服务商转型的战略意图,也标志着国内云电脑终端市场进入规模化放量阶段。
【关键数据】
[1] 采购规模100200台
[2] 不含税预算13118.7515万元
[3] 单台制造服务预算约1309元
[4] 计划选取2家供应商承接份额
[5] 每家供应商约5万台订单、约6550万元合同金额
CMCCAT800系列定位为“云电脑(AI平板)”,其核心逻辑在于本地终端轻量化、算力上移云端。与传统平板不同,此类产品通过云端虚拟桌面或流式计算方式运行应用,本地硬件只需承担显示、触控、编解码与网络传输功能,可大幅降低单机芯片成本与功耗。单台约1309元的制造服务预算,对应约100200台的采购规模,暗示终端硬件配置可能采用中端SoC加高分辨率屏幕的组合方案,同时需内置运营商级安全模块以支撑政企与教育场景的云桌面接入。从技术路径看,AI平板融合了端侧AI推理能力与云端大模型调用能力,用户既可在本地完成语音识别、图像处理等轻量AI任务,也可通过5G/Wi-Fi网络调用云端大模型获得智能助手、文档生成等重度AI服务。中国移动拥有全国规模最大的5G网络与移动云算力基础设施,截至2024年其移动云收入已突破千亿元量级,云终端正是打通“算力网络”最后一公里的关键载体。
从市场竞争格局看,AI平板赛道正呈现三方角力态势:一是华为、荣耀、小米等消费电子厂商,其高端AI平板定价多在3000元至6000元区间,主打端侧AI能力;二是三大运营商自有品牌阵营,凭借渠道与套餐捆绑优势主攻政企、教育与家庭市场;三是传统云终端厂商如锐捷、升腾(福建星网锐捷旗下)等深耕瘦客户机市场。中国移动此次10.02万台的采购规模,在国内运营商自有品牌平板采购史上位居前列。对比来看,中国电信此前推出的天翼云电脑终端年出货量约在数十万台量级,中国联通的智慧沃家终端集采规模多在5万至20万台之间。CMCCAT800系列以约1309元的单台制造成本切入,明显低于消费级AI平板售价,目标直指对价格敏感、采购量大的行业市场。选取2家供应商共同承接,既可保障产能弹性,也可通过供应商间竞争压控制造成本与交付质量。
从产业链角度分析,此次1.31亿元制造服务采购将直接利好国内ODM/EMS厂商。国内平板制造代工市场主要玩家包括华勤技术、龙旗科技、闻泰科技等,其中华勤技术2024年平板出货量位居全球ODM前列,年平板产能超千万台。按照制造服务采购惯例,中标供应商需负责SMT贴片、整机组装、测试、包装及部分物料整合,核心SoC、屏幕、电池等关键器件可能由采购方指定或联合选型。以单台约1309元的制造成本结构估算,SoC芯片约占30%至40%、屏幕模组约占20%、电池与结构件约占15%,制造与测试服务费约占10%至15%。若2家供应商平分10.02万台份额,每家将获得约5万台订单,对应约6550万元的合同金额,对于年营收百亿级的头部ODM而言虽非巨额订单,但运营商自有品牌订单具有稳定性强、回款周期短的特点,且是切入运营商供应链体系的战略入口。
在商业化落地层面,云电脑与AI平板的应用场景正在快速扩展。中国移动的云电脑业务自2022年商用以来,已覆盖政企办公、教育教学、家庭娱乐等多类场景,用户通过平板、电视、手机等多种终端接入云端桌面。CMCCAT800系列作为配套硬件,其典型落地场景包括:一是政企轻办公,员工通过AI平板访问云端办公环境,数据不留本地,满足安全合规要求;二是教育市场,配合运营商智慧教育解决方案,学生端平板接入云端教学算力;三是家庭场景,与移动宽带、FTTR套餐捆绑销售,降低用户获取门槛。从销售模式看,此类自有品牌终端通常通过中国移动全国超20万家实体营业厅及线上渠道分发,并可采用“终端+云服务+流量”打包套餐形式,将硬件成本摊薄到月费中。此次制造服务采购落地后,将为CMCCAT800系列的规模化上市供应提供产能支撑,预计2026年可形成10万台级的市场投放量。
从行业趋势看,运营商加码自有品牌AI终端的动作正在加速。中国移动此前已推出自有品牌手机、路由器、摄像头等多类终端产品,CMCCAT800系列是其向泛算力终端市场延伸的最新布局。繁星智算科技作为中国移动终端公司全资子公司,专司自有品牌AI终端与云电脑产品运营,显示出集团层面对终端业务的专业化整合思路。此次采购计划选取2家供应商,招标结果预计将在未来一至两个月内揭晓,华勤、龙旗等头部ODM大概率参与竞逐。更深层的行业影响在于,运营商以年10万台级的规模采购推动云终端放量,将加速“算力网络”战略的终端侧落地,带动云端算力消费、5G流量增长与行业解决方案销售的联动。对比国际市场,欧美运营商基本退出自有品牌终端制造,而中国运营商凭借云网融合优势仍在持续投入,这一差异化路径能否在AI终端时代跑通规模化盈利模型,将成为观察国内运营商转型成效的重要样本。




