


移动通信网 赵哲超
中国移动采购与招标网于10月13日发布2026年至2027年分布式存储(新建部分)集中采购项目招标公告,预估采购规模为641套,最高限价接近11亿元,单套均价折算约171万元。本次需求满足期为一年,采购周期预估为2026年至2027年,最长可顺延一年,给予了运营商较灵活的部署窗口。作为国内通信行业规模最大的存储基础设施采购之一,该项目折射出运营商在5G-A数据爆发、AI大模型训练与推理需求激增的双重压力下,对底层存储架构的系统性扩容诉求。此次集采采用混合招标模式,按接口类型、产品性能及存储介质划分为3个标包,各标包按综合排名选取2至3家供应商中标。规模化的集中采购通常意味着显著的价格谈判筹码,近11亿元的限价盘子,将直接影响国内分布式存储市场未来两年的竞争格局与厂商排位。
【关键数据】
[1] 采购规模641套,最高限价近11亿元
[2] 中标份额分配规则:3家为50%:27%:23%,2家为70%:30%
[3] 招标划分为3个标包,需求满足期1年,最长顺延1年
[4] 存储介质占系统成本55%至65%,介质采购需求传导约6亿元以上
[5] 2025年三大运营商SDS集采金额同比增速超过25%
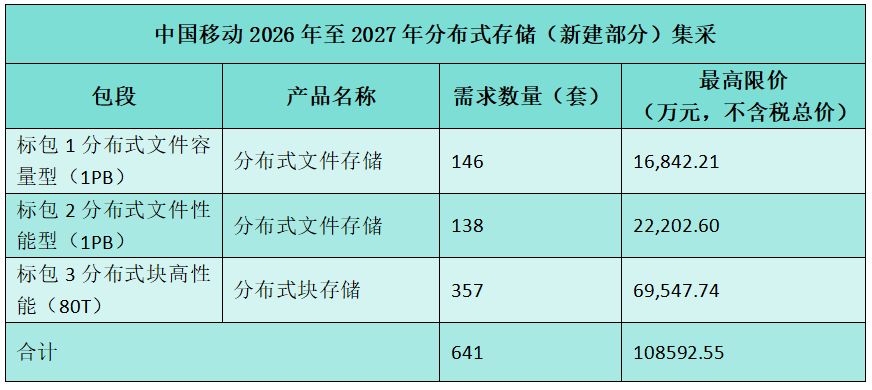
从技术维度看,分布式存储通过将数据条带化切分并分散存储于多个节点,配合多副本或纠删码(EC)机制实现数据可靠性,单集群可横向扩展至数千节点,容量达到PB甚至EB级别。招标按接口类型划分标包,通常对应块存储、文件存储和对象存储三大类:块存储服务于数据库和虚拟化场景,时延要求在亚毫秒级;文件存储面向HPC和AI训练数据集共享;对象存储则承载海量非结构化数据,单桶容量可扩展至百PB级。性能分层设计使得不同标包对应不同介质组合,全闪存(NVMe SSD)标包预计要求单节点带宽超过20GB/s、IOPS达到百万级,混闪或大容量HDD标包则强调每TB成本最优。运营商对分布式存储的核心诉求在于电信级可靠性,要求年可用性达到99.999%、数据持久性达到99.999999999%(11个9),同时支持两地三容灾架构,这些硬性指标将淘汰相当部分技术积累不足的中小厂商。
国内分布式存储市场竞争高度集中,华为OceanStor Pacific系列、浪潮AS13000系列、新华三CF系列、曙光ParaStor、深信服EDS以及中兴通讯分布式存储产品构成主要竞争梯队。以中国市场计,IDC数据显示中国软件定义存储(SDS)市场年规模超过百亿元人民币,其中运营商行业占比持续提升,是仅次于政府、金融的第三大垂直市场。本次641套的采购规模按份额分配规则看,若3家中标则按50%:27%:23%切分,头部厂商有望锁定超过5亿元订单;若2家中标则按70%:30%分配,进一步向头部集中。允许单一投标人最多同时中标3个标包的规则设置,也为综合实力最强的厂商保留了独揽近11亿元市场的理论可能,这将激励华为、浪潮等头部玩家全标包投标。对比2024年至2025年同类集采,本次单套均价明显抬升,反映出全闪化、大容量化和国产化介质比例提升带来的结构性涨价。
产业链层面,分布式存储上游涵盖企业级SSD、HDD、NVMe控制器、RDMA网卡(25G/100G/200G InfiniBand或RoCE)以及分布式存储软件平台。一套典型的存储系统成本结构中,存储介质占比通常达到55%至65%,网络与服务器硬件占20%至25%,软件与服务占15%至20%。本次集采若接近11亿元规模落地,将向上游传导约6亿元以上的介质采购需求,对长江存储、忆恒创源、大普微等国产SSD厂商构成直接利好。特别是运营商近年明确提高国产化元器件比例要求,企业级QLC SSD在温数据场景的渗透率快速提升,单TB成本较TLC产品低20%至30%。下游影响方面,集采落地后将在全国31个省级分公司分批部署,配套的机房改造、液冷或风冷散热升级、运维服务外包也将带动数十亿元的关联市场,形成围绕存储基础设施的完整生态链。
商业化落地层面,运营商对分布式存储的需求场景已从传统的BSS计费、CRM系统数据存储,扩展至AI算力网络的数据湖底座。中国移动正在推进的“N+X”算力网络布局中,智算中心需要PB级高吞吐存储支撑千卡集群的训练数据读取,典型要求为单存储集群提供超过1TB/s的聚合带宽,以避免GPU算力空转。此外,移动云(China Mobile Cloud)作为国内前三的公有云服务商,2024年收入规模已超过千亿元,其对象存储服务的底层扩容同样依赖本次集采。参考2025年同类项目,华为、浪潮、新华三曾在多个标包中合计拿下超过八成份额,单厂商最大中标金额约3亿元至4亿元。本次招标公告要求投标人在近三年内具备类似规模项目交付案例,且通过电信设备进网与信息安全认证,门槛条件延续了向头部厂商倾斜的基调。
从行业动向看,此次集采释放出三个明确信号。其一,运营商存储投资正从传统SAN阵列向软件定义、分布式架构全面迁移,2025年三大运营商SDS相关集采金额同比增速超过25%,分布式存储已占新增容量的绝大部分;其二,AI驱动存储介质升级,全闪节点与大容量QLC节点的组合成为主流配置,混闪方案逐步退居温冷数据场景;其三,国产化进程提速,从SSD主控、固件到分布式存储软件栈的全栈自主方案在评分体系中权重不断提高。厂商动向方面,华为近期发布面向AI数据湖的OceanStor A系列新品,浪潮信息升级AS13000 G7并宣称AI场景性能提升40%,新华三则强化CF系列与智能无损网络的端到端方案。按照招标节奏推算,该项目预计在11月至12月完成开标评标,12月底前公布中标结果,中标厂商份额将在2026年上半年开始转化为交付收入,为各自全年财报提供确定性支撑,同时也将重新划定国内电信行业存储市场的座次表。




