


移动通信网 林知远
11月9日,工信部发布2026年第三季度电信服务质量通告,阿里巴巴旗下阿里云、小米移动等10家移动转售企业(虚拟运营商)因用户申诉率较高被公开点名。通告显示,本季度全国电信用户申诉中,资费(收费)争议类占比42.3%,服务争议类占比37.8%,营销争议类占比10.5%,三类问题合计覆盖超过九成申诉量。从被点名企业的具体问题看,宜联信息、朗玛信息主要集中在用户停机销户环节的争议,而阿里云、小米等虚商的问题聚焦于“擅自停机”,即用户在未收到有效告知或未触发明确违约条件的情况下被单方面暂停服务。虚商群体再度成为电信服务质量通报中的高发地带。自2013年首批移动通信转售业务试点牌照发放以来,国内虚商用户规模已突破亿级,但“重发展、轻服务”的经营惯性长期存在,此次通告中申诉率较高的10家企业几乎覆盖了从互联网巨头系到地方信息企业系的主要虚商阵营,反映出服务质量管理已成为制约行业口碑的共性短板。各级电信用户申诉受理机构已依据《电信用户申诉处理办法》完成处理和调解。
【关键数据】
[1] 2026年第三季度资费(收费)争议申诉占比42.3%
[2] 服务争议申诉占比37.8%,营销争议占比10.5%
[3] 互联网信息服务投诉中服务功能类占比56.9%
[4] 接入投诉平台的互联网企业共181家,广东长城宽带等3家处理及时率较低
[5] 下架不良手机应用53款,网络安全类投诉占比56.8%
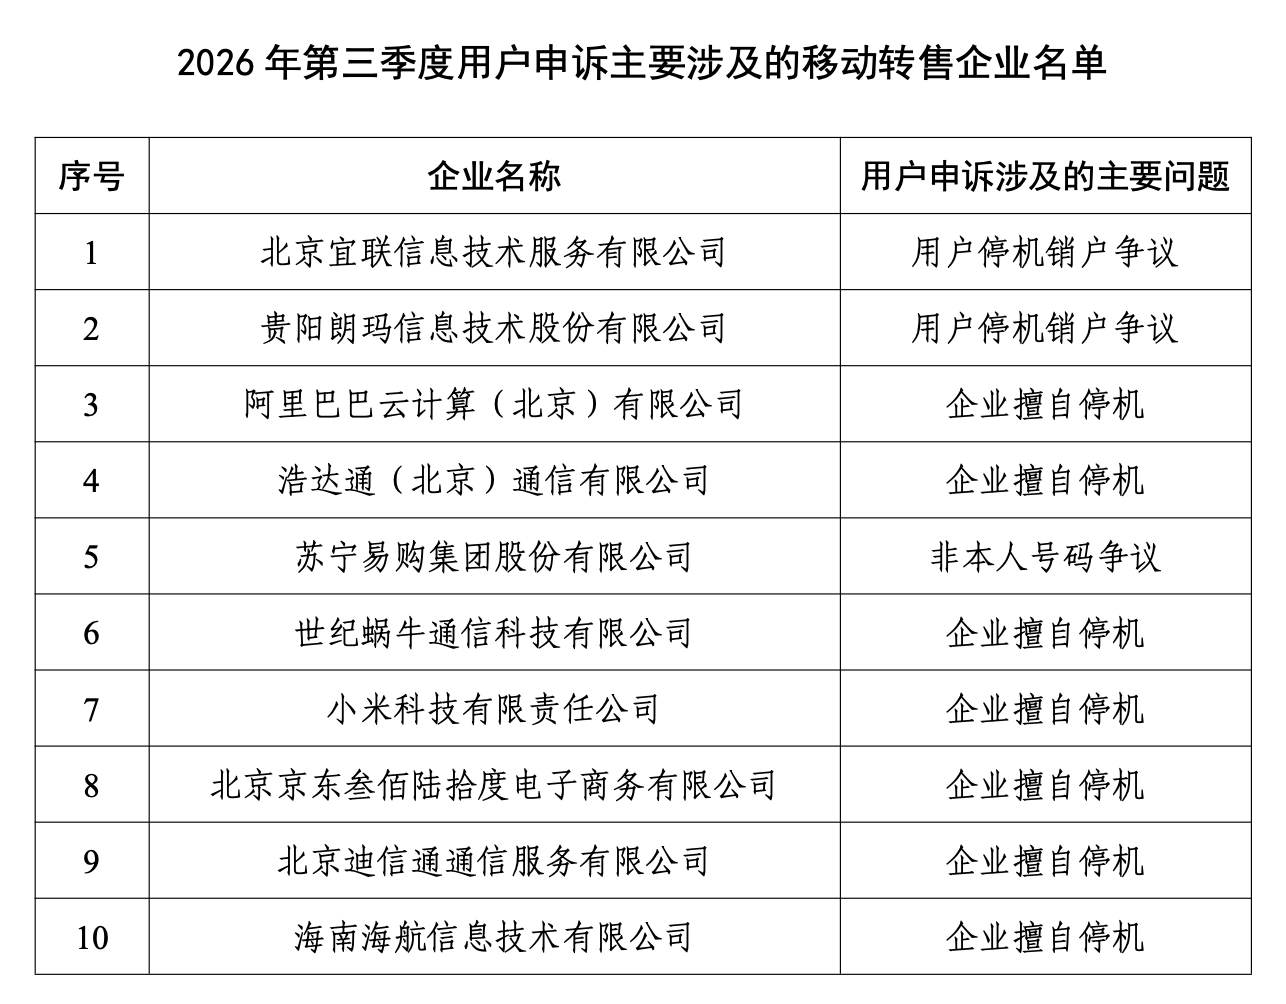
从技术和管理层面看,“擅自停机”问题的根源在于虚商的风控系统设计逻辑。虚商自身不拥有基站等基础网络设施,而是以批发价从三大基础运营商处租用语音、流量资源,再面向细分市场零售。当反诈系统监测到高频呼出、异地漫游异常、实名信息核验不符等风险信号时,虚商往往采取“先停机、后核查”的一刀切策略。据行业数据,一个虚商号码的月均结算成本通常在5至10元之间,而一次有效申诉的处理成本(含人工客服、调解、可能的赔付)往往超过20元,倒逼企业倾向于从严管控。停机销户争议则涉及另一重矛盾:用户申请销户时,部分企业要求归还实体卡、结清增值业务费用,流程链条长达3至7个工作日,远高于基础运营商线上销户24小时内生效的服务标准。在实名制登记准确率考核、涉诈号码关停率考核的双重监管指标压力下,虚商在“反诈合规”与“用户服务”之间的平衡能力不足,成为申诉集中的结构性原因。
竞争格局层面,虚商市场呈现明显的梯队分化。头部阵营中,阿里通信依托电商生态、小米移动依托硬件用户基础,分别积累了数百万级在网用户;蜗牛移动、分享通信等老牌虚商则以国际漫游和细分套餐见长;而宜联信息、朗玛信息等区域性企业用户规模多在数十万量级。工信部历次通告数据显示,虚商用户的万人申诉率长期高于基础运营商平均水平,部分季度达到基础运营商的3至5倍。横向对比,三大基础运营商本季度虽同样存在申诉,但通告未将其列入“申诉率较高”名单,服务质量差距可见一斑。互联网信息服务方面,本季度接入工信部投诉平台的互联网企业共181家,其中广东长城宽带等3家企业投诉处理及时率较低;服务功能类投诉占比56.9%,客服渠道类占比15.7%,个人信息保护类占比12.3%。值得注意的是,个人信息保护类投诉已连续多个季度保持两位数占比,与虚商群体的实名信息核验问题形成监管呼应。
产业链角度分析,虚商擅自停机问题的上游指向基础运营商的号卡资源供给与反诈考核传导机制。基础运营商向虚商批发码号资源时,通常附带涉诈号码连带考核条款,一旦虚商名下号码被判定为涉诈号码,基础运营商可能扣减其号卡配额甚至暂停合作,这直接催生了虚商“宁可错停、不可漏停”的经营策略。成本结构上,一名虚商用户的获客成本约为30至60元,主要投向线上渠道投放与硬件补贴;而号码被关停后的用户流失率高达70%以上,复购挽回成本陡增。下游方面,被下架处理的53款不良手机应用中,涉及网络安全问题的投诉占比56.8%,个人信息及权限问题占比27.5%,信息安全问题占比15.7%——这三类问题与虚商号码被用于应用注册、接码黑产之间存在明显的灰色链条,中国互联网协会联合应用商店、安全检测厂商完成的53款应用下架,正是从终端侧切断这一链条的治理动作。
商业化落地层面,头部虚商正在尝试通过技术手段降低申诉率。阿里通信此前已在部分场景推行停机前短信+电话双重告知机制,将告知响应窗口从即时停机延长至48小时核查期;小米移动则依托MIUI系统层面的弹窗提醒,提升用户对异常状态的感知效率。从行业实践看,用户申诉量与企业客服投入呈明显负相关——月申诉率低于万分之五的虚商,客服人力配置普遍达到在网用户的0.3%以上,而申诉高发企业该比例多不足0.1%。基础运营商侧,中国移动、中国电信均已开放线上一证销户通道,办理时长压缩至24小时内,为虚商树立了服务基准线。对于被点名的10家企业,按照工信部监管惯例,后续需在规定期限内提交整改报告,整改不力的企业可能面临年度考核扣分,严重者将被暂停新增码号资源分配。2025年以来,已有虚商因用户投诉率长期不达标被核减号段资源的先例。
行业趋势层面,虚商监管正在从“准入管理”转向“全生命周期质量管理”。工信部自2018年正式发放移动转售业务经营牌照以来,累计发牌企业超过40家,但用户规模前十的企业占据了全行业约80%的市场份额,尾部企业生存压力与服务能力不足形成恶性循环。本季度通告将阿里云、小米等用户体量较大的企业一并点名,释放出监管不因企业规模和品牌光环而放松的信号。从数据看,42.3%的资费争议占比与37.8%的服务争议占比,说明收费透明度和服务稳定性仍是电信消费纠纷的两大主因;互联网信息服务侧56.9%的服务功能类投诉占比,则推动企业将客服渠道类指标(15.7%)纳入改进重点。结合53款不良应用下架与个人信息保护类投诉12.3%的占比数据,电信服务治理已呈现“号码端、平台端、应用端”三线并进的格局。对虚商企业而言,在反诈合规硬约束不变的条件下,优化停机告知流程、缩短销户办理时长、提升客服响应速度,是从“被点名名单”退出唯一可行的路径。




