


移动通信网 林知远
日海智能近日披露2026年第三季度报告,公司经营业绩出现显著拐点。报告显示,前三季度实现营业收入22.16亿元,同比增长10.42%;归属于上市公司股东的净利润为1822万元,而上年同期为亏损5479万元,同比增长133.25%,实现从亏损到盈利的根本性扭转。扣除非经常性损益后的净利润为876万元,同比增长116.25%,表明主营业务本身的盈利能力同样得到修复。单季度表现同样延续了回暖态势,第三季度营收达到7.58亿元,同比增长9.45%,归母净利润375万元,同比增长133.19%。作为国内物联网通信设备与解决方案领域的重要供应商,日海智能的业务覆盖无线通信模组、智能设备、通信工程服务等多个板块。此次财报数据的全面转正,发生在公司控股权变动的过渡期,为观察地方国资入主后的整合成效提供了首个量化窗口。
【关键数据】
[1] 前三季度营业收入22.16亿元(同比增长10.42%)
[2] 归母净利润1822万元(同比增长133.25%,上年同期亏损5479万元)
[3] 前三季度销售费用同比下降42.46%
[4] 财务费用同比下降35.04%
[5] 划转股份比例16.67%(由珠海九发控股划转至珠海科创海科投资)
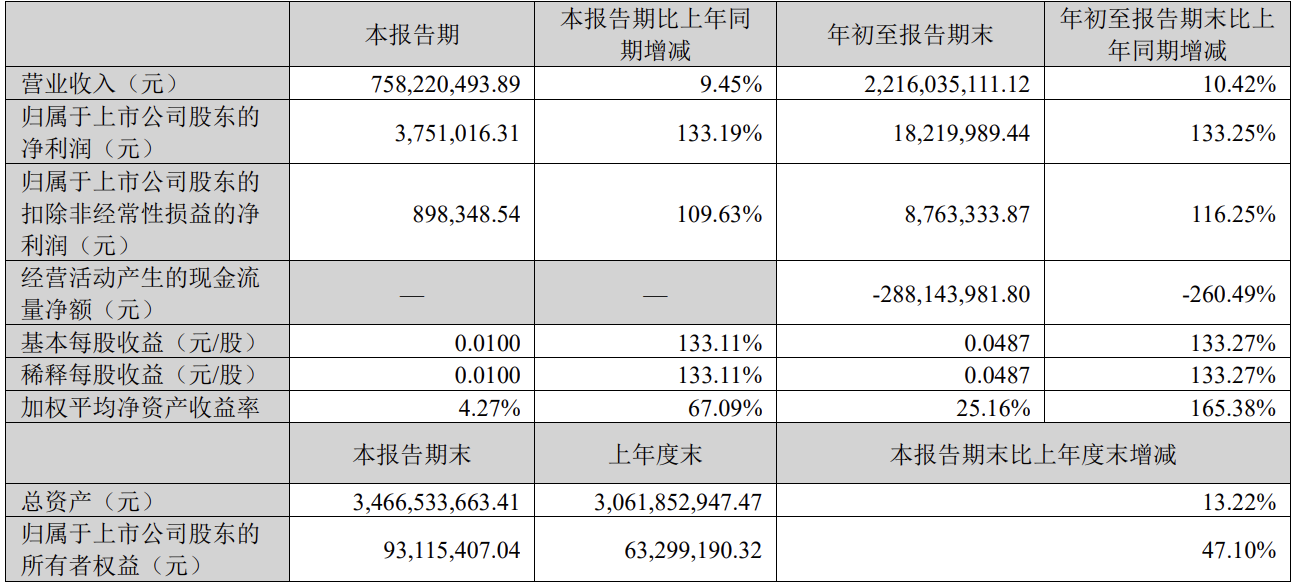
从利润结构看,本轮业绩扭亏的核心驱动力并非营收规模扩张,而是成本端的系统性压缩。前三季度公司销售费用同比下降42.46%,降幅在各项费用中最为突出,反映渠道与市场投入的精细化重构;财务费用因融资成本下降而降低35.04%,管理费用同样明显收窄,三项费用合计的降幅远超10.42%的营收增速,推动利润率由负转正。以数据测算,公司前三季度净利率约为0.82%,较上年同期的-2.73%提升约3.55个百分点;扣非净利润率约为0.4%,仍处于微利区间,说明盈利基础尚不稳固,规模效应仍有释放空间。这一路径在通信设备行业具有典型性:在蜂窝模组市场价格持续下探、行业毛利普遍承压的环境下,企业通过组织架构精简、融资结构优化和供应链降本实现生存性修复,先求现金流安全,再谋业务结构升级。
将日海智能置于通信模组与物联网设备市场的竞争坐标系中观察,其体量属于行业第二梯队。全球蜂窝物联网模组市场长期由移远通信、广和通等头部厂商主导,其中移远通信年营收规模已超过百亿元量级,日海智能22.16亿元的前三季度收入约为其同期水平的五分之一左右。在竞争维度上,头部厂商依靠规模采购成本优势和海外渠道覆盖维持毛利率,第二梯队厂商则更多依赖细分行业定制化方案与通信工程服务收入补充。日海智能的差异化在于其“设备+工程+运营”的一体化布局,通信工程服务板块提供了相对稳定的现金流支撑。净利润率0.82%的水平虽然单薄,但相较上年同期亏损5479万元的处境,已实现关键的生存转折。行业层面,物联网连接数持续增长,RedCap、车载模组等新场景正在打开结构性需求,为具备模组自研能力的厂商提供增量空间。
公司治理层面的变化是本轮财报的另一条主线。财报披露了国有股份无偿划转事项的最新进展:今年6月30日,珠海市国资委同意将珠海九发控股有限公司持有的16.67%公司股份无偿划转至珠海科创海科投资有限公司,并由珠海科技产业集团有限公司受托管理。目前划转双方已签订协议,相关过户手续正在办理中,意味着历时数月的股权重构进入落地阶段。以日海智能当前市值测算,16.67%股份对应的控制权份额足以构成实际控制权变更,珠海国资体系将成为公司新的战略背书。对产业链上下游而言,国资入主带来的直接影响体现在融资端——公司财务费用下降35.04%即部分受益于国资增信后的融资成本优化;上游供应商账期与信用政策有望改善,下游运营商、政企客户的订单获取在国资背景下也更具稳定性。成本结构上,融资成本、销售费用与管理费用的三重下降,构成了本季度利润改善的主要来源。
商业化落地的具体进展可从业务结构中管窥。公司的无线通信模组产品覆盖4G Cat.1、NB-IoT、5G等制式,应用于智能表计、支付终端、车载追踪、安防监控等场景;通信工程服务板块则覆盖基站配套、室内分布系统等基础设施建设,客户包括国内主要运营商及铁塔公司。降本增效与股权划转的组合推进,已在资本层面获得初步反馈——业绩扭亏公告发布后,市场对公司摘帽风险缓释和后续资产注入预期有所升温。珠海科技产业集团作为受托管理方,其旗下拥有多个集成电路、人工智能领域的投资平台,与日海智能的物联网主业存在协同空间,后续是否通过定增注入优质资产、整合珠海本地科技资源,将成为决定公司中长期估值中枢的变量。年内股权过户完成后,公司治理架构、董事会构成及管理层激励安排预计将同步调整。
从行业趋势看,通信模组行业正经历从“量的扩张”向“质的竞争”的切换,5G RedCap商用、卫星物联网与车联网出货放量构成三条结构性主线。日海智能当前的策略重心明确指向修复资产负债表与控费造血,前三季度扣非净利润876万元的绝对规模虽小,但连续性改善路径已初步确立。公司下一步面临的考验在于:在费用压缩空间逐步见顶后,能否通过高毛利产品线(如车载前装模组、边缘计算网关)重建利润引擎。珠海国资受托管理落定后,公司在粤港澳大湾区的智慧城市、低空经济基础设施等项目中具备区位优势,若能在未来两到三个季度内将净利率提升至2%以上,便可验证国资整合与主业重塑的协同效果。股权过户完成时间、后续资本运作安排及第四季度订单能见度,是投资者跟踪这家公司后续财报的三个关键观察点。




