


移动通信网 林知远
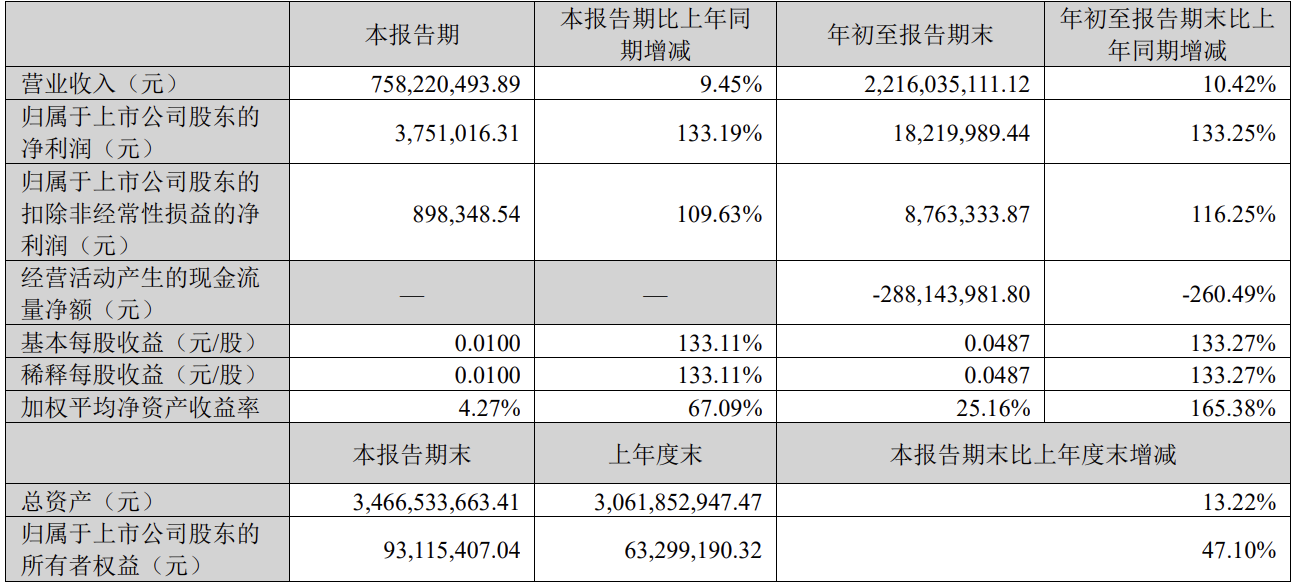
日海智能近日发布2026年第三季度报告,交出了一份扭亏为盈的成绩单。报告显示,公司前三季度实现营业收入22.16亿元,同比增长10.42%;归属于上市公司股东的净利润为1822万元,较上年同期的亏损5479万元大幅好转,同比增长133.25%;扣除非经常性损益后的净利润为876万元,同比增长116.25%。单季度看,第三季度公司营收达到7.58亿元,同比增长9.45%;归母净利润375万元,同比增长133.19%。作为一家聚焦物联网通信设备与解决方案的企业,日海智能近年经历了从模组业务扩张到战略收缩调整的完整周期,此番连续多个季度业绩修复,叠加国有股权划转推进,标志着公司经营基本盘正在重构。2026年是物联网模组行业从“量增价跌”转向“结构性盈利”的关键年份,车载、FWA、5G RedCap等高价值品类占比提升,行业整体毛利率水平较2024年低谷期回升约2至3个百分点,为头部厂商的利润修复提供了外部条件。
【关键数据】
[1] 前三季度营业收入22.16亿元,同比增长10.42%
[2] 归母净利润1822万元,同比增长133.25%(上年同期亏损5479万元)
[3] 销售费用同比下降42.46%,财务费用降低35.04%
[4] 珠海九发控股持有的16.67%公司股份无偿划转至珠海科创海科投资
[5] 第三季度营收7.58亿元,同比增长9.45%,归母净利润375万元
从盈利结构看,日海智能本轮业绩好转的核心动力并非收入端的爆发式增长,而是成本端与财务端的系统性优化。财报数据显示,前三季度公司销售费用同比下降42.46%,降幅远超营收增速,反映出渠道与销售体系的深度精简;管理费用同步明显收窄;财务费用因融资成本下降而降低35.04%,三项费用合计的压缩幅度直接贡献了利润表的转正。这种“降本增效优先”的经营策略在模组及物联网设备行业具有典型性——该行业硬件毛利率长期处于10%至18%区间,2023年至2024年价格战期间部分厂商模组业务毛利率一度跌破10%,费用管控能力成为决定盈亏的分水岭。日海智能通过融资结构优化压降有息负债成本,将财务费用率控制在营收的2%以内,同时砍掉低毛利、重垫资的集成类项目,把资源向通信设备制造与物联网解决方案等现金流更健康的业务倾斜,实现了从规模导向向利润导向的切换。
从竞争格局看,物联网模组市场呈现“一超多强”态势。移远通信2025年模组出货量突破2亿片、全球市占率接近40%,广和通、美格智能分列第二梯队,日海智能旗下日海模组(原芯讯通)曾在2G、3G时代位居全球出货量前列,但在4G向5G、Cat.1切换周期中份额有所回落,目前全球市占率估计在3%至5%区间。差异化竞争成为其现实选择:一方面聚焦车载前装、智能支付、智慧能源等对定制化和稳定性要求高的垂直行业;另一方面依托无线通信模组、基站设备、工程服务的组合能力,在物联网整体解决方案层面与纯模组厂商形成区隔。行业数据显示,2026年全球蜂窝物联网模组市场规模约450亿元至500亿元,中国市场占比超过50%,其中5G模组和RedCap模组增速分别超过60%和150%,高价值品类的结构性红利为具备完整产品线的厂商提供了利润修复窗口,日海智能前三季度10.42%的营收增速虽不激进,但与行业出货平均增速基本同步。
产业链层面,日海智能的上下游生态在2026年出现积极变化。上游方面,模组核心原材料包括基带芯片、射频器件、PCB与存储,其中芯片成本占比约50%至60%。2026年随着国产基带芯片平台在Cat.1、RedCap领域的大规模放量,单芯片采购成本较进口方案下降约20%至30%,直接改善了模组厂商的毛利结构;上游晶圆代工产能充裕,也使封测与元器件交货周期从2024年的20周以上缩短至8至12周。下游方面,智能网联汽车、智能表计、资产追踪、移动支付终端等应用需求保持增长,国内蜂窝物联网连接数已突破36亿,年新增连接超过7亿。成本结构上,日海智能通过精简SKU、集中采购和供应链国产化替代,综合采购成本预计下降8%至12%,叠加前述42.46%的销售费用降幅,共同构成了利润转正的底层支撑。这种全链条的降本传导,是公司扣非净利润能在1822万元归母利润基础上仍录得876万元正值的关键原因。
公司治理与资本层面的变化同样值得关注。报告披露了国有股份无偿划转事项的最新进展:今年6月30日,珠海市国资委同意将珠海九发控股有限公司持有的16.67%公司股份无偿划转至珠海科创海科投资有限公司,并由珠海科技产业集团有限公司受托管理,目前划转双方已签订协议,相关过户手续正在办理中。股权划转完成后,日海智能的实控管理链条将纳入珠海国资科技产业板块,这一安排与珠海近年推动国资向集成电路、通信、低空经济等硬科技领域集中布局的方向一致。对上市公司而言,国资平台的资金与产业资源注入,有助于进一步优化融资结构——前三季度财务费用下降35.04%已部分受益于此——并为后续在物联网设备、5G行业应用等方向的产能与研发投入提供支撑。从可比案例看,多家被地方国资平台托管的通信设备企业,在完成股权理顺后的12至24个月内普遍获得了授信额度提升与担保成本下降,日海智能有望复制这一路径。
综合业绩与资本两条线索,日海智能正处于“经营修复+股权重构”的双重节点。短期看,第四季度为物联网设备传统交付旺季,若公司延续前三季度7.58亿元的单季营收规模与费用管控强度,全年营收有望站上30亿元台阶,全年归母净利润则可能创下近五年最佳水平。中长期看,行业竞争的主战场正从消费级物联网向车载、工业、能源等高壁垒领域迁移,AI模组与边缘计算模组开始放量,头部厂商已推出算力达数十TOPS的AI模组产品,单台价值量较传统蜂窝模组提升5至10倍,这对产品结构提出新要求。日海智能能否在国资支持下加大5G RedCap、AIoT模组的研发投入、重塑在车载前装市场的份额,将决定此轮扭亏是周期性反弹还是趋势性反转。对于仍在盈亏线附近挣扎的二三线模组厂商而言,日海智能以降本增效实现单季净利润率转正的路径,提供了一个可参照的样本,行业出清与集中度提升的过程预计仍将持续。




