


移动通信网 云坪
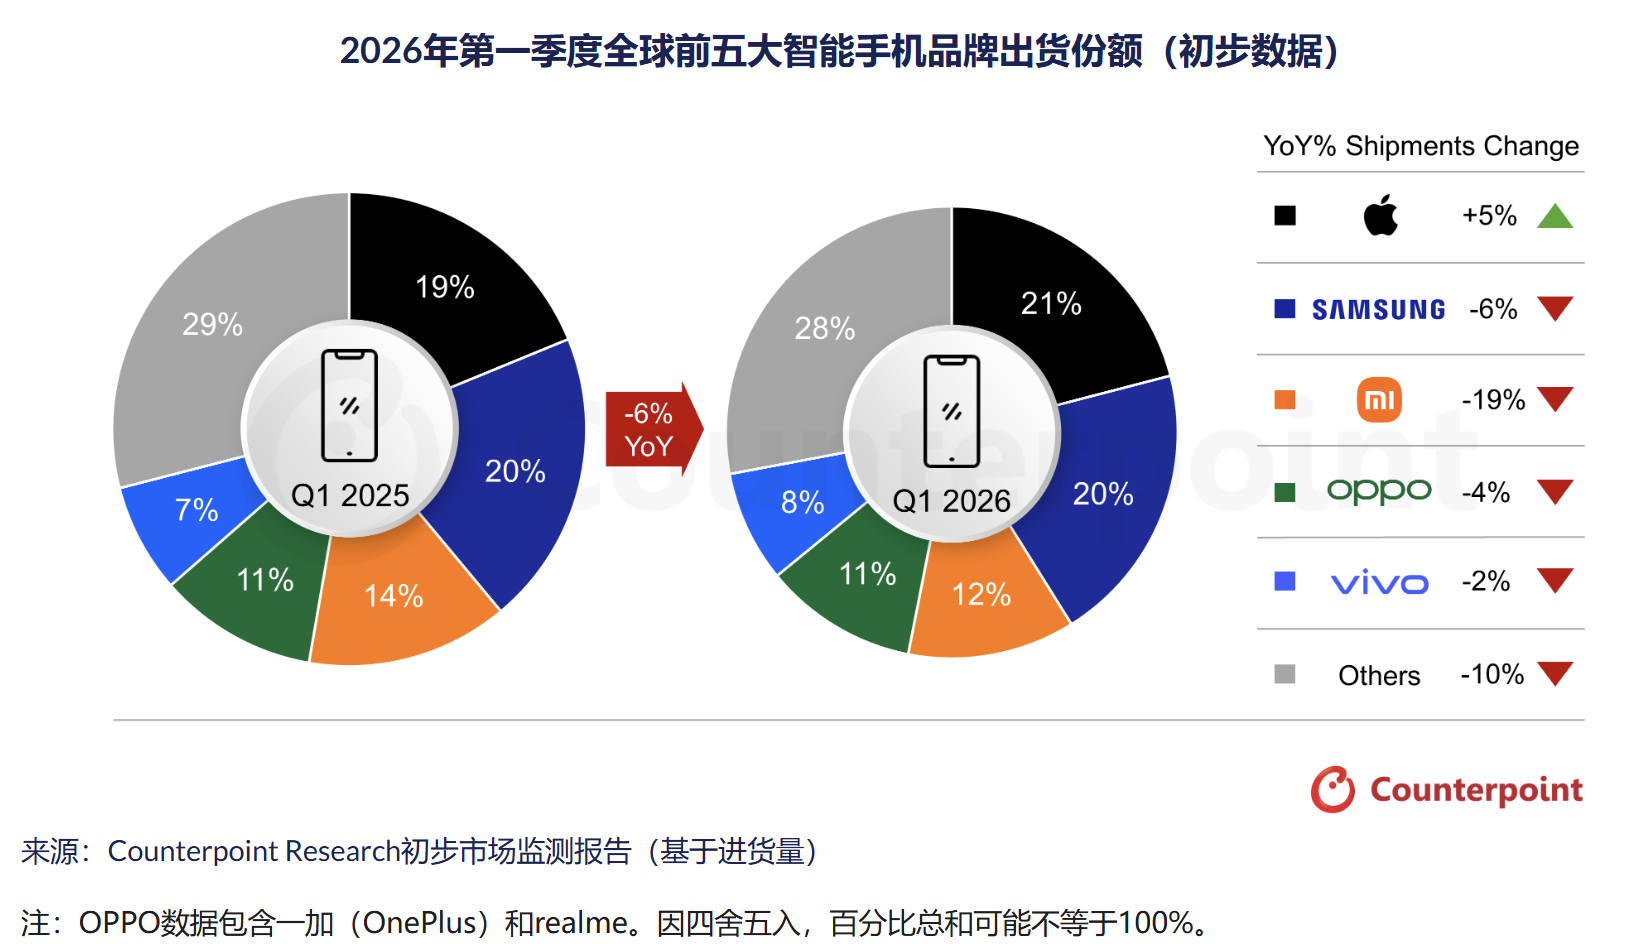
全球智能手机市场遭遇结构性调整,整体出货量录得同比下降6%的收缩幅度,行业供需天平发生显著偏移。Counterpoint Research最新监测数据显示,苹果以21%的市场份额首次在该季度登顶全球第一,同比实现5%的正向增长,打破长期由安卓阵营主导的季度排名惯例。此次市场分化主要由底层存储组件的供应重构引发,DRAM与NAND闪存产能被半导体厂商战略性倾斜至AI算力基础设施,直接削弱了消费电子端的物料保障能力。宏观层面,区域性能源价格波动与跨境物流成本上扬形成叠加效应,终端消费者平均换机周期被动延长至38个月以上。市场重心从规模扩张转向价值维护,高端机型的抗跌属性与中低端产品的价格敏感度形成鲜明对照。供应链的产能再分配机制重塑了整机厂的利润模型,迫使品牌方重新评估产品矩阵与定价策略,全球手机产业正式进入存量博弈与结构优化的新阶段。
【关键数据】
[1] 全球智能手机Q1出货量同比下降6%
[2] 苹果Q1市场份额达21%(同比+5%)
[3] HBM3E/4单栈容量突破36GB,峰值带宽达1.2TB/s
[4] 消费电子DRAM合约价季环比上涨18%,NAND涨幅达22%
[5] 翻新设备出货量攀升至1.2亿台,占整体交易19%
存储晶圆的产能转移直接触发了终端芯片架构与系统级优化的技术演进。HBM3E与HBM4高带宽内存的单栈容量已突破36GB,峰值带宽达到1.2TB/s,AI数据中心对3D堆叠封装技术的采购优先级压制了LPDDR5X在移动端的出货配额。为应对物料短缺,头部厂商加速推进SoC内部NPU算力与内存控制器的深度融合,iPhone 17系列搭载的A19仿生芯片集成24核神经网络引擎,本地AI推理算力达到35 TOPS,通过算法压缩与动态内存调度技术,在8GB物理内存条件下实现16GB等效吞吐效率。安卓阵营同步引入端侧大模型量化技术,将70亿参数模型压缩至4bit精度,降低对高频NAND的读写依赖。边缘计算架构的普及使影像算法从云端协同转向本地实时渲染,计算摄影的HDR合成与夜景降噪延迟缩短至120毫秒以内。技术路线的切换不仅缓解了存储瓶颈,更推动终端硬件从参数堆砌向能效比与算力密度维度演进。
市场格局的裂变为品牌梯队划分提供了量化标尺。三星本季度出货量同比下滑6%,以20%的份额紧随其后,其S26系列发布延期虽短期拖累基础盘,但Ultra机型凭借多模态AI助手与钛合金中框设计,在600美元以上价位段斩获34%的溢价留存率。小米以12%的份额守住第三,但同比19%的降幅暴露了其在价格敏感市场的脆弱性,物料成本传导迫使该品牌缩减红米Note系列衍生型号,将研发资源集中于17系列的影像联名与快充技术。OPPO与vivo分别占据11%与8%的份额,同比微降2%的表现印证了中端策略的有效性,vivo在印度市场依托Y系列120Hz高刷屏与5000mAh电池配置维持渠道优势。谷歌与Nothing的异军突起重塑了细分赛道,Pixel系列借助Tensor G4芯片的边缘AI能力在欧美成熟市场实现14%的同比增长,Nothing Phone (4a)则凭借透明后盖设计与120Hz LTPO屏幕在18至35岁消费群体中拉动25%的出货量跃升。
产业链上游的产能重分配正在重塑整机成本结构。全球三大存储原厂将30%以上的晶圆投片量转向HBM与企业级SSD产线,导致消费电子用DRAM合约价季度环比上涨18%,NAND Flash涨幅达到22%。BOM成本的高企直接压缩了OEM厂商的毛利率空间,中端机型硬件利润被挤压至7%以下,品牌方被迫将每部手机约45美元的物料增量成本通过终端定价转移至消费者。下游渠道的库存周转天数从42天延长至58天,滞销压力促使翻新机市场扩容,翻新设备出货量在Q1攀升至1.2亿台,占整体移动终端交易的19%。物流链路中,地缘冲突导致亚欧航线海运运费指数暴涨40%,航空货运仓位溢价推高了高单价机型的交付成本。产业链的利润池向上游硅片制造与封测环节集中,中游模组厂与代工厂的议价能力进一步弱化,整机品牌需通过垂直整合与规模采购对冲周期波动。
商业化策略的转向聚焦于软件服务溢价与生态系统锁定的落地实践。苹果依托以旧换新计划将设备回收率提升至28%,通过iOS 18系统的本地AI功能与iCloud订阅捆绑,单用户年度服务收入贡献突破85美元,有效抵消硬件毛利下滑。安卓厂商加速部署端侧AI应用场景,vivo在印度市场推出基于2000万像素主摄的实时翻译与证件识别工具,将用户日均交互时长延长至4.2小时。OPPO Find N5折叠屏通过铰链轻量化设计将厚度控制在10.5毫米,结合分屏多任务AI摘要功能,在商务人群中市占率提升至15%。谷歌将Pixel的AI摄影算法接入第三方应用框架,通过Google One云存储空间订阅转化率达31%。Nothing则利用透明设计语言与极简操作系统,在北欧与日本市场实现18%的复购率。软件定义硬件的商业模式正从概念验证转入规模化盈利阶段。
行业演进轨迹已明确指向价值优先与结构收缩的长期路径。存储芯片供应缺口预计延续至2027年末,OEM厂商普遍下调2026全年销量目标,转向保留高毛利SKU与砍掉低效机型的组合策略。品牌方财报显示,硬件销售占比将从72%降至65%,服务与软件授权收入占比提升至28%,利润率补偿机制依赖应用商店抽成与云存储扩容。供应链端,晶圆代工厂将12英寸成熟制程产能向汽车电子与工业IoT倾斜,手机SoC制程演进暂缓至3nm节点之后。渠道层面,线下体验店缩减低配机型陈列面积,转而设置AI功能交互专区以提升客单价。全球智能手机市场告别增量扩张时代,进入以算力密度、生态闭环与用户生命周期价值为核心的精耕周期,头部企业的技术储备与现金流管理能力将成为划分新阵营的核心指标。




