


移动通信网 林知远
11月14日,中国联通内蒙古分公司发布邀请谈判公告,就呼和浩特云数据中心DC11、DC12两栋机房招募轻资产运营合作方,预计合作总规模324156万元(不含税),资金来源为成本类合作分成。项目位于呼和浩特新城区中国联通云数据基地,在联通自有产权的土建建筑物内开展,由合作方按照联通内蒙古分公司及最终客户的服务技术要求、交付验收标准,完成机电部分的设计、采购、建设、验收、维护及运营服务。项目划分为两个合作包,DC11与DC12各为一个包,预计规模均为162078万元(不含税),对应机电工程IT产出规模各约60MW,合计约120MW。应答人可同时参与两个合作包,每包各选1名中选人。合作期自2027年6月30日或首批机房初验通过之日孰早起,至2037年7月30日止,周期约10年。此次招募是联通智算中心“轻资产自建模式”在华北算力枢纽区域的又一次大规模落地。
【关键数据】
[1] 项目合作总规模324156万元(不含税)
[2] 单包规模162078万元(不含税),对应机电工程IT产出各约60MW
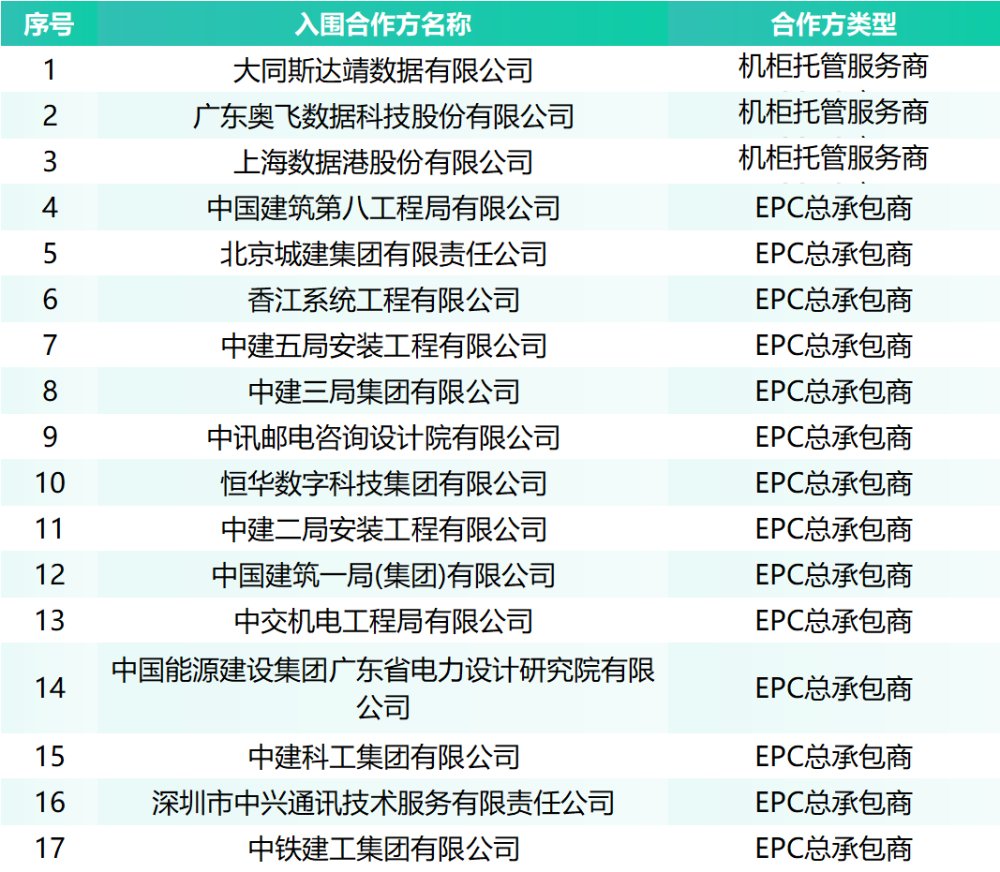
[3] 入围应答企业共17家,其中COLO商3家、EPC总承包商14家
[4] 合作期自2027年6月30日或首批机房初验通过之日孰早起,至2037年7月30日止
[5] 单位机电成本约2.7元/W(按单包16.2亿元对应60MW测算)
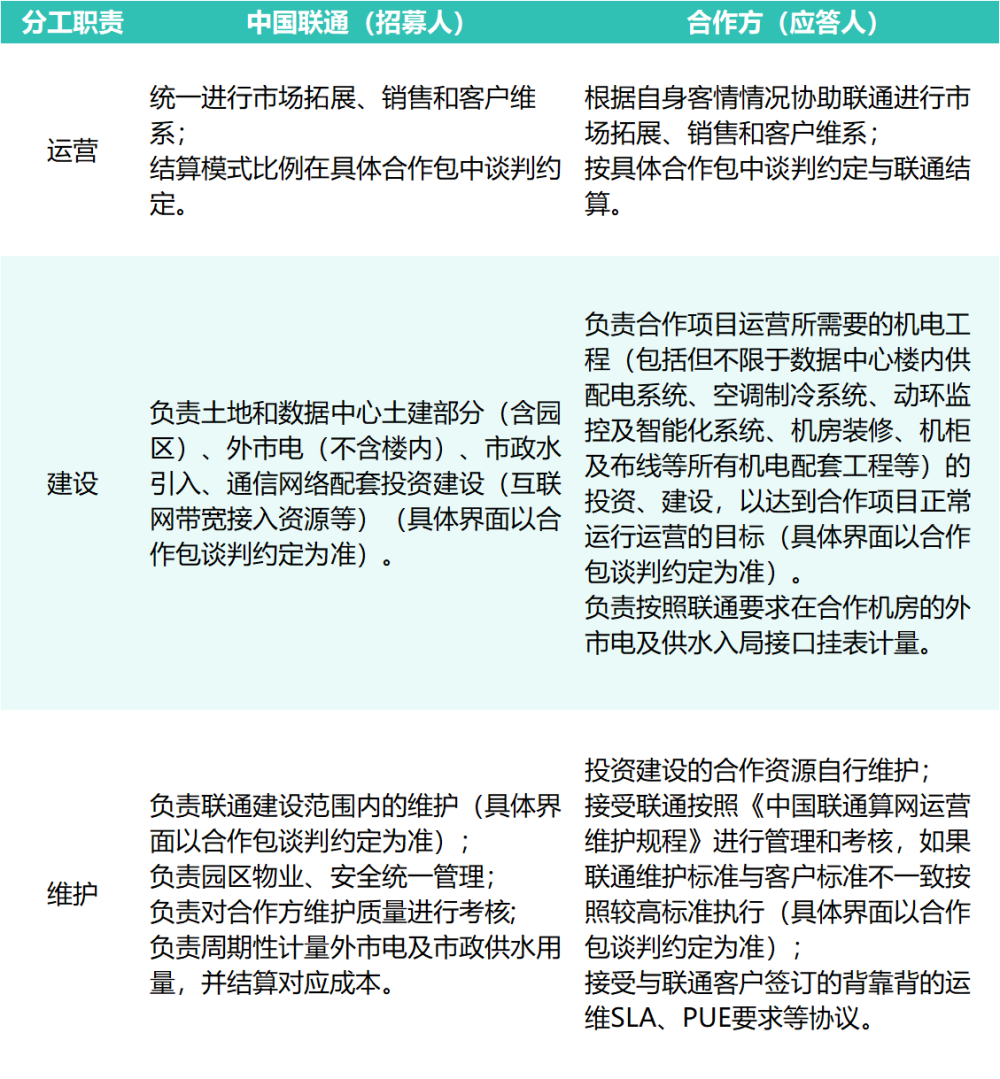
该项目的核心创新在于“土建与机电分离”的轻资产分工架构。按公告列出的分工界面,联通负责土地与数据中心土建部分(含园区)、外市电(不含楼内)、市政水引入以及通信网络配套投资建设,包括互联网带宽接入资源等;合作方则负责楼内供配电、空调制冷、动环监控及智能化系统、机房装修、机柜及布线等全部机电配套工程的投资与建设,并需按联通要求在合作机房的外市电及供水入局接口挂表计量。以单包16.2亿元对应约60MW IT产出计算,单位机电成本约2.7元/W,处于行业主流智算机房建设成本区间。这种模式下,运营商以自有土地和土建资产撬动社会资本完成重资产机电投入,通过合作分成方式分期支付,既缓解了一次性资本开支压力,又将机电系统的全生命周期维护责任转移给专业合作方,实现建设速度与资金效率的平衡。
从市场格局看,本次应答范围限定在2026年中国联通智算中心“轻资产自建模式”合作方联合招募的入围名单内,共17家,形成“COLO+EPC”双轨结构。其中机柜托管服务商(COLO商)3家,为大同斯达靖数据、广东奥飞数据、上海数据港;其余14家为EPC总承包商,包括中国建筑第八工程局、北京城建集团、中兴通讯技术服务公司、中讯邮电咨询设计院等。COLO商在数据中心长期运营、机柜出租和客户服务方面具备成熟经验,适合承接运营分成类合作;EPC总承包商则在工程设计、采购与施工交付环节具备成本和工期优势。两大阵营同台竞技,实际上反映了智算中心建设市场从传统工程承包向“投资+建设+运营一体化”演变的趋势。对上海数据港、奥飞数据等第三方IDC企业而言,入围运营商轻资产合作名单意味着获得了绑定长期订单的通道;对中兴通讯等设备商而言,则是从卖设备向卖综合服务延伸的重要抓手。
产业链层面,该项目拉动的上游环节包括高低压配电设备、UPS/HVDC电源、冷水机组与末端空调、柴油发电机、机柜及布线系统、动环监控与智能化系统等。以60MW IT负载测算,单栋机房的供配电与制冷系统投资通常占机电总投资的70%以上,对应每包超过11亿元的设备与工程采购规模,两包合计将带来超过22亿元的机电供应链订单。下游客户则指向人工智能训练与推理需求——呼和浩特地处“东数西算”八大枢纽之一的内蒙古枢纽节点,气候冷凉、电价低廉,PUE可控制在1.2以下的自然条件使其成为智算大单的理想承载地。联通通过成本类合作分成机制,将10年合作期内的收入与成本核算前置到谈判阶段,降低了合作双方的商业不确定性。
商业化进展方面,本次招募是联通智算中心轻资产模式规模化复制的一环。2026年中国联通已启动智算中心“轻资产自建模式”合作方联合招募,形成17家入围名单,此次呼和浩特DC11、DC12项目是名单落地的重要项目之一。应用场景上,呼和浩特云数据中心承载的60MW×2智算机房,未来可容纳数万张AI加速卡规模的算力集群,主要面向大模型训练、推理服务、政企智算专有云等需求。合作期安排也体现了对交付节奏的精细管理——合作期起算点设定为2027年6月30日或首批机房初验通过之日孰早,倒逼合作方在约一年半的窗口期内完成设计、采购与建设,这一工期强度接近当前智算中心快速交付的行业极限水平。
从行业动向看,三大运营商正加速以轻资产模式扩充智算产能。中国移动、中国电信此前均已推出类似的社会资本合作建池模式,联通通过统一招募入围名单、批量启动项目谈判,将合作方资源池化、流程标准化,缩短了单个项目的采购周期。此次32.4亿元规模的呼和浩特项目,加上每包60MW的IT产出体量,在单次运营商智算机电合作中属于较大批次。对产业链而言,17家入围企业中的中选者将在未来十年锁定稳定的分成收入,同时承担机电资产的运维责任和能效考核压力。随着AI算力需求持续扩张,“东数西算”枢纽节点的智算机房建设预计将保持高景气,运营商轻资产合作、EPC总承包商深度参与运营分成的模式或将成为智算基础设施投资的主流范式,呼和浩特项目的谈判结果与后续交付表现将为行业提供直接参照。




