


移动通信网 云坪
C114讯 11月16日消息,市场研究机构Cignal AI近日上调了全球光传输硬件设备市场预测,核心驱动因素指向数据中心互联领域快速兴起的Scale-across应用。根据最新报告,全球光传输硬件市场预计在2025至2030年间以14%的复合年增长率增长,其中云与主机托管运营商的支出增速更为迅猛,达到27%,几乎是整体市场的两倍。值得注意的是,此次预测上调的大部分增量来自支持Scale-across应用的线路系统,具体包括终端设备、线路放大器以及链路管理软件三大板块。Cignal AI传输硬件首席分析师Kyle Hollasch在报告中指出,相干光模块目前备受行业关注,但Scale-across本质上是一个关键的线路系统故事,此前这一市场机遇尚未得到充分量化。他表示:“当我们对可插拔光模块之下的光子层进行建模后,很明显早前的预测低估了线路系统的市场机遇。我们现在看到,2028年Scale-across应用中线路系统的支出将超过可插拔光模块。”这一判断打破了业内以光模块为中心的传统叙事框架,将产业链价值重新向底层光子层分配。
【关键数据】
[1] 全球光传输硬件2025-2030年复合年增长率14%
[2] 云与主机托管运营商支出增长率27%
[3] Scale-across光通信收入2030年超90亿美元,2026-2030年累计超240亿美元
[4] 线路系统占Scale-across收入比例从2026年29%增至2030年57%
[5] InP泵浦激光器交货周期长达18个月以上
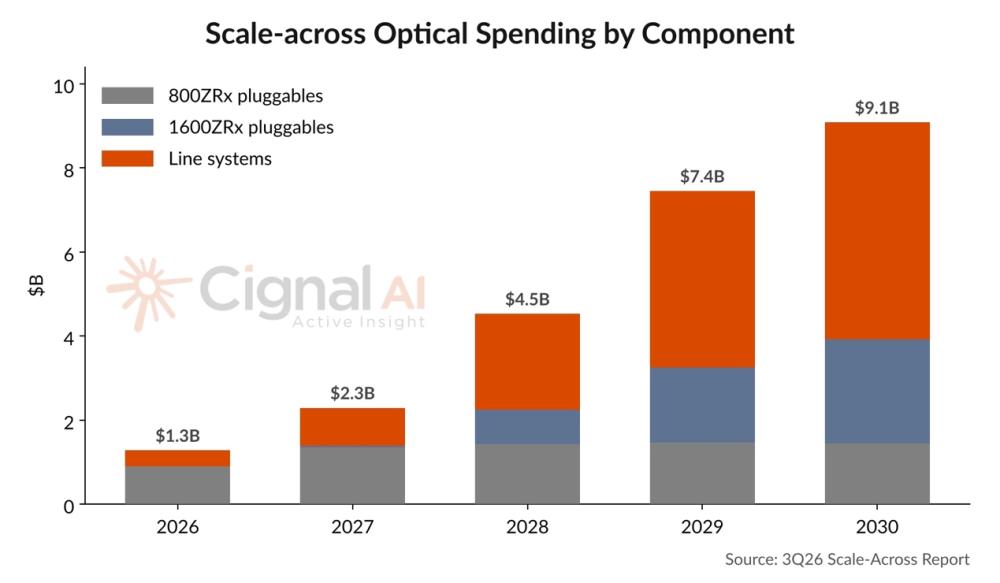
从技术原理看,Scale-across是指云运营商在跨地域数据中心之间构建的大容量相干光互联架构,其光子层由可插拔相干光模块与下方的线路系统共同构成。相干可插拔光模块正经历快速代际切换,市场从800ZRx向1600ZRx过渡的速度超出预期,后者到2030年将承载70%的Scale-across带宽。与之形成鲜明对比的是价格走势分化:商用相干可插拔光模块价格持续下跌,而线路系统价格却保持坚挺甚至上涨。这种分化的背后是技术结构的差异——拉曼放大成为线路系统主要的成本驱动因素,因为Scale-across网络对拉曼放大技术的使用强度远高于传统电信运营商网络。拉曼放大依赖的InP泵浦激光器目前是光通信供应链中最紧张的环节之一,交货周期长达18个月甚至更久,供需失衡直接推高了线路系统的整体成本。此外,多轨放大器将于2027年问世,将进一步扩展线路系统的技术形态与市场空间。
从市场规模与竞争格局看,Cignal AI预测Scale-across光通信收入在2030年将超过90亿美元,2026至2030年累计收入超过240亿美元。其中线路系统占据累计总额的较大份额,领先于相干可插拔光模块。线路系统占Scale-across收入的比例将从2026年的29%增长至2030年的57%,几乎实现份额翻倍,这一结构性变化意味着产业链价值重心正从光模块向底层线路硬件迁移。在厂商竞争格局方面,那些在多轨线路系统上积极投入的厂商最有望从这一市场增长中受益,报告点名了Ciena、思科和诺基亚三家设备商。这三家厂商在相干线路系统领域深耕多年,具备从终端设备、线路放大器到链路管理软件的完整产品组合。相比之下,专注于光模块制造的厂商将面临价格持续下跌的压力,需要在1600ZRx等高端产品上加快布局以维持利润率。云与主机托管运营商27%的支出增速,也为设备商提供了明确的需求锚点。
从产业链角度分析,Scale-across浪潮对上下游的影响呈现明显的不对称性。上游环节中,InP泵浦激光器成为最关键的瓶颈资源,18个月以上的交货周期使其成为整个光通信供应链中最紧张的一环,掌握InP激光器产能的供应商将在未来数年享有显著的议价能力。拉曼放大在Scale-across网络中的高使用强度,意味着InP材料、泵浦激光器封装等环节的需求将远超传统电信网络场景。中游环节,线路放大器、终端设备和链路管理软件的价格坚挺乃至上涨,与相干可插拔光模块价格的持续下跌形成鲜明对照,这种成本结构的分化将重塑设备商的毛利率分布。下游环节,云与主机托管运营商是主要买单方,其27%的支出增速高于整体市场14%的水平,反映AI训练集群跨地域互联对长距大容量光连接的刚性需求。对系统设备商而言,能否在多轨线路系统上提前卡位,将决定其在2026至2030年240亿美元累计市场中的份额。
在商业化进展方面,Scale-across已经在头部云运营商的AI基础设施建设中进入规模化落地阶段。应用场景主要集中在跨数据中心的大容量相干互联,支撑AI训练与推理集群之间的数据同步和模型分发。从产品节奏看,800ZRx相干可插拔光模块目前是市场主流,但向1600ZRx的过渡正在加速,到2030年后者将承载70%的Scale-across带宽,单波速率翻倍的升级路径已经清晰。线路系统侧,多轨放大器预计2027年问世,将为新建链路提供更高的频谱效率和更低的每比特成本。Ciena、思科、诺基亚等厂商的多轨线路系统布局已进入收获期,这些厂商的既有客户基础覆盖北美、欧洲和亚太的主要云运营商。Cignal AI的报告特别强调,对可插拔光模块之下光子层的建模显示,早前基于光模块口径的预测系统性低估了线路系统市场,这意味着围绕数据中心互联的资本开支结构可能需要重新校准。
综合来看,Scale-across正在重塑相干可插拔光模块市场的基本逻辑。未来数年的三个确定性趋势值得关注:一是线路系统占比从2026年的29%升至2030年的57%,2028年线路系统支出将首次超过可插拔光模块;二是1600ZRx取代800ZRx成为主流,2030年承载70%的Scale-across带宽;三是拉曼放大相关的InP泵浦激光器供应链持续紧张,交货周期18个月以上的局面短期内难以缓解。对Ciena、思科、诺基亚等提前押注多轨线路系统的厂商而言,2026至2030年累计超过240亿美元的Scale-across市场将带来实质性收入增量。对光模块厂商而言,价格持续下跌的压力倒逼其向1600ZRx等更高速率产品升级。对云运营商而言,线路系统价格坚挺意味着数据中心互联的资本开支结构将向底层光子层倾斜。Cignal AI此次上调预测,为整个光通信产业链提供了一个重新审视Scale-across机遇的量化坐标。




