


移动通信网 赵哲超
11月13日,问界新M8发布会现场,华为常务董事、终端BG董事长余承东对外披露了鸿蒙智行问界模式的最新调整。这一被业内高度关注的合作机制,正在从早期的联合探索走向权责清晰的成熟协同阶段。鸿蒙智行作为华为终端主导的智能汽车技术生态联盟,其核心逻辑是将华为在ICT和消费电子领域深耕多年的技术积累,转化为面向不同车企伙伴的定制化合作方案。目前该生态已形成“问界、智界、享界、尊界、尚界”五大品牌矩阵,分别对应赛力斯、奇瑞、北汽、江淮以及最新加入的上汽等合作方。余承东明确表示,问界作为鸿蒙智行第一个合作品牌,即将进入新的合作阶段,这一表态距离问界品牌诞生已有三年时间,标志着一个样本级合作模式进入深水区。
【关键数据】
[1] 五大品牌矩阵:问界、智界、享界、尊界、尚界
[2] 华为主导3大环节(核心技术、产品定义与产品设计)
[3] 赛力斯主导4大板块(整车制造、研发工程、营销销售服务、升级维护)
[4] 赛力斯两江智慧工厂超3000台机器人协同作业,关键工序100%自动化
[5] 问界M9长期占据50万元级豪华SUV销量前列
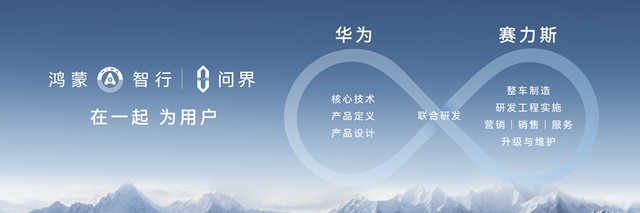
新合作模式的核心在于分工边界的重新划定。根据余承东的表述,未来华为终端将主导三大环节:核心技术、产品定义与产品设计;赛力斯则负责四大板块:整车制造、研发工程实施、营销销售与服务、升级与维护。这一分工意味着赛力斯在渠道和服务体系上的话语权显著增强,华为则进一步聚焦于智驾、座舱、电驱等核心技术资产的输出。从技术层面看,华为向合作车型输出的能力包括ADS高阶智驾系统、鸿蒙座舱操作系统、DriveONE电驱动平台以及途灵底盘等关键技术模块,这些技术资产的可复用性正是鸿蒙智行模式能够同时支撑五大品牌并行研发的底层原因。双方“既在各自擅长领域各司其职,又紧密协同”的机制设计,本质上是将技术公司与整车企业的长板拼接成完整的用户体验链条。
从市场格局看,鸿蒙智行模式的扩张速度已成为中国智能汽车市场的重要变量。五大品牌矩阵覆盖了从20万元级到百万元级的完整价格带:问界主攻高端SUV市场,智界定位轿车与跨界车型,享界切入行政级市场,尊界对标超豪华细分领域,尚界则瞄准更大众化的主流市场。与特斯拉单一品牌直营模式、比亚迪垂直整合模式不同,鸿蒙智行走的是“技术平台+多品牌”路线,接近华为消费者业务手机时代“1+8+N”生态逻辑在汽车领域的复刻。问界系列作为其中销量支柱,此前问界M7、M9已经在30万元以上市场站稳脚跟,其中问界M9长期占据50万元级豪华SUV销量前列,单车均价和交付规模均验证了这一模式的商业可行性。
产业链视角下,新分工模式对上下游的影响正在显现。华为侧的供应链聚焦智能化部件,包括激光雷达、域控制器、车载光学、功率半导体等环节,其智驾系统涉及算力芯片、传感器融合算法、云端数据闭环等完整技术栈;赛力斯侧则拉动整车制造的四大工艺环节,其在重庆的两江智慧工厂按工业4.0标准建设,实现超3000台机器人协同作业,关键工序100%自动化。成本结构上,华为技术授权与零部件供应构成合作车型的重要BOM成本,智驾相关的传感器和算力硬件单车价值量可达数万元。分工明晰后,赛力斯在制造端和渠道端的规模效应将更充分释放,其销售服务网络的扩张速度直接决定终端交付效率,这也是营销销售职能划归赛力斯主导后的关键考验。
商业化进展方面,问界新M8的发布是分工调整后的首个落地成果,其定位介于M7与M9之间,承担走量与拉升品牌的双重任务。从渠道布局看,问界依托华为终端数千家门店资源起步,叠加赛力斯自建的用户中心网络,形成“商超体验+交付服务”的双线体系。服务环节中,车辆OTA升级、售后维护等全生命周期运营将由赛力斯主导承接,这与其此前积累的整车工程能力形成衔接。对用户而言,“在一起,为用户”的口号指向的是研发、制造、营销、服务一体化的体验闭环——从智驾功能的持续迭代,到整车品质的工厂端把控,再到销售交付的最后一公里,每个环节都由最擅长的主体负责。模式能否持续兑现价值,最终仍取决于交付规模、用户口碑与单车盈利能力的三重检验。
从行业趋势看,智能汽车竞争已从单一技术比拼,演变为覆盖研发、制造、营销、服务与全生命周期体验的体系化竞争。此次华为与赛力斯合作关系的变迁,为技术公司与车企的合作提供了一个新的观察样本:早期联合探索阶段模糊的边界被打破,取而代之的是清晰的权责划分和成熟的体系协同。横向对比,小米汽车选择全栈自建,蔚来、小鹏坚持自研智驾,传统车企则多采取“自主品牌+华为深度赋能”的双轨策略,如长安的阿维塔、东风的岚图均引入华为智能化方案。鸿蒙智行模式的独特性在于,它试图以联盟形态实现技术资产的规模化复用,五大品牌并行推进本身就是对华为技术平台承载能力的压力测试。接下来,尚界车型的落地节奏、各品牌交付数据的兑现,以及问界在新分工下的运营效率,都将成为检验这一模式成色的具体标尺,中国智能汽车产业的合作范式或将由此获得新的参照系。




