


移动通信网 云坪
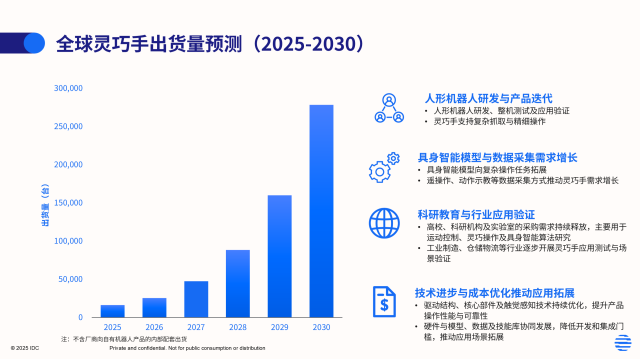
11月9日,IDC发布专题报告,对人形机器人产业链关键执行部件——灵巧手的市场前景作出量化判断:2026年全球灵巧手出货量预计约2.5万台,该统计口径不含厂商向自有机器人产品的内部配套出货。更具分量的是区域格局数据——中国厂商出货量占全球市场的比例预计超过85%,在全球灵巧手供应链中占据主导地位。这一数据折射出中国在具身智能硬件制造环节的规模化能力。报告同时指出,灵巧手行业竞争逻辑正在发生根本转变:竞争维度已从自由度、抓握力等硬件参数,延伸至精细操作、感知控制及与具身智能模型的协同能力。当前灵巧手核心需求集中在三个方向——人形机器人配套、科研教育、具身智能数据采集,而工业制造等规模化应用仍处于探索阶段。IDC判断,行业后续增长将受机器人应用进展、产品成本及商业化落地速度三大因素共同驱动,目前整个市场仍处于发展初期,2026年2.5万台的出货规模相对传统工业夹爪市场仍是小量级,但增速与集中度已足以使其成为具身智能产业链中关注度最高的部件品类之一。
【关键数据】
[1] 2026年全球灵巧手出货量约2.5万台(不含内部配套出货)
[2] 中国厂商出货量占全球市场比例超85%
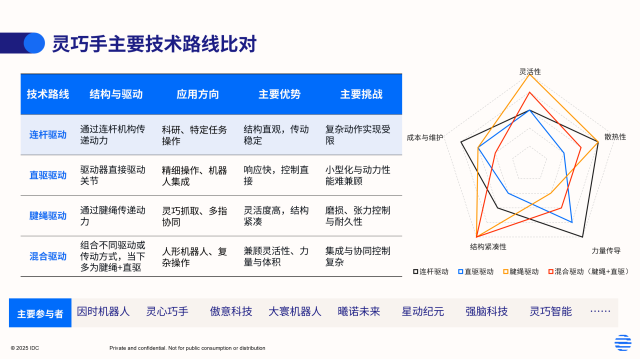
[3] 灵巧手主流技术路线共4类(腱绳驱动、直驱、连杆驱动、混合驱动)
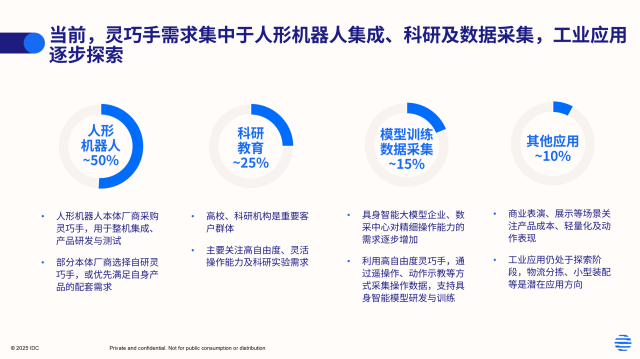
[4] 核心需求集中在3大方向(人形机器人配套、科研教育、具身智能数据采集)
[5] 未来三年将从“路线探索”进入“工程化竞争”阶段,4条驱动路线长期并存
从技术架构看,灵巧手目前存在四条主流技术路线:腱绳驱动、直驱、连杆驱动及混合驱动。不同方案在结构紧凑性、灵活性、力量传递效率、成本和维护便利性上各有取舍,行业尚未形成统一技术方向。腱绳驱动方案结构紧凑、仿生程度高,但腱绳存在磨损与松弛问题;直驱方案控制精度高、响应快,但对电机功率密度要求苛刻;连杆驱动可靠性较好,但自由度设计受限;混合驱动则试图在上述矛盾中寻找平衡点。报告特别强调,技术路线选择不仅取决于硬件设计本身,更与目标任务和应用场景强相关。在硬件参数之外,触觉感知与操作控制正成为权重持续上升的竞争维度。灵巧手需要实时感知接触状态、作用力及物体形变,并据此动态调整动作策略。IDC指出一个反直觉的结论:自由度较高并不必然意味着操作能力更强——当前触觉传感器在信号稳定性、一致性和感知精度三方面仍有明显改进空间,多指协调的闭环控制能力比单纯的关节数量更能决定实际操作表现。这意味着厂商的核心竞争力正从机械设计能力,向“感知—控制—执行”一体化系统能力迁移。
从市场规模与竞争格局看,2026年全球约2.5万台的出货量中,中国厂商占据85%以上份额,这一集中度在人形机器人各部件中位居前列。对比之下,人形机器人整机领域目前由特斯拉Optimus、Figure、Agility等海外厂商与优必选、宇树、智元等中国厂商分庭抗礼,而在灵巧手这一细分部件上,中国已形成明显的制造规模优势。这种优势的来源与产业链结构直接相关:灵巧手产品竞争涉及电机、电控、减速器、丝杠等核心部件的设计优化,而这些部件恰恰是中国精密制造体系中最具成本与产能优势的环节。需求侧结构同样清晰:短期内科研教育、人形机器人配套及具身智能数据采集仍将是核心需求来源,其中具身智能数据采集作为新兴需求,随着VLA(视觉-语言-动作)模型训练对真机数据需求爆发,正在成为灵巧手的增量市场。工业制造、物流、服务等场景虽被普遍视为灵巧手的终局市场,但目前仍需进一步验证实际应用价值,尚未贡献规模化订单。IDC明确提示,灵巧手并不意味着全面替代传统夹爪——对于物体形态固定、任务重复性高、节拍要求严格的生产环节,传统夹爪在结构简单、成本低廉、易于维护三方面仍具优势。
从产业链视角分析,灵巧手的上游涉及微型电机、电控系统、减速器、丝杠、腱绳材料及触觉传感器等核心部件,下游对接人形机器人整机厂、科研机构与具身智能数据服务商。复杂机械结构、多关节驱动与传感器集成显著抬升了设计与维护难度——一只高自由度灵巧手通常集成十余个驱动关节与数百个传感器触点,零部件数量远超传统夹爪。成本结构方面,驱动系统与传感器合计占据整机物料成本的主要部分,其中高精度微型伺服电机和阵列式触觉传感器的单位成本居高不下,成为出货规模扩大前难以摊薄的核心成本项。可靠性是产业链面临的另一重考验:从研发样机走向持续运行阶段,粉尘环境、接触磨损及长期运行都可能影响产品表现,而单次成功完成动作并不足够——用户更关注设备能否在真实环境中持续、稳定地完成任务。IDC在报告中给出了一个朴素但关键的衡量标准:实际效率提升能否覆盖设备采购、维护和系统集成的综合成本。这一成本收益核算将直接决定灵巧手能否从实验室走向产线,也是未来三年厂商成本控制能力的核心考场。
商业化进展方面,当前灵巧手的落地场景呈现清晰的梯度分布。第一梯队是科研教育与具身智能数据采集:高校实验室、机器人研究院所对高自由度灵巧手有稳定采购需求,而随着具身智能模型训练对真机操作数据的需求激增,数据采集用灵巧手成为增长最快的细分市场。第二梯队是人形机器人配套:整机厂商在样机研发与小批量试产阶段需要灵巧手作为末端执行器,这部分需求随人形机器人出货节奏波动。第三梯队的工业制造与物流场景则仍处探索期,应用方向集中在复杂抓取、物体姿态调整和多品种混合操作任务。IDC对未来三年的竞争演进给出明确判断:灵巧手将从“路线探索”进入“工程化竞争”阶段,四条驱动路线将长期并存,不会出现单一方案快速胜出的局面。厂商的差异化将体现在能否将硬件、模型、数据和技能有效结合,并转化为稳定的任务执行效果——操作模型、数据资源、技能库及开发工具正逐渐取代硬件参数,成为厂商布局的重点方向。
综合IDC报告,未来三年灵巧手市场竞争将围绕四大方向展开:一是需求从研发与数据采集向具体任务应用拓展;二是技术竞争从硬件参数转向结构设计与综合操作能力的平衡;三是竞争从硬件本体向模型、数据与技能协同延伸;四是可靠性、成本和交付能力将重塑竞争格局。对具体厂商而言,这意味着单纯的参数堆砌策略将快速失效,长期运行稳定性、产品一致性与维护体系建设成为新的胜负手。对中国厂商来说,85%以上的全球份额既是规模优势,也隐含结构性挑战——当前出货高度集中于科研与人形机器人配套等早期市场,工业级大批量订单尚未开启,一旦下游应用验证完成,交付能力与可靠性口碑将决定份额能否守住。IDC的结论审慎而明确:未来三年灵巧手市场仍将处于多种技术路线并存、应用持续验证的阶段,行业竞争的关键不在于某一种驱动路线率先胜出,而在于厂商能否围绕具体任务,将结构设计、核心部件、感知控制、模型和数据有效结合,并在操作性能、可靠性与综合成本之间取得平衡。灵巧手能否从研发与测试走向更广泛的商业应用,最终由真实场景中的任务表现来检验。




