


移动通信网 赵哲超
11月3日,Marvell与Lumentum正式宣布合并,交易对Lumentum的隐含企业价值达1150亿美元,预计2028年上半年完成交割。根据协议安排,交易完成后Marvell现有股东将持有合并后公司约67%的股份,Lumentum股东持有约33%。这将是半导体与光通信行业近年来规模最大的整合案例之一。从业务定位看,Marvell长期为光模块客户提供DSP、TIA、驱动芯片等核心电芯片组件,Lumentum则是全球光模块厂商激光器芯片的关键供应商,两家公司在光互连产业链上分别占据电域和光域的核心节点。合并消息公布后,业界关注的焦点并非交易金额本身,而是两家公司如何在“既做元器件供应商、又做模块竞争者”的双重身份之间维持平衡。Marvell董事长兼CEO Matt Murphy在电话沟通会上直接回应了这一疑问,强调竞合关系在这一生态中“保持着非常健康的平衡”,试图打消光模块客户对供应商变成直接对手的顾虑。
【关键数据】
[1] 1150亿美元(交易对Lumentum的隐含企业价值)
[2] 约67%(合并后Marvell现有股东持股比例)
[3] 约33%(合并后Lumentum股东持股比例)
[4] 2028年上半年(预计交易完成时间)
[5] 4个维度(Scale-across、Scale-out、Scale-up、Scale-in全栈互联产品组合覆盖)
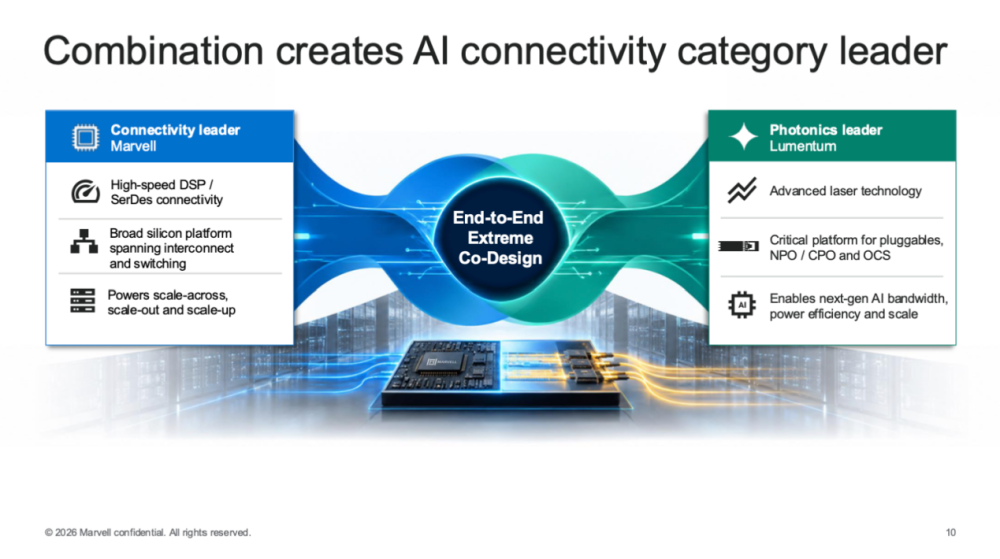
从技术互补性看,这笔合并的核心逻辑在于构建覆盖数据中心全场景的互连能力。Marvell的优势集中在电气与光互连、交换和定制半导体领域,尤其是相干DSP和宽带模拟芯片,其DCI(数据中心互联)光模块业务市场地位稳固,同时向第三方模块厂商销售相干DSP。Lumentum的看家本领则是高性能激光器芯片,Michael Hurlston直言“我们几乎向所有的竞争对手供应激光器”,同时Lumentum也拥有面向数据中心内部的光模块业务以及OCS(光交换)能力。合并后,新公司将形成涵盖Scale-across、Scale-out、Scale-up和Scale-in四个维度的全栈互联产品组合:Scale-across对应DCI长距互联,Scale-out对应集群网络横向扩展,Scale-up对应GPU与加速器间的纵向扩展,Scale-in对应单节点内部芯片间互联。这种端到端覆盖能力,正是英伟达、博通等巨头凭借NVLink、Tomahawk等方案构筑壁垒的方向,Marvell选择以光为核心武器切入。
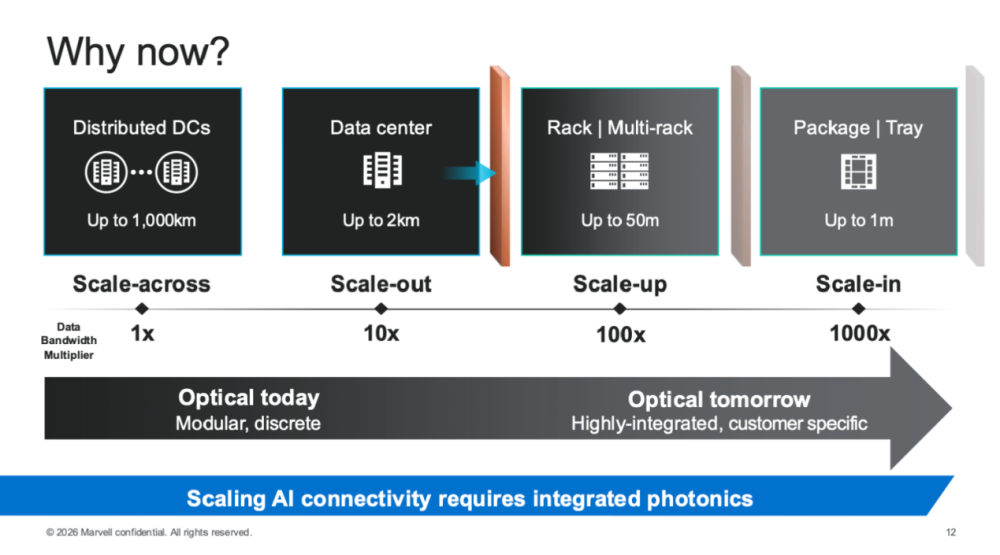
在竞争格局层面,AI算力爆发正在重塑光互连市场的权力结构。当前800G光模块已进入规模化出货阶段,1.6T出货窗口正在打开,DSP、激光器、硅光三大核心器件的供应商格局直接决定产业链话语权。Marvell在PAM4 DSP市场与Broadcom形成双寡头竞争,在相干DSP领域凭借1.6T解决方案保持领先;Lumentum则在EML激光器、VCSEL等光芯片领域与Coherent、住友电工等长期角力。合并后的新实体将成为博通之外少数同时掌握电芯片、光芯片和模块能力的玩家。对于中际旭创、新易盛、Coherent等光模块龙头而言,这既意味着获得更强大的元器件供应保障,也意味着供应链上游出现一个体量超过千亿美元、可能向下延伸的整合者。Matt Murphy特别强调,Marvell在DSP、EIC、TIA、驱动芯片、硅光等领域保持领先的首要战略不会改变,Lumentum的首要任务仍是“成为生态系统中激光器的头号供应商”,以安抚模块客户。
从产业链影响看,这笔交易折射出AI互连环节价值分布的深刻变化。传统模式下,光模块厂商向上采购DSP和激光器,向下销售给云服务商,占据集成环节的利润池。而当上游芯片供应商通过合并同时掌握光电两类核心器件,其在价值链中的议价能力将显著提升。Marvell上一财年数据中心业务收入占比已超过七成,AI定制芯片和互连产品是主要驱动;Lumentum的云与网络业务在EML产能爬坡带动下持续放量,云厂商对高性能激光器的需求超出其现有产能。合并后,双方可以在激光器产能分配、DSP配套销售上形成协同,新公司可以打包提供“DSP+激光器+TIA”的成套方案,降低模块厂商的采购复杂度,但也可能压缩模块环节的利润空间。成本结构上,Lumentum近年因收购Inphi之后又剥离部分业务(注:此处指Marvell 2021年收购Inphi获得光互连能力,Lumentum此前收购OCS厂商),双方在整合中还需消化约33%股权稀释带来的财务安排,以及反垄断审查在多个司法辖区的时间成本。
在商业化落地路径上,双方管理层给出了相对清晰的竞合操作框架。Matt Murphy透露,公司已收到相干客户的反馈,“他们的诉求是如何开展更多的合作”,Marvell有信心既作为元器件供应商扩大业务规模,又参与模块生态竞争。具体分工上,Lumentum的光模块业务聚焦数据中心内部应用,属于“高度聚焦的业务”,而其对外供应激光器的角色优先级更高;Marvell的DCI模块业务继续运营,同时相干DSP照常销售给其他模块厂商。Michael Hurlston表示,交易公布当天已与多家模块制造商沟通,“Lumentum将在激光器方面继续支持他们,Marvell也将在DSP方面继续支持他们,不认为这会对客户以及表面上的竞争对手构成任何问题”。更关键的是,两家公司正在“直接与终端超大规模云服务商客户合作,共同推动产品路线图”,这意味着新公司将绕过传统模块厂商的部分环节,与英伟达、微软、谷歌、Meta等超大规模客户共同定义下一代互连方案,1.6T相干DSP、200G/lane EML、CPO配套器件等都可能成为协同落地的首批载体。
从行业趋势看,Marvell与Lumentum的合并标志着AI互连竞争从单点器件对抗升级为全栈体系对抗。博通凭借交换芯片、DSP、定制AI芯片和软件生态形成垂直整合,英伟达以GPU为核心将NVLink、InfiniBand、Spectrum-X以太网整合为系统级方案,Marvell选择光电合璧的路径正面应战。对上游光芯片行业而言,Coherent、MACOM、Semtech等元器件厂商可能面临更强的整合压力,行业或将进入新一轮并购窗口;对下游光模块厂商而言,如何在供应商垂直化趋势下保持技术不可替代性,成为中际旭创们必须回答的问题。交易预计2028年上半年完成,期间还将经历美国、欧盟、中国等多地反垄断审查,任何一地否决都可能改变交易结构。Matt Murphy将竞争的本质归结为一点:“只要你拥有最好的产品、赢得了客户的信任,并达成合理的商业安排,就能够持续拓展业务。”在1150亿美元的赌注之下,光电一体的全栈实验能否跑通,取决于新公司能否在供应对手与对抗对手之间,持续维持那道微妙的平衡线。




