


移动通信网 赵哲超
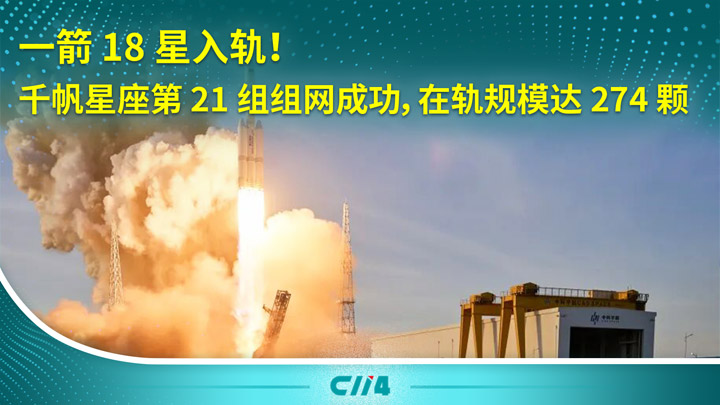
11月3日,中科宇航研制的力箭二号遥二运载火箭在东风商业航天创新试验区点火升空,将千帆极轨21组共18颗通信卫星精准送入预定轨道,发射任务取得圆满成功。这是力箭二号火箭首次执行卫星互联网大规模组网任务,也是该型火箭自首飞以来单次搭载卫星数量最多的一次发射。随着本组卫星成功入轨,垣信卫星运营的千帆星座在轨卫星总数增至274颗,进一步缩小了与组网阶段性目标的差距。作为我国低轨卫星互联网领域的头部项目,千帆星座由上海垣信卫星科技有限公司主导建设,规划由超过1.5万颗卫星组成的多频段、多层次混合星座,自2024年8月首批组网星发射以来,组网节奏持续加快,目前已完成21组批量化部署,成为国内发射频次最稳定、单次部署规模最大的低轨通信星座之一。
【关键数据】
[1] 千帆星座在轨卫星总数274颗(截至11月3日)
[2] 单次发射部署卫星18颗,创力箭二号纪录
[3] 远期规划卫星总数超1.5万颗
[4] 力箭二号500公里太阳同步轨道运载能力7.8吨
[5] 年底力争在轨324颗卫星并开启基础商业服务
本次任务在工程实现层面有多项技术看点。最核心的创新是采用了18星一次性批量分离机构,区别于以往多星发射中分组、分时序分离的常规方案,该机构可在极短时间窗口内将18颗卫星按预设姿态和速度增量依次释放,将分离阶段的时间压缩至分钟级,同时保证星箭分离后的相对安全距离,避免卫星之间发生碰撞或干扰。力箭二号作为中型液体运载火箭,芯级直径2.65米,全箭高度约52米,起飞重量约625吨,500公里太阳同步轨道运载能力达7.8吨,运载系数在国内同级商业火箭中处于领先水平。多星发射对整流罩内的卫星布局、分离冲击控制、供电与测控接口都提出了更高要求,18颗平板构型卫星的堆叠式安装方案,使火箭单位载荷空间利用率显著提升,也为后续更大规模一箭多星任务积累了工程经验。
从产业竞争格局看,千帆星座与gw星座构成国内低轨卫星互联网的双主力格局。截至本次发射,千帆星座在轨274颗,gw星座由航天科技集团推进,在轨数量也在数百颗量级,两者均处于密集组网初期。全球对标对象是SpaceX的星链,其目前在轨卫星超过7000颗,已服务超过400万用户,商业化成熟度领先国内项目2至3年。千帆星座的差异化路径在于多供应商市场化发射模式:除力箭二号外,长光卫星、上海瀚澜等供应商的火箭以及长征系列火箭均参与过千帆组网发射,通过多家竞标压低单星发射成本。据公开信息测算,千帆单颗卫星制造成本已下探至数百万元人民币量级,卫星年产能规划达300颗以上,上海松江G60卫星数字工厂实现了卫星设计、总装、测试的批量化生产,为星座快速组网提供了产能保障。
产业链层面,本次发射对上下游形成连锁带动。上游方面,卫星制造环节涉及相控阵天线、星间激光终端、星载计算平台等核心部件,18颗卫星对应数千个批量化部件订单,松江卫星工厂的生产节拍已提升至平均1.5天出厂一颗卫星。中游火箭端,力箭二号由中科宇航广州南沙基地总装,采用煤油液氧推进剂组合,二级发动机具备多次启动能力,本次任务是其商业组网首秀,直接关系到后续千帆订单的获取。下游运营端,垣信卫星已启动多轮融资,2024年完成的A轮融资达67亿元人民币,是当时国内卫星产业最大单笔融资之一。发射服务市场方面,国内商业火箭发射报价正在快速下探,中型液体火箭每公斤入轨成本目标降至2万元人民币以内,较五年前下降超过50%,低成本组网模式的可行性正在得到验证。
商业化落地方面,千帆星座正加速从建设期转入服务期。按照既定计划,千帆星座年底力争实现在轨324颗卫星,届时将开启基础商业服务,覆盖窄带通信、物联网连接等首批应用场景。在应用侧,垣信卫星已与多家行业客户签署合作,覆盖海洋渔业、远洋运输、应急救援、电力巡检等场景,其中船舶宽带通信是确定性最强的需求之一——我国现有远洋渔船及货船数十万艘,现有海事卫星服务资费高昂,低轨星座可将单位带宽成本降低一个数量级。国际市场方面,千帆星座已与巴西、哈萨克斯坦等多国签署合作协议,2024年垣信与巴西电信签署合作备忘录,成为国产低轨星座出海的标志性案例。手机直连卫星业务也在推进中,星座地面段建设同步铺开,信关站布局已覆盖国内主要区域并开始向海外延伸。
行业趋势层面,本次发射折射出国内商业航天从单点验证转向规模化组网的拐点。一方面,发射密度持续攀升,2024年至今国内商业火箭发射次数占全国发射总量比例已超过两成,东风商业航天创新试验区、海南商业航天发射场等专属工位投入使用,发射工位排队周期从数月压缩至数周。另一方面,星座竞争进入窗口期,国际电联的轨道频谱资源采取先到先得原则,千帆与gw星座的组网速度直接决定资源获取能力。企业动向方面,中科宇航计划力箭二号在2026年前实现年产10发以上的批产能力,垣信卫星则瞄准2025年底基础服务商用、2027年前后达到600颗以上规模并支撑全球主要区域服务的能力。资本市场对卫星互联网赛道热度回升,产业链上游的激光通信、相控阵T/R芯片等环节已出现多个ipo申报案例,低轨星座建设正从国家工程演变为拉动整条产业链的商业引擎。




