


移动通信网 赵哲超
苹果公司今日公布截至2026年9月26日的2026财年第四季度财务业绩,整体表现超出华尔街此前预期。财报显示,苹果第四财季总营收达到1144.8亿美元,约合7611亿元人民币,同比增长12%;摊薄后每股收益2.10美元,较上年同期的1.85美元增长约14%。在核心产品线中,iPhone依然是拉动营收的首要引擎,单季度收入达到575.8亿美元,约合3828亿元人民币,同比增长17%,超过市场此前预期的564.9亿美元,并创下历年9月季度(即苹果财年第四季度)收入新高。这一成绩是在全球智能手机市场整体换机周期拉长、安卓阵营高端机型竞争加剧的环境下取得的,反映出iPhone在800美元以上价位段依然保持较强的用户粘性和定价能力。苹果CEO约翰·特努斯在财报声明中表示,公司第四财季营收创下9月季度历史新高,其中iPhone业务收入创下历年同期纪录,服务业务收入刷新历史纪录,为苹果2026财年创纪录的全年业绩画上句号。
【关键数据】
[1] 第四财季总营收1144.8亿美元,同比增长12%
[2] iPhone收入575.8亿美元,同比增长17%
[3] 大中华区营收175.4亿美元,同比增长21%
[4] Mac收入107.9亿美元,同比增长24%
[5] 服务业务收入315.7亿美元,同比增长9.8%
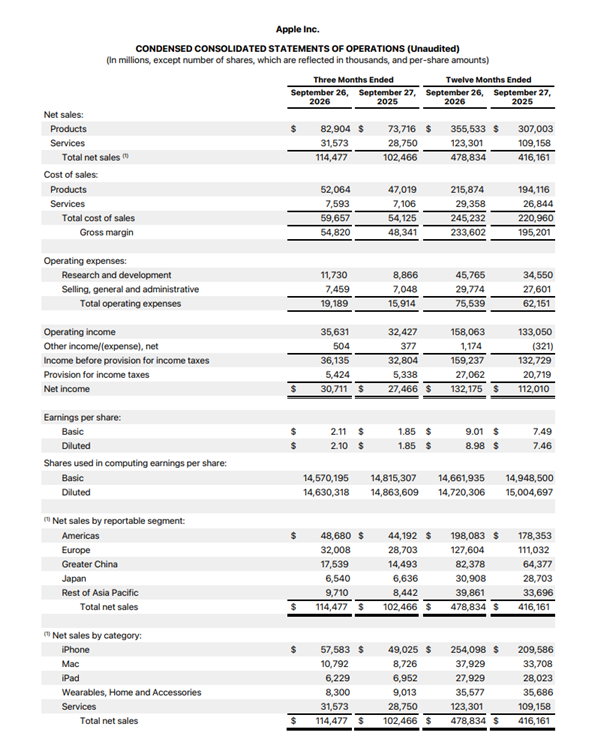
从业务结构看,本季度苹果各硬件产品线呈现明显分化。Mac业务表现最为亮眼,收入达到107.9亿美元,同比增长24%,大幅高于市场预期的97亿美元,这一增长主要得益于搭载自研M系列芯片的机型在企业采购和创作者市场的持续渗透。服务业务收入达到315.7亿美元,同比增长9.8%,与市场预期的315.8亿美元基本持平,该业务毛利率长期维持在70%以上,是苹果利润结构中最稳定的一环。相比之下,iPad业务收入62.3亿美元,同比下降10%;可穿戴设备、家居与配件业务收入83亿美元,同比下降7.9%。两条产品线的同步收缩,反映出平板和智能手表市场在经历疫情期的高增长后进入存量竞争阶段,Apple Watch面临的健康监测功能同质化竞争以及Vision Pro对配件产品线的资源分流,都是潜在影响因素。硬件与服务业务的“一升一稳一降”格局,正在重塑苹果内部的资源分配逻辑。
分地区来看,苹果各大市场的表现差异显著。大中华区营收达到175.4亿美元,同比增长21%,增速在苹果主要区域市场中位居前列,但绝对值仍低于市场预期的187.5亿美元,表明中国市场的复苏力度强于去年但尚未完全恢复至历史峰值水平。华为Mate系列和折叠屏产品在中国高端市场的回归,依然是压制iPhone在华份额的主要变量。欧洲市场则成为本季度最大的超预期亮点,营收320.1亿美元,同比增长12%,高于市场预期的302.1亿美元,欧洲企业客户对Mac的批量采购以及服务业务的稳定渗透是主要驱动因素。从整体竞争格局看,苹果本季度17%的iPhone收入增速明显跑赢全球智能手机市场约5%的整体出货量增速,其在中高端市场的份额优势仍在扩大。按照575.8亿美元的iPhone收入和约4500万至5000万台的季度出货量估算,本季度iPhone平均售价(ASP)维持在1150美元至1280美元区间,处于历史高位。
从产业链角度分析,苹果本季度的强劲业绩对上游供应链形成直接拉动。iPhone收入同比增长17%意味着富士康、立讯精密等组装环节以及台积电、SK海力士等芯片和存储环节的订单量在2026年三季度显著增长。台积电作为苹果A系列处理器和M系列芯片的独家代工方,其第二代3纳米(N3E)及后续2纳米制程的产能分配中,苹果历来占据最大份额,业内估算苹果贡献台积电先进制程营收的25%至30%。Mac业务24%的增长也带动了M系列芯片的晶圆投片量提升。成本结构方面,iPhone物料成本中原芯片约占35%至40%,显示面板约占15%至20%,随着存储芯片价格在2026年内的持续上涨,苹果下一代机型的BOM成本面临上行压力,这可能促使苹果在2027财年对高端机型进一步提价或调整存储配置定价策略。大中华区21%的增长也为国内果链企业带来订单弹性,歌尔股份、蓝思科技等可穿戴和结构件供应商的短期业绩承压,则与可穿戴业务7.9%的下滑直接相关。
商业化进展方面,本季度财报存在一个关键的时间节点因素:苹果2026财年第四季度截至9月26日,而首款折叠屏手机iPhone Duo是在此后上市,该机带来的销售收入尚未计入本季度财报。这意味着iPhone Duo的首批销售数据将在2027财年第一季度(即2025自然年第四季度对应的下一财季)中体现,市场普遍预期折叠屏机型将带动iPhone平均售价进一步上探至1300美元以上,并催生一轮高端换机需求。在应用场景上,服务业务的持续增长依托于App Store、iCloud、Apple Music、Apple Pay以及Apple Intelligence相关订阅服务的付费用户扩张,目前苹果全球付费订阅用户数已超过10亿。企业市场方面,Mac在金融、软件开发、设计等行业的渗透率提升,配合苹果与思科、SAP等企业的合作计划,正将Mac从消费级产品逐步转变为商用市场的重要选项。这些商业化支点的叠加,构成了苹果2027财年增长的底层支撑。
从行业趋势看,苹果本季度财报揭示了智能手机市场的三个结构性变化。第一,高端化趋势持续强化,iPhone在1000美元以上价位段的收入占比提升,抵消了全球出货量增长放缓的影响,17%的收入增速远高于出货量增速,说明增长主要来自ASP提升而非销量扩张。第二,折叠屏成为下一个竞争主战场,iPhone Duo的上市使苹果正式进入此前由三星Galaxy Z Fold/Flip系列主导的细分市场,IDC数据显示2026年全球折叠屏手机出货量预计达到3000万至3500万部,苹果的入场可能将该市场规模在两年内推高至5000万部以上。第三,区域市场重心迁移,大中华区21%和欧洲12%的双位数增长,与美洲和日本市场的个位数增长形成对比,苹果的资源投放和产品本地化策略正在向这两个区域倾斜。对供应链企业和投资者而言,iPhone Duo首销数据、服务业务毛利率走向以及存储芯片涨价对2027财年成本端的影响,将是未来两个季度观察苹果业绩的三个核心指标。




