


移动通信网 林知远
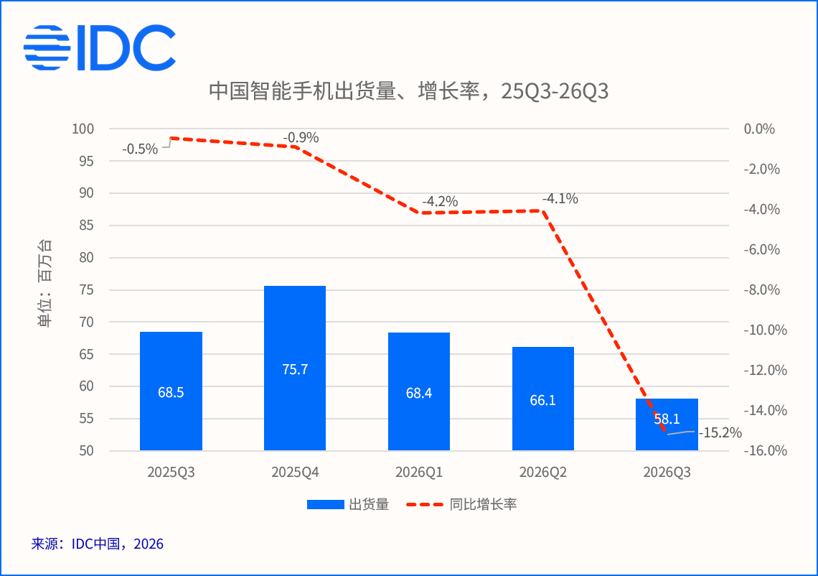
国际数据公司(IDC)最新手机季度跟踪报告显示,2026年第三季度中国智能手机市场出货量约为5,806万台,同比下降15.2%。相较上半年约4%的同比降幅,下半年市场规模萎缩速度明显加快,单季出货量已跌破6,000万台关口。本季度市场呈现典型的“量跌价升”特征:上游存储芯片及其他物料成本压力持续向终端传导,新品定价普遍上浮,厂商被迫调整产品配置组合以平衡成本。消费者对价格上涨的适应尚需时间,换机周期进一步拉长,直接拖累整体出货表现。成本压力已取代需求波动,成为当前决定中国智能手机市场走势的关键变量。IDC判断,存储及物料成本未来数季度仍将处于高位,2026年第四季度市场表现难有起色,甚至到2027年大部分时间,市场预计仍将延续明显下滑趋势。
【关键数据】
[1] 2026年Q3中国智能手机出货量约5,806万台,同比下降15.2%
[2] 上半年中国手机市场同比降幅约4%
[3] OPPO 600美元以上价位段出货量连续三个季度实现三位数同比增长
[4] 一加是唯一自2025年至2026年Q3持续保持出货量同比正增长的品牌
[5] 手机占存储需求比重约35%,新旗舰起售价普遍上浮100-300元
本轮“量跌价升”的核心驱动在于存储器价格的结构性上涨。智能手机中NAND闪存与DRAM合计占整机物料成本的比例,已从此前的约15%-20%攀升至部分机型的30%以上,中低端机型受冲击尤为明显。厂商应对路径主要有三条:一是直接提价,今年上市新旗舰起售价普遍上浮100-300元区间;二是“降配保价”,削减存储容量版本或改用更低规格物料,如减少中端机型RAM配置、以eMMC替代部分UFS方案;三是收缩入门产品线,减少100美元以下低价机型的出货占比。这一策略组合导致单价上行但销量受抑——消费者换机决策被推迟,中国用户平均换机周期已从2023年的约34个月进一步拉长。苹果今年减少新机型数量,出货量同比小幅下滑;华为则凭借多样化产品形态与相对克制的售价涨幅,实现出货量同比两位数增长,成为本季度最大变量。
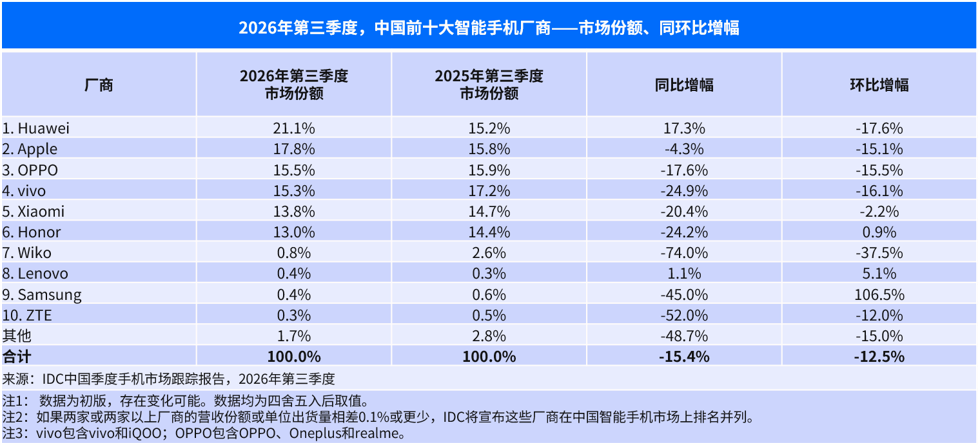
竞争格局层面,头部品牌的分化路径清晰可见。OPPO连续四个季度稳居出货量前三,在600美元以上高端市场,Find X10登顶今年新旗舰标准版机型销量榜首,助力OPPO该价位段出货连续三个季度实现三位数同比增长;400-600美元中端市场,Reno16系列稳居安卓单品销量第一,子品牌一加则是唯一自2025年至2026年第三季度持续保持出货量同比正增长的品牌。vivo在600美元以上高端市场位居安卓阵营第一,X500系列夯实影像旗舰地位,iQOO16上市后热销,S60系列帮助vivo位列400-600美元价位段第一。小米凭借首款国产安卓阔折叠小米18Fold重返折叠屏市场第三,小米18Pro系列推动其在1000美元以上安卓市场份额位列第一,同时在100美元以下价位段保持市场首位。荣耀是本季度头部厂商中唯一实现环比正增长的品牌,Magic9系列是今年唯一首销销量较上一代显著增长的主流新旗舰,X80Pro Max登顶200-400美元价格段单品销量第一。
从产业链视角看,成本压力的源头集中在存储环节。受AI服务器需求挤占产能、先进制程产能有限等因素影响,移动端DRAM与NAND合约价自2025年下半年起持续上行,手机厂商囤货策略进一步推高现货价格。BOM成本传导路径上,存储涨价的50%-70%最终由终端品牌通过提价与降配消化,其余部分由渠道与供应链分摊。渠道端承压明显:出货量下滑15.2%意味着经销商库存周转天数拉长,厂商被迫通过补贴和返利维持渠道积极性。对上游而言,手机占存储需求的比重约35%,手机出货萎缩将部分对冲AI需求的增量,但短期内难以扭转存储涨价趋势。整机厂商的利润结构也在重构——高端机型因毛利率空间较大,受成本冲击相对可控;中低端机型利润被显著压缩,这正是多数厂商收缩入门产品线、荣耀X80Pro Max等中端单品集中放量的深层原因。
商业化落地的关键战场已转移至四个价位段:1000美元以上超高端市场,小米18Pro系列与华为折叠屏构成安卓阵营对抗苹果的主力;600-1000美元高端市场,OPPO Find X10、vivo X500、荣耀Magic9形成影像与性能双线竞争;200-600美元中端市场是各家的销量基本盘,Reno16系列、vivo S60系列、荣耀X80Pro Max分别在细分价位段登顶单品销量榜首;100美元以下普惠市场则由小米坚守。差异化形态成为破局利器——小米18Fold作为国产安卓首款阔折叠产品,以差异化形态快速打开市场;华为凭借多样化产品形态实现两位数增长。国庆假期这一传统销售窗口期内,荣耀Magic9持续稳居安卓旗舰销量榜首,验证了高端新品对整体出货的拉动效应。厂商普遍采取“中端稳大盘、高端求突破、多价位段精准覆盖”的产品组合策略,以对冲单一价位段的需求波动。
IDC的预测为行业划定了清晰的压力区间:存储及物料成本将在未来几个季度维持高位,2026年第四季度即便有大量各档位新品集中发布,中国智能手机市场表现依然难有起色;到2027年大部分时间,成本压力仍将存在,市场预计延续明显下滑趋势。对企业经营而言,这一周期意味着三重调整:产品线结构上,入门机型持续收缩,研发资源向600美元以上高端集中,OPPO、vivo、小米在高端价位段的三位数增长与安卓第一的份额争夺印证了这一方向;形态创新上,阔折叠等差异化产品将成为高端市场的增量来源,小米重返折叠屏第三仅用了一个季度;市场策略上,出海与普惠市场双线并行,一加、iQOO等子品牌承担差异化客群覆盖职能。当换机周期拉长与成本高位形成负反馈,2027年的中国手机市场,或将迎来近五年最漫长的一次库存与价格出清周期。




