


移动通信网 林知远
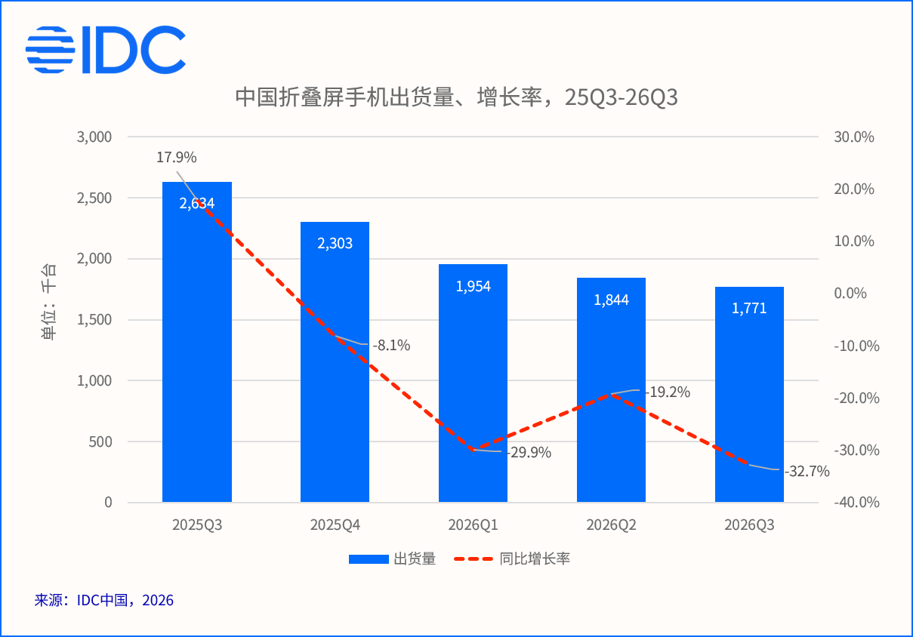
国际数据公司(IDC)最新手机季度跟踪报告显示,2026年第三季度中国智能手机市场出货量约为5806万台,同比下降15.2%,整体大盘承压明显。折叠屏品类表现更为疲软,三季度出货量仅177万台,同比下降32.7%,且已连续四个季度呈现同比下行态势,成为拖累高端市场的主要因素之一。IDC在报告中指出,传统折叠屏形态产品的创新边际效应持续递减,折叠这一卖点本身已难以继续激发消费者换机意愿。从结构上看,率先落地“阔折叠”新形态的品牌凭借差异化的产品体验,在本季度取得相对更优的市场表现,形态创新正在取代单纯的铰链与折痕优化,成为折叠屏市场竞争的新变量。苹果正式入局折叠屏赛道,叠加更多主流品牌将于2027年上半年集中推出阔折叠形态新品,IDC预计国内折叠屏市场将从下一季度起止跌回暖,重新步入增长轨道。
【关键数据】
[1] 2026年Q3中国折叠屏手机出货量177万台,同比下降32.7%
[2] 2026年Q3中国智能手机出货量约5806万台,同比下降15.2%
[3] Huawei折叠屏市场份额超过70%
[4] Samsung折叠屏份额8.0%,Xiaomi份额6.4%
[5] 折叠屏市场已连续四个季度同比下行
折叠屏遇冷的深层原因在于技术与体验的错配。传统左右折叠的大屏形态产品自2019年商用以来,铰链、柔性屏、折痕控制等核心参数持续改进,但产品形态始终没有跳出“手机展开变平板”的框架,对多数用户而言使用场景增量有限。而“阔折叠”通过接近主流直板机的16:10左右宽外屏和更接近正方形的内屏比例,解决了外屏使用率低这一长期痛点,日常场景下可完全替代直板机。从本季度竞争结果看,Samsung的Galaxy Z Fold8凭借阔折形态在全球市场热销,帮助其在中国折叠屏市场稳居第二位,份额达8.0%;Xiaomi同样依靠阔折新品重返市场第三位,份额6.4%。两个品牌的反弹轨迹印证了形态创新对出货的直接拉动作用,也说明单纯的价格下探和配置升级已无法撬动存量换机需求。
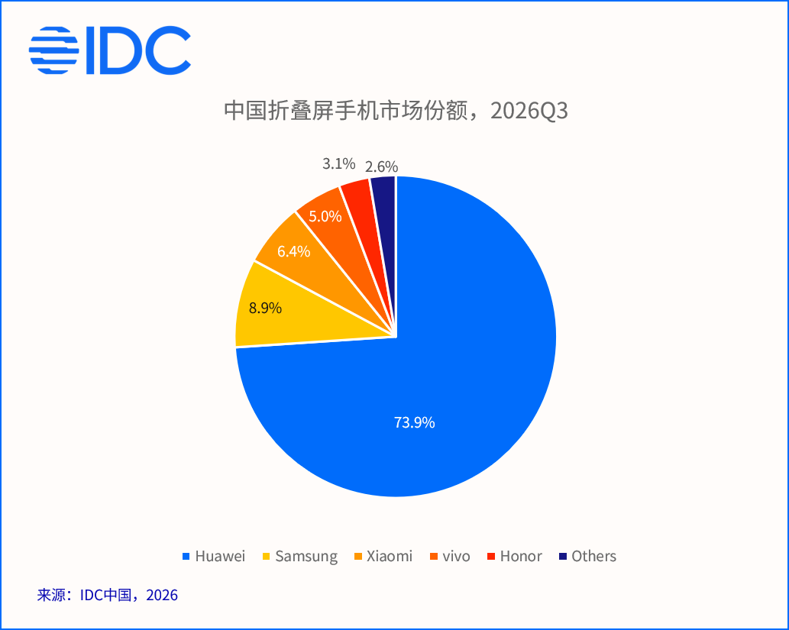
从竞争格局看,Huawei凭借产品形态最全面的布局依然占据绝对优势,市场份额超过70%,在横向大折叠、竖向小折叠、阔折叠、三折叠等各形态均有产品卡位,形成对高中低端价格带的完整覆盖。Samsung以8.0%的份额位居第二,Xiaomi以6.4%位列第三,vivo和Honor分居第四、第五位。头部三家合计份额接近85%,腰部厂商的生存空间被持续压缩。对照整体大盘5806万台的季度出货,折叠屏177万台仅占约3%,渗透率仍处低位。苹果的入局被普遍视为品类拐点信号——参照此前Apple Watch、AirPods对可穿戴品类的带动效应,其供应链规模化能力和用户基数有望拉动折叠屏柔性OLED、超薄玻璃盖板(UTG)等核心部件成本下降,加速品类从尝鲜走向普及。
折叠屏产业链条长、成本结构复杂,柔性OLED面板、铰链模组、UTG盖板是三大成本大头,其中铰链涉及数百个精密零件,单机成本长期在数十美元级别。出货量连续四个季度下滑,对上游柔性面板厂商和铰链供应商的产能利用率形成直接冲击,部分二三线供应链企业已面临订单收缩压力。而阔折叠形态对铰链设计提出新要求——更宽的展开宽度意味着转轴受力分布改变,需要重新开发铰链结构,这反而为具备快速研发响应能力的头部模组厂商创造了增量订单。苹果入局带来的供应链重构效应更为显著,其惯用的独家供应商体系和大规模采购模式,将改变现有柔性OLED产能分配格局,三星显示、京东方等面板巨头的产线投资节奏可能随之调整。2027年上半年主流品牌阔折叠新品的集中上市,将触发一轮上游备货周期。
商业化落地层面,阔折叠产品正在打开新的应用场景。接近正方形的内屏比例提升了分屏办公、文档处理的显示效率,外屏比例回归主流后社交、支付等高频场景的体验与直板机无异,这使其在企业采购、商务人群中的接受度显著提升。Samsung Galaxy Z Fold8的热销表明,阔折形态在全球主要市场均获得验证;Xiaomi的阔折新品则在中端价格带实现了形态创新的快速下放。渠道端的反馈同样指向回暖预期——随着2027年上半年更多主流品牌阔折叠新品密集发布,终端价格带有望进一步下沉,IDC据此判断国内折叠屏市场将从下一季度起止跌回暖,重新步入增长轨道。
短期看,折叠屏市场的分化仍将持续:Huawei凭借超70%的份额和多形态布局构筑护城河,Samsung、Xiaomi依靠阔折新品稳住第二梯队,vivo、Honor则需在第四季度和2027年上半年拿出有竞争力的形态创新产品,否则排名存在进一步下探风险。中期变量在于苹果——其折叠屏产品的定价策略、供应链把控和形态选择将重塑品类价格锚点,历史经验显示头部品牌的示范效应往往能带动品类渗透率快速提升。对上游供应链而言,2026年第四季度至2027年上半年的新品备货周期是确定性的需求窗口,柔性OLED、铰链、UTG等环节厂商的业绩弹性值得关注。对消费者而言,阔折叠形态竞争的全面展开,意味着折叠屏与直板旗舰的体验差距将进一步收窄,换机的核心门槛正从“能不能折叠”转向“值不值得为折叠付费”。




