


移动通信网 赵哲超
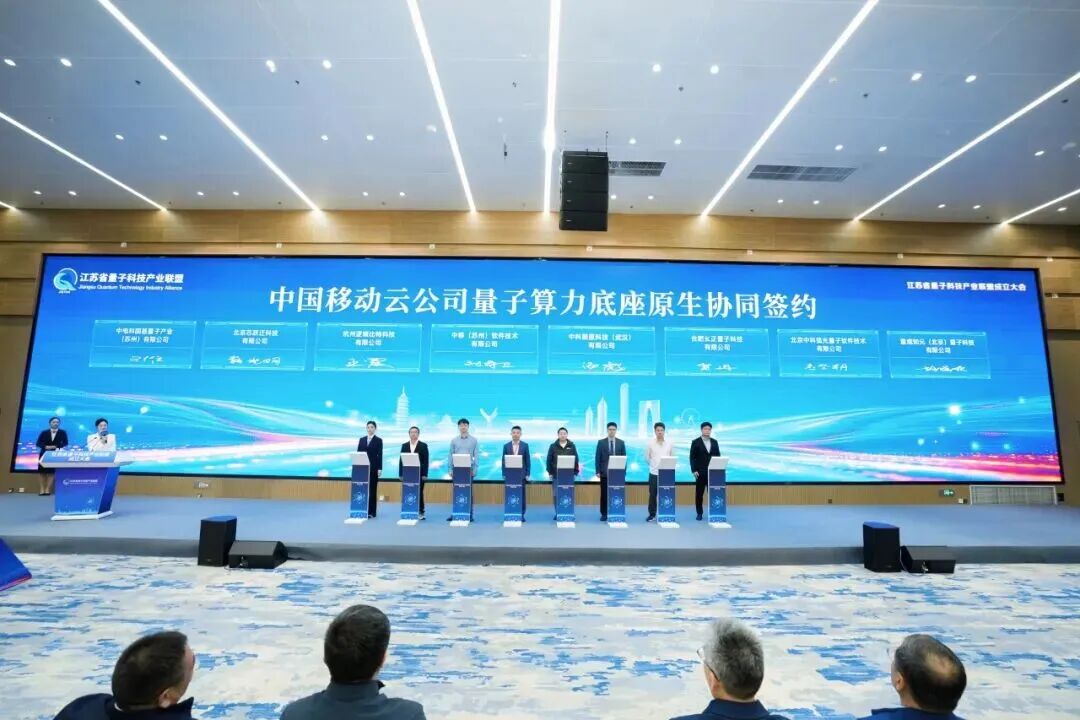
在昨日于江苏举行的量子科技产业联盟成立大会上,中国移动云公司(移动云)联合八家成员单位举行量子算力底座原生协同签约仪式。移动云副总经理刘军卫代表中方,与中电科国基量子、中科酷原、杭州逻辑比特、合肥幺正量子、北京芯跃迁、国开启科量子、北京中科弧光量子软件、量观知元八家单位完成签约。此次合作的核心是量子算力底座的原生协同,即把量子计算能力直接嵌入云平台底层架构,而非通过API外挂接入。从技术覆盖面看,中国移动目前已与中科酷原、逻辑比特、幺正、启科、芯跃迁等硬件厂商开展协同研发,完成量子操作系统在厂商量子真机上的预装部署。本次签约正值国内量子计算产业化加速期,超导、中性原子、离子阱三大主流技术路线均已进入百比特级规模,云化接入成为量子算力商业化的关键通道,中国移动此举意在通过重点伙伴先行对接示范,带动全产业链协同。
【关键数据】
[1] 签约生态伙伴8家(覆盖超导、中性原子、离子阱3大技术路线)
[2] 中国移动已投资9家以上量子科技公司(华翊量子、玻色量子、本源量子等)
[3] 离子阱单比特门保真度超过99.99%
[4] 商用稀释制冷机单台价格数百万元至千万元级
[5] IBM量子云平台接入量子处理器超过20台
量子算力底座原生协同的技术实质,在于打通从应用层到物理硬件的完整指令链路。传统量子云服务多采用高级语言编译后远程提交作业的模式,用户无法干预底层执行细节。中国移动此次推进的原生协同,逐步实现了从原生门级指令到脉冲级指令的底层对接——门级指令描述量子逻辑门的操作序列,脉冲级指令则直接控制微波或激光脉冲的波形、幅度与相位,是操控量子比特的最底层语言。中国移动同时提供编译优化与错误缓解层面的技术赋能,前者通过量子线路变换减少门操作数量以降低累积误差,后者利用对称性校验、零噪声外推等算法在无纠错码条件下提升结果可信度。目前该体系已全面覆盖超导、中性原子、离子阱三大技术路线:超导路线依赖约瑟夫森结结构,门操作速度达纳秒级;中性原子路线通过光镊阵列操控原子,易于扩展至上千比特;离子阱路线保真度最高,单比特门保真度可超过99.99%。
从市场竞争格局看,全球量子云服务赛道已形成多强并立态势。国际方面,IBM Quantum Network提供超过20台量子处理器的云接入,亚马逊Braket聚合了IonQ、Rigetti等多家硬件厂商,微软Azure Quantum同样采取多路线聚合策略。国内市场,本源量子、量芯云等平台已上线量子计算云服务,中国移动的差异化在于电信运营商的算力网络资源与用户基础。移动云依托中国移动数据中心布局,可将量子算力与经典算力、算力网络调度体系融合,形成“量子+超算+智算”混合算力供给能力。产业投资层面,中国移动通过“两直三基”运作体系,已投资华翊量子、玻色量子、信通量子、国科量子、本源量子、图灵量子、中微达信、中科酷原、弧光量子等九家以上量子科技公司,覆盖硬件、软件、系统集成多个环节。此次签约的八家伙伴中,多家与上述被投企业存在深度业务关联,显示中国移动已从财务投资转向技术协同的产业深耕阶段。
量子计算产业链可分为上游的芯片制造与低温设备、中游的整机制造与控制系统、下游的云服务与应用开发。中国移动此次协同主要作用于中游和下游:量子操作系统预装到厂商真机,意味着中国移动深度介入了整机软件栈;脉冲级指令对接则要求其软件团队掌握各硬件平台的物理控制特性。上游环节中,稀释制冷机、激光器、真空设备等核心部件仍部分依赖进口,一台商用稀释制冷机价格通常在数百万元至千万元级别,成为制约量子算力成本下降的因素之一。对签约厂商而言,接入运营商级云平台可显著扩大用户触达——传统量子真机多服务科研机构,而移动云面向政企客户与开发者群体,市场规模可放大数倍。对移动云而言,量子算力作为差异化能力,可在金融建模、药物筛选、材料模拟等场景中与经典算力打包销售,摊薄算力网络的整体建设与运营成本。江苏省量子科技产业联盟的成立,则为这一协同提供了区域产业政策支持,江苏在量子通信、量子精密测量领域已有产业积累。
商业化落地方面,量子云服务的应用场景正从科研验证向产业试用过渡。金融领域,量子算法可用于投资组合优化与衍生品定价,国内多家银行已开展量子计算原型验证;医药领域,量子模拟可加速分子结构计算,将部分化学模拟任务的计算时间从数天压缩至小时级;物流与制造领域,量子优化算法可处理组合爆炸类调度问题。中国移动此前已在量子安全领域落地案例,量子加密通话、量子密钥分发服务在部分地区商用,此次量子计算底座协同是其量子业务从通信安全向计算能力延伸的关键动作。八家签约伙伴中,启科量子专注离子阱路线,中科酷原主攻中性原子,弧光量子提供量子软件编译工具,量观知元聚焦量子算法应用,组合覆盖了从硬件到应用的完整链条。签约各方将开展技术对接与生态适配,率先在标准接口、作业调度、计费体系等层面建立统一规范,为后续量子算力按需计费、混合调度奠定基础。
行业动向层面,此次签约折射出量子计算产业化的两条主线。其一是标准化,目前各厂商量子云平台接口互不兼容,用户跨平台迁移成本高,运营商主导的原生协同有望推动指令集、作业格式的事实标准形成;其二是混算化,量子处理器短期内无法独立完成实用任务,量子-经典混合计算成为主流架构,移动云的算力网络天然适配这一模式。企业侧,IBM计划推出千比特级模块化量子处理器,谷歌、微软在纠错码研究上持续投入,国内本源量子、量芯等厂商亦在扩充真机规模。中国移动下一步或将量子算力纳入其算力网络统一调度体系,实现量子资源的按需分配与跨域调用。从产业演进节奏判断,2025年前后国内量子云用户规模有望突破数十万级,率先完成生态卡位的平台将在后续商业化周期中占据主导位置,中国移动此次八家伙伴的集中签约,正是这一卡位竞争的直接体现。




