


移动通信网 林知远
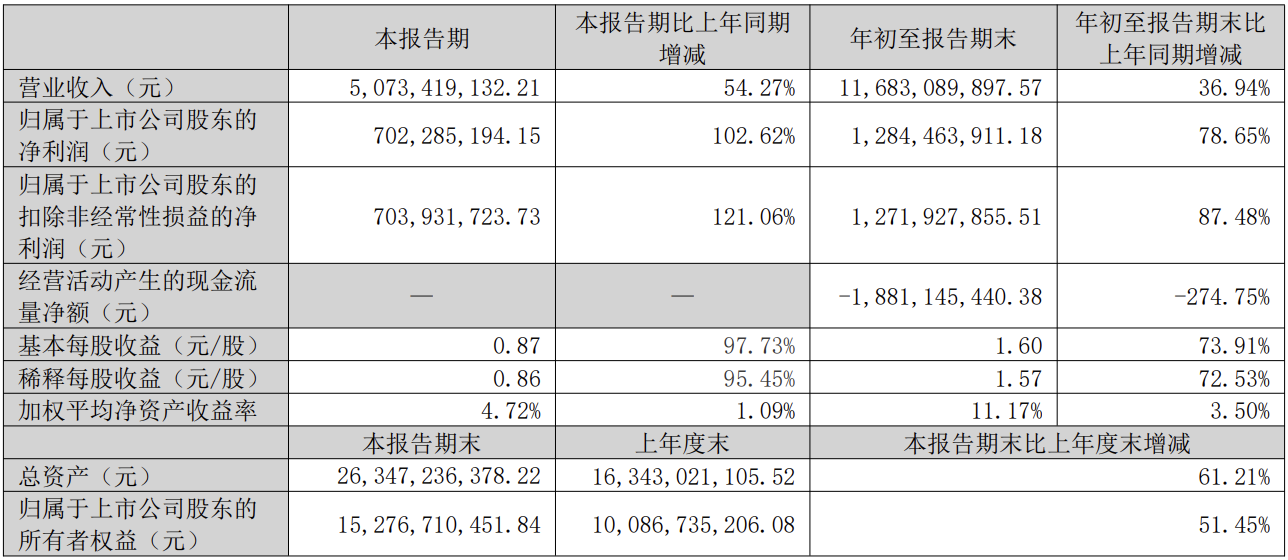
光迅科技日前发布2026年第三季度报告,交出一份量利齐升的成绩单。前三季度公司实现营业收入116.83亿元,同比增长36.94%;归属于上市公司股东的净利润12.84亿元,同比增长78.65%;扣除非经常性损益后的净利润12.72亿元,增幅高达87.48%,盈利质量显著优于营收增速。单看第三季度,公司营收达到50.73亿元,同比增长54.27%;归母净利润7.02亿元,同比增幅102.62%,实现单季利润翻倍。作为国内光电子器件领域的头部厂商,光迅科技此番业绩爆发与全球数据中心建设加速、800G乃至1.6T光模块需求放量直接相关。公司产品覆盖光芯片、光器件、光模块全产业链,是少数具备垂直整合能力的国产供应商,AI算力基础设施建设带来的高速光互连需求,正在成为其业绩增长的核心引擎。
【关键数据】
[1] 前三季度营业收入116.83亿元(同比增长36.94%)
[2] 归母净利润12.84亿元(同比增长78.65%)
[3] 第三季度单季营收50.73亿元(同比增长54.27%)
[4] 存货余额121.10亿元(较上年度末增长110.76%)
[5] 预付款项9.76亿元(同比增长818.72%)
从技术层面看,光迅科技的核心竞争力在于光芯片自给能力。光模块成本结构中,光芯片占比通常在40%至60%,高端产品中EML激光器芯片、硅光芯片的供应紧张长期制约国内厂商交付能力。光迅科技依托国家级光电子研发平台,在25G DFB、EML芯片已实现规模自产,56G PAM4 EML芯片处于验证导入阶段,同时布局硅光平台与薄膜铌酸锂调制器技术路线,对应800G和1.6T模块的差异化需求。800G光模块采用112G SerDes通道,1.6T方案则升级至224G,对光芯片带宽、调制器线性度提出成倍提升要求。公司在超大规模数据中心用高速光模块、相干光模块两条产品线上同步发力,其100G以上高速率产品收入占比持续提升,直接拉动整体毛利率与净利率上行,这也是净利增速78.65%远超营收增速36.94%的关键原因。
从竞争格局看,全球光模块市场呈现中国厂商主导的态势。根据LightCounting数据,2025年全球光模块市场规模约180亿美元,预计2026年突破220亿美元,其中800G及以上高速产品贡献主要增量。在全球前十的光模块厂商中,中国企业占据七席,光迅科技与中际旭创、新易盛、华工科技同列第一梯队。与中际旭创2025年营收规模突破380亿元相比,光迅科技体量仍有差距,但其央企背景带来的运营商市场与国产化订单构成独特壁垒。在电信市场,公司传输类产品覆盖10G至800G全速率;在数通市场,公司紧抓北美云厂商及国内互联网大厂800G订单窗口。上半年行业800G产品价格年降约10%至15%,但需求量的爆发式增长足以对冲价格压力,行业整体呈现量增价稳的基本面。
产业链角度分析,光迅科技三季报中最值得关注的信号是激进的备货动作。截至报告期末,公司存货余额达121.10亿元,较上年度末增长110.76%,超过前三季度营收总额;应付账款增至58.54亿元,增幅155.58%,主要系存货采购增加所致;预付款项大幅增长818.72%至9.76亿元,指向公司在原材料及设备采购上的积极锁定。光模块产业链上游包括光芯片、电芯片、陶瓷套管、光引擎基板等环节,其中海外厂商主导的DSP电芯片、高端EML芯片交货周期长达26周至52周。存货翻倍背后,反映的是订单能见度提升与上游关键物料抢购的双重逻辑。资产端,公司总资产达263.47亿元,较上年度末增长61.21%;归母所有者权益152.77亿元,增长51.45%,资产负债表扩张与业务扩张同步。
商业化落地层面,光迅科技的增量空间主要来自三个方向。其一是AI数据中心光互连,国内外头部云厂商资本开支在2026年预计维持40%以上增速,800G光模块需求进入放量期,1.6T产品已开始小批量交付头部客户;其二是电信网络升级,国内400G骨干网建设全面铺开,三大运营商集采中光迅科技持续中标,相干光模块与硅光方案同步导入;其三是海外市场突破,公司通过马来西亚等海外基地布局规避贸易壁垒,海外收入占比逐步提升。此外,公司非经常性损益仅0.12亿元,占净利润比例不足1%,盈利几乎全部来自主业,含金量较高。存货高企虽有跌价风险,但在当前供不应求的行业环境下,121.10亿元的库存储备更可能转化为未来两至三个季度的交付保障与收入弹性。
行业动向层面,光模块板块正处于AI算力需求的第二轮扩张周期。英伟达、微软、谷歌等厂商的GPU集群组网推动光模块用量倍增,单卡GPU对应光模块价值量从H100时代的1比2.5升至GB200时代的1比4.5以上,直接放大市场规模。国内政策面,算力基础设施投资持续加码,东数西算工程与智算中心建设带动国产光模块需求。竞争对手方面,中际旭创、新易盛前三季度同样录得高增长,行业性景气确立。风险因素包括高速产品价格年降、光芯片供应瓶颈以及存货跌价计提压力。对光迅科技而言,第四季度能否延续单季50.73亿元营收的节奏、1.6T产品能否实现规模出货,将决定全年业绩高度。若Q4维持环比增长,公司全年营收有望冲击160亿元量级,净利增速有望保持在70%以上,稳居光模块第一阵营。




