移动通信网 林知远
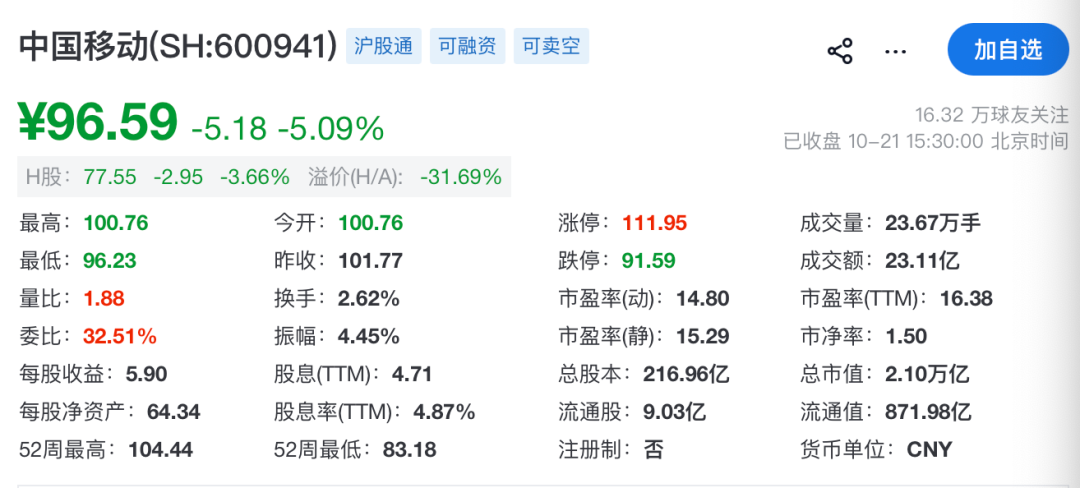
10月20日盘后,中国移动披露2026年三季报,次日A股以5.09%的跌幅收盘于96.59元,创下2023年4月以来最大单日跌幅,单日市值蒸发超过1000亿元。市场情绪剧烈波动的直接导火索是表观业绩的回落:前三季度实现营业收入7803亿元,同比下降1.8%;主营业务收入6577亿元,同比下降3.7%;归母净利润1062亿元,同比下降7.9%,净利率13.6%。EBITDA为2475亿元,同比下降6.7%,EBITDA率31.7%,较上年同期下滑1.7个百分点。单季度降幅更为显著:Q3单季营收2423亿元,同比下降3.4%,主营业务收入2051亿元,同比下降5.1%,归母净利润273亿元,同比下降12.2%。单季降幅明显大于累计降幅,说明占据最高收入与利润比例的通信主业,其下行斜率正在变陡。但这份财报的真实图景远比表观数字复杂,盈利“断崖”的成色、现金流的走向以及资本开支的结构变化,构成了判断这家全球最大运营商经营质态的三个关键切面。
【关键数据】
[1] 前三季度归母净利润1062亿元,同比下降7.9%
[2] Q3扣非净利润287亿元,同比仅微降0.2%
[3] 经营活动现金流量净额1853亿元,同比增长15.1%
[4] 在建工程余额976亿元,较2025年末增长57.8%
[5] 算力网络投资378亿元,同比增长62.4%;AIDC收入同比增长486.1%
拆解利润结构可以发现,本次归母净利润下滑中相当部分来自非经营性因素。中国移动Q3扣除非经常性损益后的净利润为287亿元,同比仅微降0.2%,甚至高于当季报表净利润273亿元。两者差距源于三季度单季非经常性损益合计-14.3亿元,其中金融资产公允价值变动及处置损益一项就贡献了-31.1亿元——通俗地说,报表利润的“断崖”相当程度来自金融资产价格的纸面波动,而非主业恶化。从经营质量角度看,扣非口径远比表观口径更能反映真实经营状况。更值得关注的是现金流的逆势表现:前三季度经营活动现金流量净额达1853亿元,同比增长15.1%,多出243亿元。在收入利润双降的背景下现金流反而改善,一方面证明通信主业的业务韧性和持续造血能力,另一方面也反映出成本管控见效,特别是公司主动收缩了部分低毛利、长账期的政企集成类业务。对运营商而言,自由现金流的改善直接关系到分红能力,这正是长线投资者重点跟踪的核心指标,也是判断中国移动是否被市场“错杀”的关键依据。
真正的结构变化发生在资产负债表上。截至9月末,中国移动在建工程余额达976亿元,较2025年末的618亿元猛增358亿元,增幅57.8%。资金流向清晰地写在资本开支结构里:2026年全年资本开支虽同比下降9.5%,但算力网络投资达378亿元、同比增长62.4%,智能网络投资89亿元、同比增长19.8%,两者合计在总资本开支中占比超过37%。也就是说,公司在收缩传统网络投资的同时,将资源大幅转向智算基础设施。这种“总量降、结构转”的投资策略与全球电信运营商的转型路径一致——在5G投资高峰过后,连接类业务进入漫长的回落通道,AI算力正成为运营商争夺的第二增长曲线。从竞争格局看,中国移动的转型节奏在国内三大运营商中处于领先位置:其算力与智能服务收入占主营收入比重已达22.6%,公司并明确设定“十五五”期末这一比重翻番的目标,试图在云计算厂商与电信同行的双重夹击中率先完成新旧动能切换。
产业链视角下,中国移动的智算投资正在对上游形成强力拉动。据C114统计,仅2026年第三季度,中国移动在AIDC基础设施上的投入就超过245.7亿元;同期三大运营商AIDC招标合计225个项目、总额366亿元,其中约九成落子八大算力枢纽节点。这种投资强度直接传导至服务器、交换机、光模块、液冷设备等环节,对国内算力硬件供应链形成确定性订单支撑。但硬币的另一面是成本压力的先行兑现:大额的服务器折旧、电费与基础设施投入正在先侵蚀利润表,而算力收入的规模化兑现仍在路上——这正是Q3利润承压的结构性原因之一。运营商所适用的税率调整进一步放大了表观利润降幅。从成本结构看,算力业务的盈亏平衡周期明显长于传统通信业务:一座万卡级智算中心从立项到满负荷运营通常需要两到三年,期间折旧与电力成本刚性支出持续累积。中国移动选择在收入回落期加速产能建设,实质是用短期报表压力换取中期算力供给卡位。
商业化进展层面,算力业务已经展现出可观的增长弹性。上半年中国移动算力服务收入达529亿元、同比增长14%,其中智算服务收入53亿元、增速高达130.1%,AIDC收入同比暴增486.1%。尽管这些新兴业务在总收入中的绝对占比仍然有限,但其增速与毛利率改善空间均显著优于传统通信服务。应用场景方面,中国移动的算力资源正面向大模型训练推理、行业智能化改造、政务云与金融云等方向输出,八大枢纽节点的布局也使其成为“东数西算”工程中最大的央企买家之一。对投资者而言,这份财报的核心矛盾在于时间错配:今天报表上的976亿元在建工程,就是明天算力与智能服务的收入与利润,但转换期内利润表必然承受折旧与费用前置的阵痛。市场以超千亿元市值蒸发为代价给出的定价,反映的是对旧动能退坡速度的担忧,而非对新动能价值的否定。
拉长周期看,中国移动这份财报的真正主题,是电信运营商整体面临的新旧动能转换考验。旧动能退出比预期更快:语音、流量、连接等传统服务在5G投资高峰后进入回落通道,主营收入累计同比-3.7%、单季-5.1%的下滑速度超出市场预期,而这是行业性趋势而非公司个体问题。新动能成长则慢于想象:算力服务、智能服务正在成为第二增长曲线,但把算力变成利润需要时间。对资本市场而言,今明两年将是中国移动换挡期最难熬的一段路:一方面,2026年全年资本开支下降9.5%显示公司已在控制总投入节奏;另一方面,算力与智能领域超过467亿元的年投资强度仍在加码,AIDC季度245.7亿元的招标规模意味着供给端建设丝毫未减速。换挡期内业绩颠簸属于正常现象,关键判断指标将转向三个数据:扣非净利润能否维持稳定、智算与AIDC收入增速能否延续、经营现金流能否持续为高分红政策提供支撑。若三者在后续季度得到验证,当前的市场定价或将面临修正。