移动通信网 赵哲超
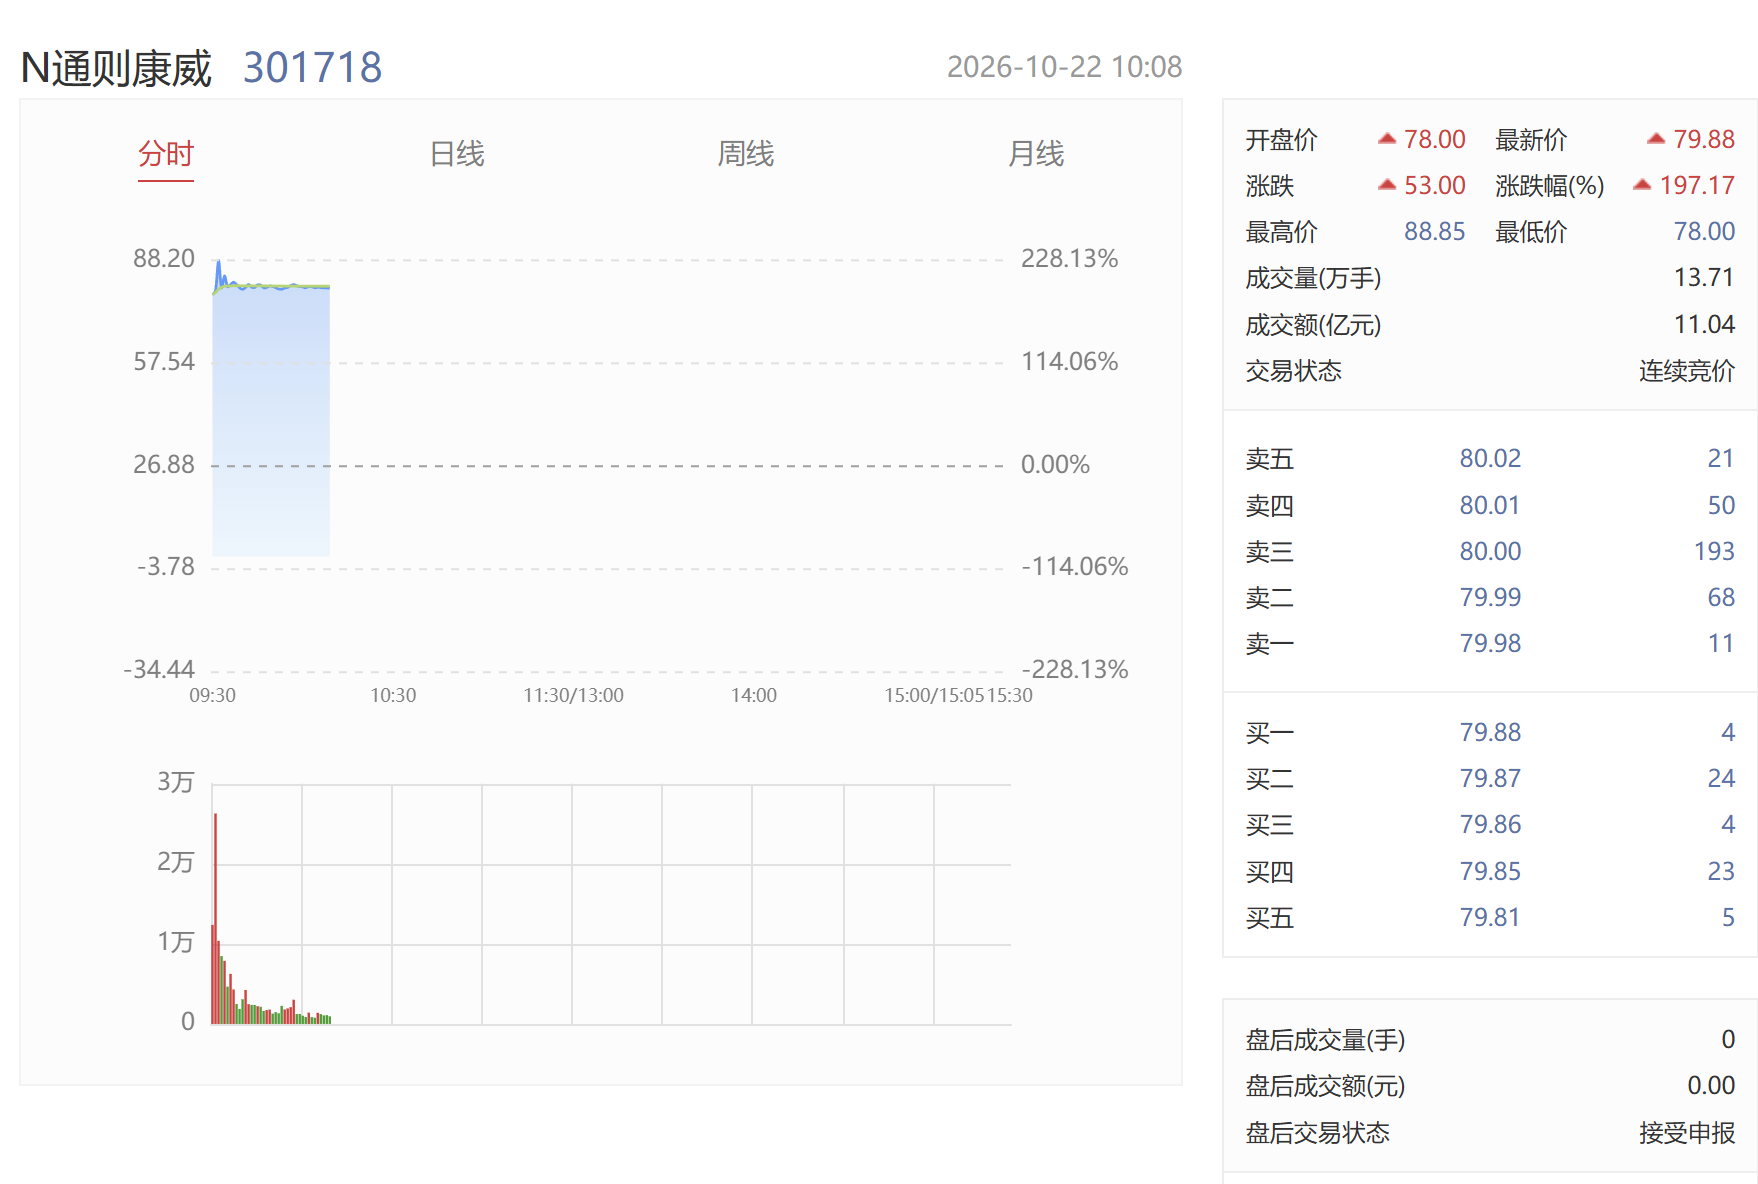
10月22日,广州通则康威科技股份有限公司在深圳证券交易所创业板挂牌上市,开盘即暴涨超200%,盘中最高触及88.85元,较26.88元的发行价涨幅一度高达230%以上,成为近期创业板通信设备板块最受关注的IPO案例。本次发行价格为26.88元/股,发行市盈率44.72倍,明显低于同行业可比上市公司59.76倍的平均水平,发行股份数量为3645万股,占发行后总股本的25%。招股资料显示,公司最近三年营业收入分别为10.25亿元、11.52亿元和16.46亿元,年复合增长率约26.7%,在通信终端制造行业中属于较快的扩张速度。公司的核心业务为宽带连接终端及智能解决方案,客户覆盖全球范围内的电信运营商,产品线横跨无线与有线两大宽带接入体系,是国产宽带终端出海阵营中的代表性企业之一。
【关键数据】
[1] 发行价26.88元/股,上市首日最高触及88.85元,涨幅超230%
[2] 最近三年营业收入分别为10.25亿元、11.52亿元、16.46亿元
[3] 境外销售收入占比分别为81.32%、84.52%、90.61%
[4] 发行市盈率44.72倍,低于同行业可比公司59.76倍
[5] 发行3645万股,占发行后总股本25%,实控人侯玉清合计控制53.6182%表决权
从技术布局看,通则康威基于国内外主流芯片平台开发了全系列无线数据终端,产品矩阵涵盖不间断网关、工业路由器、FTTX、PON、天通卫星终端、云电脑、MIFI、Dongle等十余类宽带接入产品。其技术路线的一个关键特征是国产化芯片方案的深度采用:2025年度,公司基于紫光展锐第二代国产5G芯片方案的CPE产品顺利上市,直接推动净利润企稳回升,验证了国产5G基带芯片在运营商级终端市场的商用能力。CPE(Customer Premises Equipment)产品承担着将5G信号转换为本地Wi-Fi或有线宽带的重任,在光纤铺设成本较高的新兴市场具有明显的替代优势。同时,天通卫星终端产品线切入卫星通信赛道,在地面网络覆盖不足的偏远区域具备应用空间,形成了地面蜂窝与卫星通信双线布局的产品架构。
从财务数据与竞争格局看,通则康威的盈利能力呈现明显的波动特征。最近三年,公司扣除非经常性损益前后孰低的归母净利润分别为9874.96万元、7523.72万元和8761.22万元,2024年度净利润较上年同期有所下滑,公司解释为研发投入占比持续增大、产品迭代以及国际局势变化导致运费成本占比阶段性上升。与之对照的是收入的持续增长,反映出公司以利润换市场的扩张策略。在客户结构上,公司主要客户为全球电信运营商,议价能力相对强势,而芯片方案切换、个别客户需求变动也对业绩构成扰动。与移远通信、广和通等模组厂商以及中兴、华为的终端业务相比,通则康威体量偏小,但在海外运营商定制终端这一细分赛道中,其全品类覆盖能力构成差异化竞争力。
产业链层面,通则康威处于芯片方案商与电信运营商之间的终端集成环节。上游依赖紫光展锐等国产芯片平台及部分境外原产地芯片,芯片方案切换曾对公司业绩造成直接冲击,显示其对上游供应商的依赖度较高。下游方面,公司境外销售收入占当年主营业务收入的比例分别为81.32%、84.52%和90.61%,呈逐年上升趋势,收入来源主要集中在亚太、中东、非洲等“一带一路”沿线国家和地区。这一结构意味着公司的成本端受国际物流运费、汇率波动影响显著,2024年国际局势变化导致的运费成本上升即是例证。此次IPO募资完成后,公司资本实力增强,有望在研发投入、供应链多元化以及海外本地化交付能力上加大投入,缓解净利率承压的问题。本次发行前,控股股东、实际控制人侯玉清直接持有公司28.9519%股份,直接、间接合计控制公司53.6182%的表决权,股权结构相对集中。
商业化进展方面,通则康威的成长轨迹与其掌舵者的行业背景密切相关。董事长侯玉清曾在2011年至2021年担任高新兴科技集团总裁、董事等职务,2021年2月加入通则康威,其多年运营商渠道资源被认为是公司海外市场快速扩张的重要因素。公司的落地场景主要围绕新兴市场宽带接入需求:在光纤基础设施薄弱的亚太、中东、非洲地区,5G CPE和固定无线接入(FWA)产品可以绕开光纤入户的高昂铺设成本,快速部署家庭宽带;工业路由器和不间断网关则面向企业级网络连接与关键业务保障场景;天通卫星终端面向应急通信、海洋渔业、野外作业等地面网络盲区。2025年基于紫光展锐第二代国产5G芯片的CPE产品上市后,净利润企稳回升,显示新一代产品已开始贡献实质性收入。
从行业动向看,通则康威上市首日的强势表现,折射出资本市场对国产宽带终端出海赛道的重新定价。5G FWA(固定无线接入)是全球5GtoC之外增长最快的应用场景之一,GSMA数据显示FWA已成为许多新兴市场运营商宽带战略的核心选项,而这正是展锐等国产芯片平台的主要突破口。上市首日最高88.85元、涨幅超230%的走势,意味着公司市值一度突破百亿元级别,远超发行定价隐含的估值水平。不过,44.72倍发行市盈率对应不足亿元的年净利润,二级市场的高溢价能否持续,仍取决于公司能否维持16亿元以上的收入体量并修复净利率。芯片方案切换风险、单一市场需求波动、海运成本波动三大变量,将持续考验这家新上市公司的经营稳定性,而国产5G芯片方案在海外运营商市场的渗透深度,将决定其成长天花板的高度。