移动通信网 赵哲超
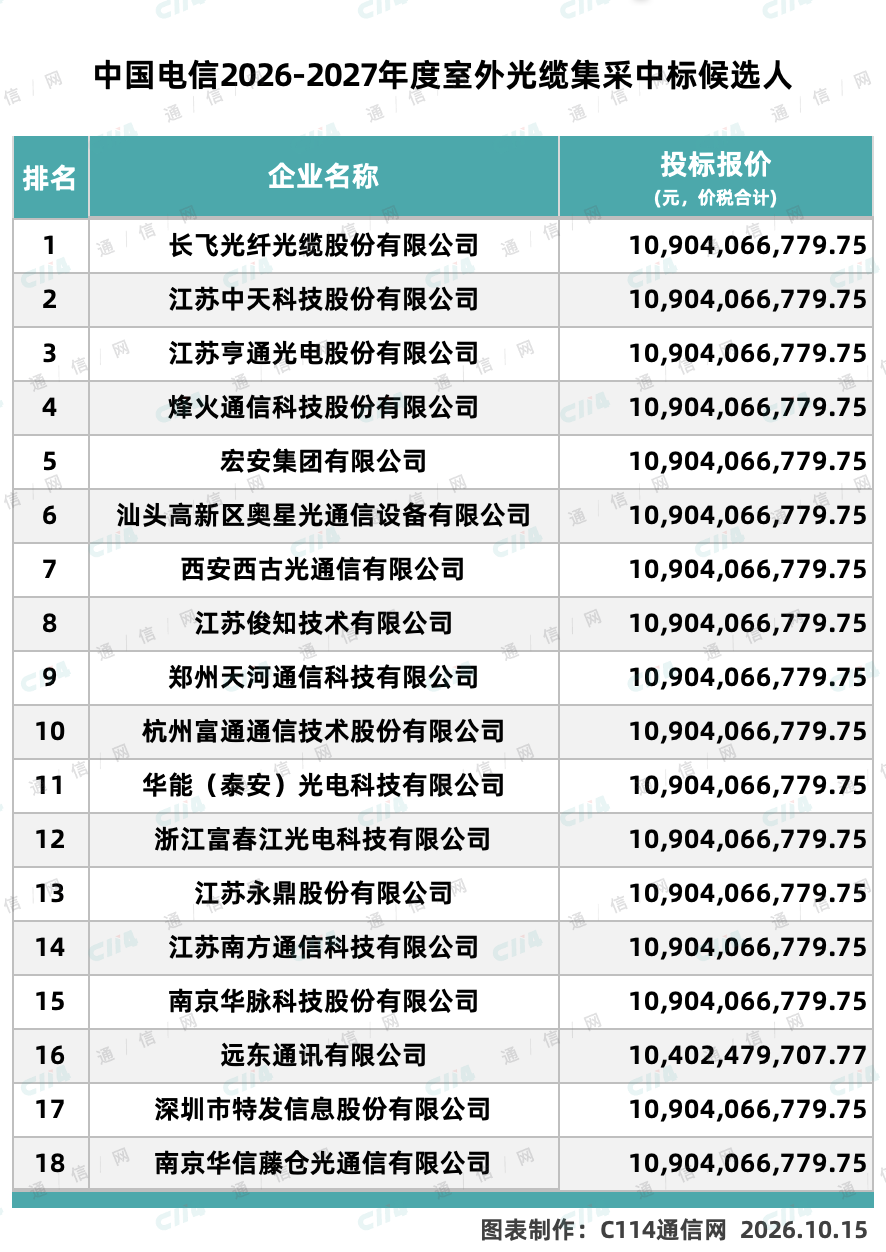
10月15日,中国电信阳光采购网公示,中国电信2026-2027年室外光缆集采项目完成评审,共18家供应商入围,长飞、中天、亨通、烽火四家头部厂商占据前四席位。除远东通讯外,几乎所有供应商均采取顶格报价策略,投标总价(价税合计)达到10,904,066,779.75元人民币,约合109亿元。此次采购覆盖中国电信集团有限公司及股份公司下属各子公司、分公司在2026年至2027年各工程所需的室外光缆产品,但不包含省际一级光缆线路工程,涉及GYTA、GYTS、GYDTA、GYDXTW等多种型号。据相关人士透露,本次集采规模高达8000万芯公里,将满足运营商未来18个月的长期需求。这是继中国移动光缆集采落地之后,国内运营商又一笔大规模光纤光缆采购,直接影响国内光纤光缆产业链未来两年的供货节奏与价格走向。
【关键数据】
[1] 投标总价10,904,066,779.75元(约109亿元,价税合计)
[2] 集采规模8000万芯公里,满足18个月需求
[3] 18家供应商入围,长飞、中天、亨通、烽火排名前四
[4] 中国G.652.D光纤8月现货价格96.8元/芯公里(含税)
[5] 集采裸纤价格约81.0元/芯公里(含税),低于现货价格约19%
从技术层面看,本次集采的室外光缆涵盖GYTA、GYTS、GYDTA、GYDXTW等主流型号,分别对应不同的敷设场景。GYTA采用铝带铠装结构,适用于管道和架空敷设;GYTS采用钢带铠装,更适应直埋环境;GYDTA与GYDXTW则为带状光纤光缆,主要用于大芯数、高密度的骨干网与城域网建设,其中GYDXTW骨架式带状结构单缆芯数可达数百芯,可显著提升管道资源利用率。光纤产品本身以G.652.D标准为主流,该标准在1310nm和1550nm窗口均实现低损耗传输,并支持从10G PON到50G PON的平滑演进,是当前FTTH与算力网络建设的基础承载介质。CRU评估数据显示,中国G.652.D光纤8月现货价格已达96.8元/芯公里(含税),较此前集采价格明显抬升,反映出上游光纤预制棒供应趋紧的现实压力。
竞争格局方面,本次18家入围名单延续了国内光纤光缆市场寡头主导、多点并存的态势。长飞、中天、亨通、烽火排名前四,这四家企业长期占据国内光缆市场份额的60%以上,其中长飞作为全球最大的光纤预制棒及光纤供应商之一,拥有光棒-光纤-光缆全产业链能力;亨通与中天则在海洋通信与特种光缆领域具备差异化优势;烽火背靠中国信科,在运营商集采中始终维持稳定的份额。值得注意的是,本次报价中除远东通讯外几乎全部顶格,投标总价109.04亿元对应8000万芯公里规模,折算裸纤价格基准约81元/芯公里(含税),与中国移动此前集采由CRU推导出的81.0元/芯公里基本一致,但仍低于96.8元/芯公里的现货价格。顶格报价的出现,表明厂商议价能力回升,集采价格体系正在向市场化回归。
从产业链角度分析,光纤光缆的成本结构中,光纤预制棒约占光纤成本的65%-70%,是整个链条利润最集中的环节。过去数年国内光棒产能经历产能出清,叠加AI数据中心互连(DCI)与光纤无人机等新兴需求爆发,2026年全球光纤供需格局发生显著变化,市场进入较为严重的紧缺状态。上游光棒自给率高的厂商如长飞、亨通受益最为明显,而依赖外购光棒的中型厂商毛利空间承压。下游方面,运营商的算力网络建设、东数西算工程推进以及FTTR全光家庭部署,均持续拉动光缆需求。此次8000万芯公里、为期18个月的框架采购,实质上帮助运营商锁定了未来一年半的供应安全,也在紧缺周期中为产业链上下游提供了明确的排产依据,降低了现货价格波动带来的采购风险。
商业化落地层面,本次集采的执行周期为2026年至2027年,覆盖中国电信全国范围内的城域网、接入网及本地网工程建设。从应用场景看,8000万芯公里的需求主要流向三大方向:一是算力时代的DCI数据中心互连光缆,AI大模型训练集群之间的东西向流量激增,推动高芯数光缆需求上升;二是FTTR与10G PON规模部署带动的接入网光缆扩容;三是低空经济与光纤无人机等新场景催生的特种光缆需求。国内已有多地运营商开展FTTR规模商用,用户渗透率持续提升,而中国移动此前落地的光缆集采与本次中国电信109亿元大单,共同构成国内光缆市场2026-2027年的需求基本盘,头部厂商的产能排期已趋于饱和。
从行业趋势看,全球光纤光缆市场正处于从过剩到紧缺的周期反转节点。CRU数据显示,中国G.652.D光纤现货价格从年初以来持续上行,8月达96.8元/芯公里(含税),而集采价格约81.0元/芯公里,两者之间约19%的价差反映出长期合约与现货市场的博弈。海外市场方面,北美、欧洲的AI数据中心建设推动康宁、普睿司曼等国际厂商订单排至2027年,全球光棒产能利用率维持高位。国内厂商中,长飞、亨通、中天均在扩充光棒产能并加速海外布局,长飞在东南亚与拉美的产能落地,亨通在海底光缆领域的手持订单持续增长。对中国电信而言,109亿元锁定18个月供应,既对冲了价格上涨风险,也为2026-2027年算力网络与千兆光网建设提供了保障。18家入围的格局显示,行业竞争主体充足、供应韧性强,而顶格报价的普遍出现,则标志着光纤光缆行业正式走出价格战泥潭,进入量价修复的新阶段。