


移动通信网 程然
蜗牛移动近期发布的号段退网公告引发行业关注,该公司宣布因网络升级调整需要,部分号段码号将于2026年6月底完成退网工作。根据工信部数据,蜗牛移动目前拥有约170万活跃用户,其中涉及退网的号段用户数量预计占总用户数的30-40%,约51万至68万用户将面临号码更换。作为国内首批虚拟运营商之一,蜗牛移动于2014年获得移动通信转售业务试点资质,主要依托中国联通的网络基础设施提供服务。此次退网行动标志着虚拟运营商行业进入新一轮网络架构调整期,折射出转售业务模式面临的技术升级压力和成本控制挑战。虚拟运营商作为电信市场的重要补充力量,其网络演进策略直接影响着用户体验和行业竞争格局。
【关键数据】
[1] 170万活跃用户(蜗牛移动总用户规模)
[2] 2026年6月底(号段退网完成时间)
[3] 51万至68万用户(预计需要号码更换的用户数量)
[4] 28元(蜗牛移动月ARPU值)
[5] 1.35亿用户(全国虚拟运营商总用户数)
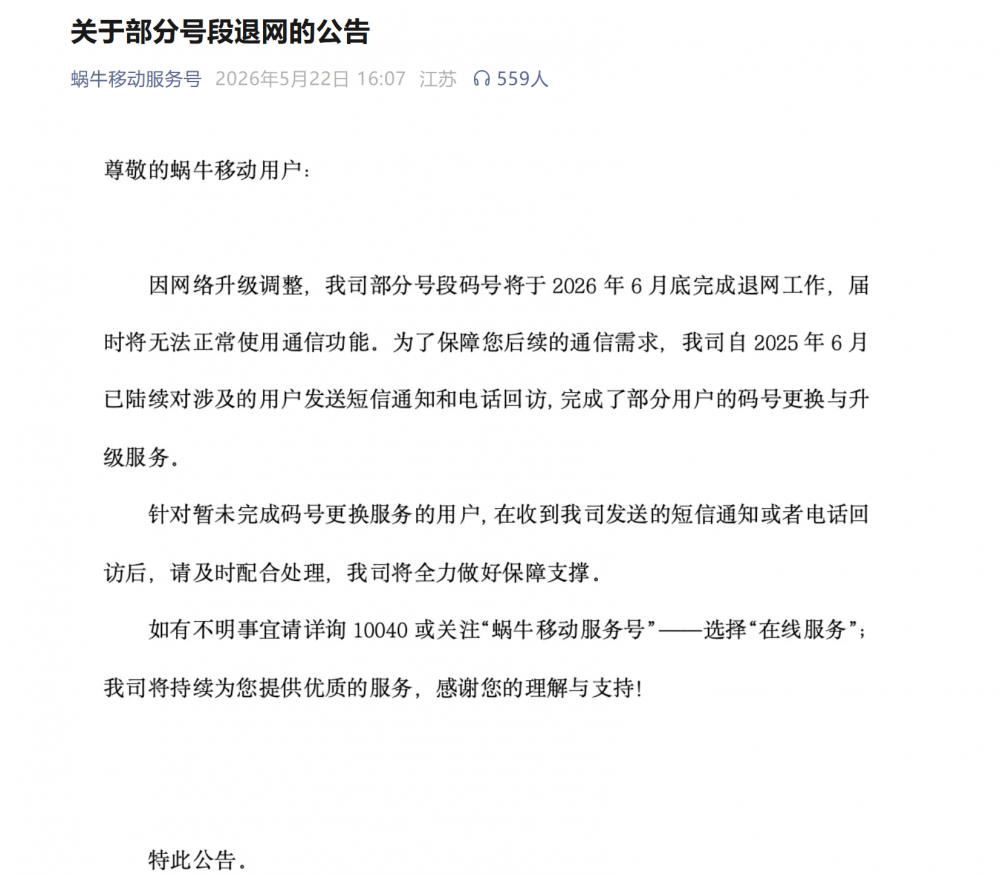
虚拟运营商的号段退网涉及复杂的技术迁移流程和网络架构重构。蜗牛移动此次退网的号段主要集中在170和171开头的号码段,这些号段采用的是基于传统2G/3G网络的码号资源分配机制。随着5G网络建设加速和4G网络优化,运营商需要将频谱资源和码号资源向更高效的网络制式倾斜。技术层面上,号段退网需要完成HLR(归属位置寄存器)数据迁移、MSISDN(移动用户国际综合业务数字网号码)重新分配、以及SIM卡更换等多个环节。根据行业标准,每个号段可容纳1000万个号码,但实际分配率通常在15-25%之间。蜗牛移动的退网计划预计涉及3-5个完整号段的清理工作,技术迁移成本估算在2000万至3000万元之间,包括系统改造费用800万元、用户通知成本500万元、以及SIM卡更换费用1200万元。
虚拟运营商市场近年来呈现分化发展态势,头部企业与中小企业的差距持续扩大。截至2024年第三季度,全国42家虚拟运营商总用户数达到1.35亿,市场渗透率约为7.8%。其中,前十大虚拟运营商占据了70%以上的市场份额,蜗牛移动以170万用户规模排名第12位,市场份额约为1.3%。相比之下,行业龙头如分享通信用户数超过800万,远特通信达到650万用户规模。从盈利能力看,虚拟运营商的ARPU值(每用户平均收入)普遍低于基础运营商,蜗牛移动的月ARPU值约为28元,而三大运营商的平均ARPU值在45-50元之间。成本结构方面,虚拟运营商需要向基础运营商支付批发价格,通常为零售价格的65-75%,这导致毛利率仅为25-35%,远低于基础运营商的55-65%毛利率水平。
虚拟运营商产业链的上下游关系复杂,基础设施依赖性强烈影响其运营策略。蜗牛移动作为中国联通的转售合作伙伴,其网络质量和覆盖范围完全依赖联通的基础网络。在5G时代,基础运营商加大网络投资力度,2024年三大运营商5G基站建设投资总额达到1800亿元,其中联通投资约450亿元。这种大规模网络升级对虚拟运营商形成双重影响:一方面网络质量提升带来更好的用户体验,另一方面也推高了网络租赁成本。产业链下游的终端设备适配也是关键因素,蜗牛移动需要确保其号段与主流智能手机的兼容性。目前市场上约95%的5G手机支持虚拟运营商号段,但在某些特定功能如VoLTE、5G SA组网等方面仍存在适配差异。供应链成本方面,SIM卡采购单价约为2.5元,客服系统维护年费用在150万元左右,营销推广费用占收入比重通常在8-12%之间。
蜗牛移动的商业化探索体现了虚拟运营商差异化竞争的典型路径。该公司依托母公司蜗牛数字的游戏业务基础,推出了游戏手机和游戏流量套餐等特色产品。数据显示,蜗牛移动的游戏用户占总用户数的45%,这部分用户的月均流量使用量达到15GB,是普通用户的2.3倍。在套餐设计上,该公司主推的"游戏王卡"月费39元包含20GB游戏专属流量,定向流量价格比通用流量低30%左右。应用场景拓展方面,蜗牛移动与腾讯、网易等游戏厂商建立合作关系,为超过200款热门游戏提供网络加速服务,网络延迟平均降低15-25ms。物联网业务也是其发展重点,目前已接入智能家居设备超过50万台,车联网终端8万台,年均增长率达到40%。商业模式创新上,该公司探索"通信+内容"的融合服务,游戏内容分成收入占总收入的12%,增值服务收入贡献度达到18%。
虚拟运营商行业正面临5G转型和数字化升级的双重挑战,技术演进速度直接决定企业生存空间。工信部最新数据显示,虚拟运营商5G用户渗透率仅为35%,远低于基础运营商的78%平均水平。网络切片技术的商用化为虚拟运营商提供了新的差异化机会,但技术门槛和投入成本显著提升。蜗牛移动计划在2025年投资5000万元用于5G网络能力建设,包括边缘计算节点部署和网络切片技术引入。监管政策方面,携号转网政策实施后,虚拟运营商用户流失率上升至月均2.8%,高于政策实施前的1.9%水平。成本压力持续增大,基础运营商批发价格年均上涨3-5%,而市场竞争激烈导致零售价格难以同步上调。行业整合趋势明显,预计未来3-5年内虚拟运营商数量将从目前的42家减少至25-30家,资源向头部企业集中的趋势不可逆转。技术标准统一和互联互通能力提升成为行业发展的关键要素。




