


移动通信网 林知远
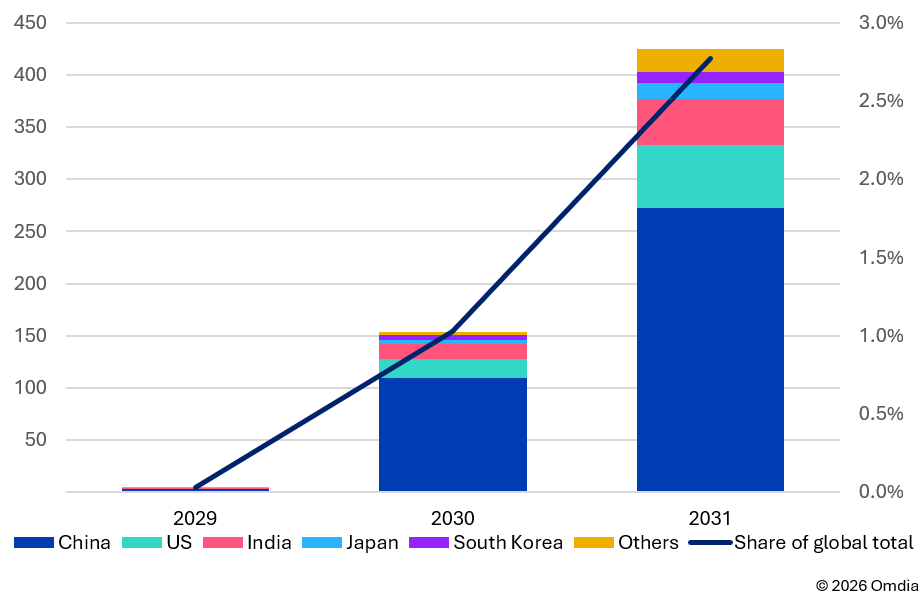
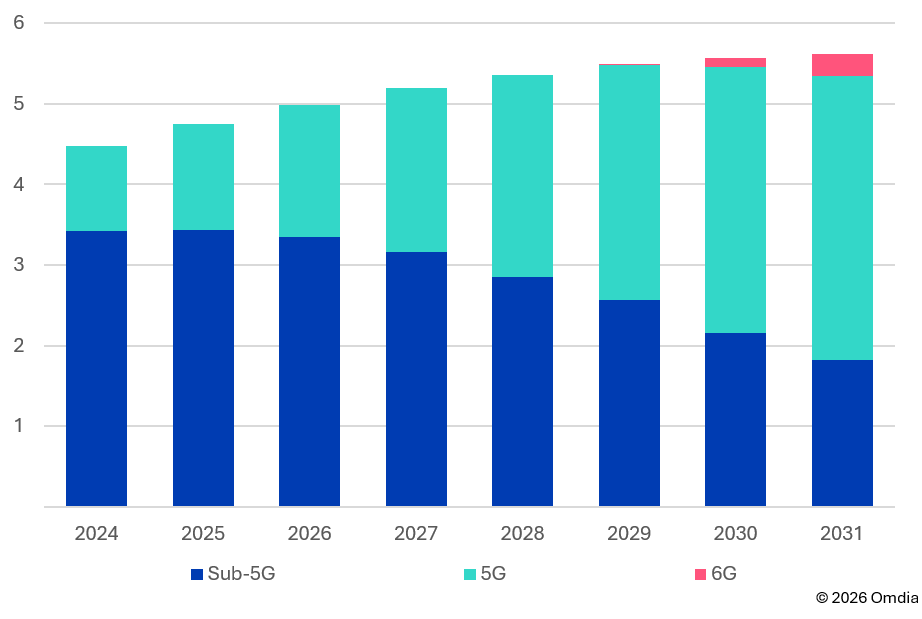
市场研究公司Omdia最新发布的移动市场报告首次将6G纳入预测范围,给出了这一下一代移动通信技术的商用时间表与用户规模测算。根据Omdia预测,6G标准将于2028年底至2029年初定稿,首批商用网络于2029年第四季度开启,中国、美国、印度、韩国、日本、沙特阿拉伯和阿联酋等7个国家有望率先实现商用。到2031年,6G将在全球50多个国家投入运营,活跃用户数超过4.24亿,占全球移动用户总数的比例约为2.8%。而商用初期规模将十分有限——2029年底,即商用开启仅数周之后,全球6G用户总数预计约为450万,仅占全球用户总数的0.03%。从区域分布看,首批商用网络将集中在亚洲及大洋洲、中东和美国,中国市场凭借先发优势和庞大的终端产业规模,到2031年将占全球6G用户总数的64%,锁定全球超六成份额。这一格局与5G时代的演进路径高度相似,但技术主权之争的色彩更加浓厚。
【关键数据】
[1] 2031年全球6G活跃用户数超过4.24亿(人)
[2] 2031年中国占全球6G用户总数的64%(占比)
[3] 2029年第四季度首批6G商用,7个国家率先开通(国家数)
[4] 2031年中国智能手机出货量中45%支持6G(占比)
[5] 2030年中国智能手机总出货量约2.66亿部,较2020年的3.3亿部下降19%(出货量)
从技术演进路径看,6G初期的商用部署将面临频谱资源的核心约束,而“多制式频谱共享”机制成为关键解法。Omdia研究总监William Thompson-Hare在报告中指出,首批6G网络很可能采用MRSS机制,使运营商能够在5G和6G之间共享现有频谱资源,这意味着6G发展初期无需等待新频谱投入使用。MRSS预计将带来与4G向5G过渡时所采用的“动态频谱共享”方案类似的好处,但能够规避DSS的诸多弊端——其信令开销低得多,不受LTE架构僵化设计的束缚,且对现有5G用户的影响微乎其微,而在使用DSS时原有4G用户往往会受到一定影响。6G的长期价值还体现在三大技术能力上:物联网、物理AI以及通感一体。超视距无人机作业、智能交通管理和实时环境监测等应用场景都将依赖6G能力,并有望为运营商的投资回报提供更切实可行的路径。相比之下,在人口密集城市核心区之外,6G覆盖尤其是高频段部署的成本将高得令人望而却步,这也决定了6G初期商用将仅限于各大城市的人口密集区域。
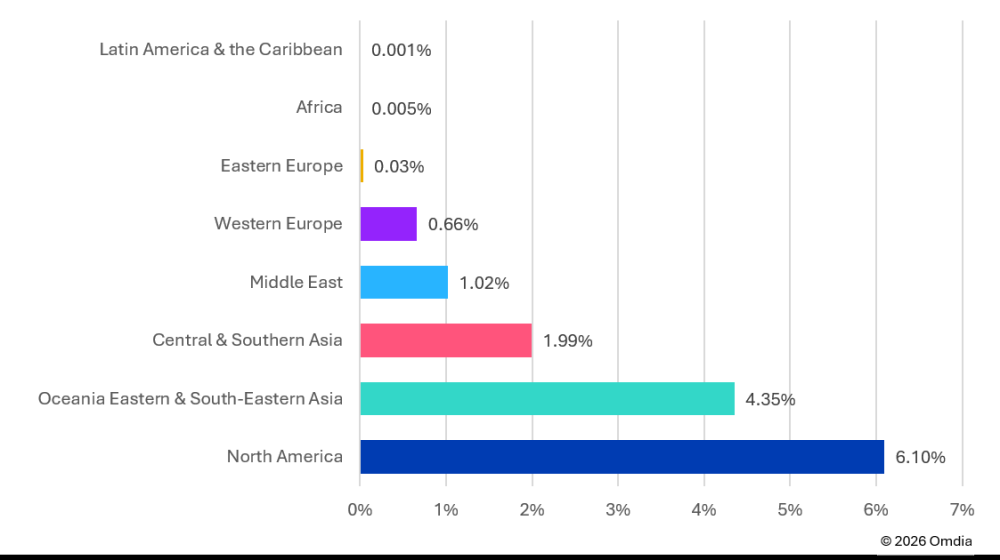
全球6G竞争格局呈现明显的梯队分化。第一梯队的中国和美国正竞相部署6G,率先推出新技术不仅关乎企业竞争优势,更涉及国家声望,拥有本土移动通信技术生态系统的国家具备明显优势。韩国曾率先实现5G商用,其政府已明确希望在6G领域重现这一成就;日本同样拥有移动通信生态系统中的重要参与者,两国预计将在亚洲和大洋洲率先推出6G。中东的阿联酋和沙特阿拉伯则将6G视为展示数字技术领域区域乃至全球领导地位的契机。印度是一个特殊变量——运营商Reliance Jio正致力于自研专有6G能力,其董事长Akash Ambani在2026年9月表示,其6G部署将“更像是一次软件升级,而非新建一套基础设施”,这一部署将基于其现有的5G独立组网网络之上,这是除中国以外全球规模最大的5G SA网络。与之形成鲜明对比的是欧洲:2019年5G商用元年欧洲有11个国家推出服务,年底5G用户数甚至超过美国或中东地区,但6G预计要到2030年才会出现首批业务,到2031年西欧6G用户渗透率不到0.7%,东欧更是低至0.03%。
产业链层面,终端供给将成为决定6G普及速度的核心变量,而中国的终端生态优势尤为突出。Omdia预计,到2031年中国智能手机出货量中将有45%支持6G,这一渗透速度很快,但在中国市场并非前所未有——5G周期中的同一阶段速度甚至更快:中国于2019年正式推出5G服务,到2020年支持5G的智能手机出货量占比已超过一半,商用仅五年后5G连接数便突破10亿。分析师William Thompson-Hare认为,这一进程背后的关键驱动力,是以华为、小米、OPPO和vivo为代表的本土终端厂商生态系统已相当成熟。但抑制因素同样明显:过去十年间终端换机周期明显拉长,智能手机日趋同质化、产品迭代放缓,而电池等关键部件寿命却在延长;持续的芯片短缺推高了终端价格,且AI基础设施对芯片的需求还将持续增长,智能手机价格短期内难现大幅且持久的下降。预计2030年中国智能手机总出货量约为2.66亿部,较2020年的3.3亿部下降19%。物联网侧的6G采用速度更慢,首批6G物联网模组预计2030年开始出货,到2031年仅占中国物联网净增连接数的7%。
商业化进展方面,6G初期用户增速慢于5G同期水平是全球普遍现象,原因可归纳为四点:终端换机周期拉长、终端普及率趋于饱和、终端成本更高以及消费者需求不足。5G商用恰逢智能手机用户规模高速增长期,有力推动了销量,而如今许多市场已趋饱和;同时,6G具体能给用户带来什么好处目前很难说清楚,对运营商而言,向消费者推销6G的难度甚至超过5G——多年来5G的商业变现一直是难题,用户至今仍未充分认可5G相较于4G的优势,这些挑战在6G时代只会更加严峻。Omdia分析师总结道,如果仅从6G对智能手机用户体验的边际改善来看,其投资合理性很难得到支撑。欧洲运营商的保守策略便是典型案例:其当前投资重点在5G-Advanced以及更具迫切性的光纤到户项目,这些项目战略重要性更高且投资回报更好,加上欧洲市场高度碎片化、监管严格、盈利能力不及其他地区,以及频谱资源不足的制约,即使MRSS能部分缓解频谱短缺,也难以改变其6G部署滞后的局面。
行业趋势层面,6G的长期价值将体现在智能手机市场之外已成为报告的核心判断。报告指出,运营商应将目光投向物联网、物理AI以及通感一体等变革性服务,超视距无人机作业、智能交通管理和实时环境监测等应用场景将依赖6G的通感能力,并有望为投资回报提供更可行的路径。从国家层面看,整个行业对技术主权的关注不断上升,各国政府支持6G终端与设备设计制造的动力也在增强,这将进一步强化拥有本土生态系统的国家优势。时间线上,2028年底至2029年初6G标准定稿后,全球运营商与设备商将争相推进首批商用部署,2029年第四季度7个国家率先商用,2030年欧洲跟进、6G物联网模组出货,2031年扩展至全球50多个国家、4.24亿用户、中国占64%。这一系列数据勾勒出6G从标准到商用的完整路径,也预示着移动通信行业的竞争重心正从消费级体验转向产业级能力,通感一体与物理AI能否兑现商业价值,将决定6G投资的最终回报。




