


移动通信网 云坪
11月5日晚间,中国移动终端公司副总经理汪恒江在2026移动网络大会媒体沟通会上,系统披露了泛全联盟升级与AI终端布局的最新进展。终端作为数字服务触达用户的“最后一公里”和AI能力落地生活的“第一现场”,正成为运营商争夺的战略高地。中国移动在AI终端领域的布局起步较早:2024年在行业内率先推出智能体,此后连续两年迭代灵犀1.0、灵犀2.0两个大版本,目前已接入行业内跨品牌、跨终端数量最多的手机生态,今年更取得实质性、结果性突破。渠道层面,泛全联盟已行进至4.0阶段,中国移动已成为全行业最大的国代商,在整体终端市场占据25%的份额。在存量竞争白热化的中国手机市场,这一份额的体量与话语权不容小觑。此次大会上,中国移动将同步发布“AI终端跃升行动”与“6G终端产业启航计划”两项产业行动,前者明确合作模式与渠道赋能,后者则是行业首次发布6G终端应用场景,标志着6G研发重心从网络侧向终端应用侧延伸。
【关键数据】
[1] 中国移动在整体终端市场占有25%的份额
[2] 泛全联盟5.0平台接入超500万台终端
[3] 泛全联盟5.0平台触达超1亿台终端
[4] 灵犀智能体2024年推出后连续两年升级1.0和2.0两个版本
[5] 10月30日中国移动联合荣耀发布Magic系列AI手机
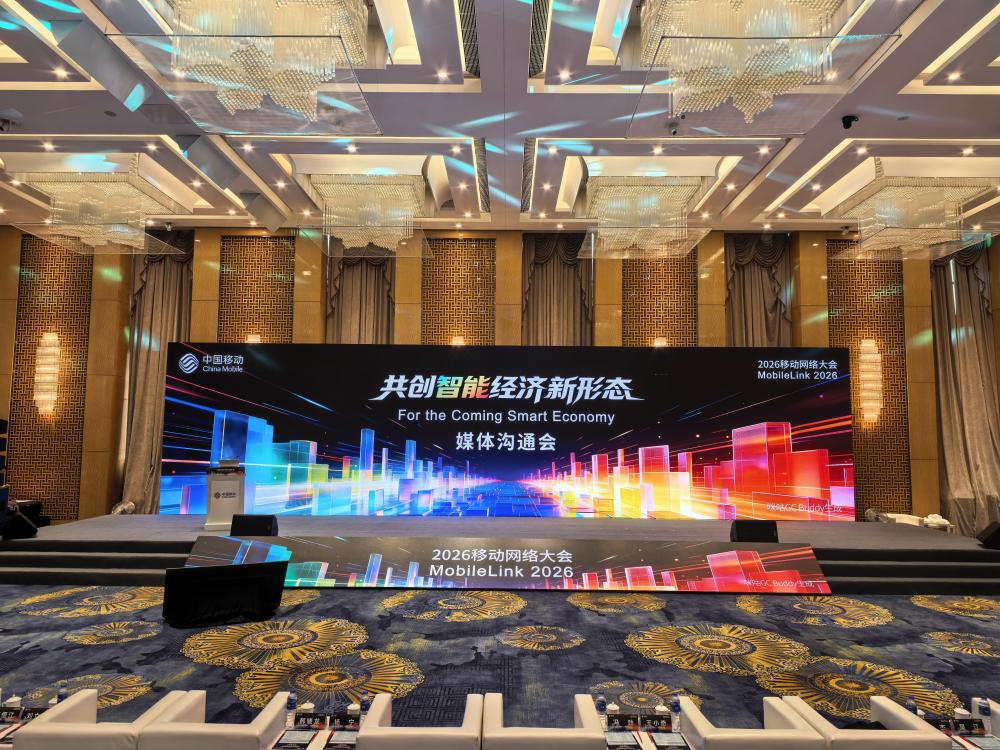
从技术架构看,泛全联盟5.0的核心在于“接入”与“触达”的双层机制设计。据汪恒江介绍,升级后的平台将实现接入超500万台、触达超1亿台的规模——接入指平台先行连接终端厂商的智能助手,触达则是借由助手将服务推送至用户端、触发实际使用。这一机制跳出了传统“装APP”的分发逻辑,直接嵌入手机系统级智能助手入口,使运营商内容与服务成为AI交互的原生选项。灵犀智能体经过1.0到2.0的两代升级,已打通跨品牌、跨终端最广泛的手机生态,用户可通过自然语言完成话费查询、权益领取、内容点播等操作。世界杯期间的实践验证了该链路的商业价值:中国移动与终端厂商合作,将优质内容精准推送至用户指尖,实现服务触达效率的显著提升。在快终端侧,中国移动将在卡、耳机、手表、Pad四大品类同步发力,并发布统一的产品管理平台,以统一账号和一站式服务构建生态开放平台,降低硬件伙伴接入门槛,同时强化用户数据安全保障。
从竞争格局看,中国移动25%的终端市场份额和“全行业最大国代商”的身份,构成了其在终端生态竞争中的基础盘。对比行业态势,国内手机市场已连续多年处于存量博弈阶段,年出货量稳定在2.7亿部左右,渠道效率成为厂商生死线。运营商渠道凭借线下网点密度、话费补贴能力和套餐捆绑优势,仍是手机厂商无法绕开的出货通道。中国移动此番以AI手机为切入点抢占生态位——10月30日,其联合荣耀发布Magic系列AI手机,这款被定义为“纯AI”的智能手机深度集成中国移动、咪咕、云盘等自有业务能力,上市即成为市场明星产品。与竞争对手相比,中国电信、中国联通虽也在推进AI终端合作,但中国移动在接入终端数量、跨品牌覆盖广度和自有内容(咪咕体育、云盘)厚度上均处于领先位置。泛全联盟5.0提出的超500万台接入、超1亿台触达目标,相当于将运营商渠道能力从“卖硬件”升级为“运营AI服务入口”,这一模式在国内电信业尚属首创。
产业链层面,泛全联盟5.0升级将带来上下游利益分配机制的重构。上游终端厂商获得的是分发通道:手机品牌接入平台智能助手后,可共享中国移动的渠道补贴、话费权益和内容资源,降低单机获客成本;中游的中国移动终端公司则通过国代模式掌控25%的市场流通盘,获得规模化采购议价能力;下游内容与服务侧,咪咕、云盘等业务借助系统级入口获得直达用户的捷径。卡、耳机、手表、Pad四大快终端品类的布局,进一步扩大了平台可运营的硬件基数——智能手表年出货量已突破5000万部、TWS耳机市场稳定在7000万副量级,快终端的换机周期短、复购频次高,为平台贡献持续的触达场景。成本结构上,运营商传统渠道佣金占比通常在出货额的8%-15%,而AI入口模式将收益与用户活跃度、服务调用量挂钩,从一次性佣金转向持续性分成,这正是汪恒江所言“商业模式的全面跃升”的核心含义。
商业化落地方面,中国移动的AI终端路径已从概念验证进入规模复制阶段。灵犀智能体2024年首发至今完成两次大版本迭代,接入生态覆盖行业最多手机品牌;10月30日发布的荣耀Magic系列AI手机是首个深度捆绑运营商全栈业务的“纯AI”手机,集成咪咕内容、中国移动云盘等能力,成为渠道侧的明星单品。产品管理平台上线后,硬件伙伴可通过统一账号实现一站式接入,接入周期和适配成本有望大幅压缩。应用场景上,世界杯期间的内容精准分发已验证了“智能助手触达”链路的转化效率;日常场景中,用户通过语音即可完成套餐变更、云盘存取、体育赛事预约等操作。两项产业行动的落地路径也已清晰:“AI终端跃升行动”将在产品合作之外明确合作模式、强化渠道赋能,为终端厂商提供标准化的接入方案;“6G终端产业启航计划”联合资深院士专家发布,属行业首次发布6G终端应用场景,将6G研发从基站、核心网等网络侧延伸至终端应用侧,为后续标准制定预留产业接口。
行业趋势层面,6G研发的终端侧延伸释放出明确信号:3GPP预计2025年启动6G标准研究、2029年前后完成首版标准冻结,终端形态的定义权之争已提前开场。中国移动率先发布6G终端产业启航计划,意在把自身25%的渠道份额和超500万台接入规模的生态优势,前置转化为6G时代的标准话语权。企业动向方面,荣耀Magic系列的合作模式可能复制至更多品牌——灵犀已接入跨品牌最多的手机生态,后续在卡、耳机、手表、Pad四大品类的快速铺开将进一步扩大硬件覆盖面。对终端产业链而言,运营商从渠道商向“AI服务入口运营方”的转身,将改变手机厂商与服务提供商的合作界面:系统级智能助手成为新的分发阵地,内容、云服务与通信能力在终端侧深度耦合。汪恒江强调,泛全联盟5.0“不仅仅是数字和份额的增长,更是商业模式的全面跃升”——当6G终端场景定义权、AI入口运营权与最大国代渠道三重筹码集于一身,中国移动在终端生态中的枢纽地位正在从愿景变为可量化的产业现实。




