移动通信网 云坪
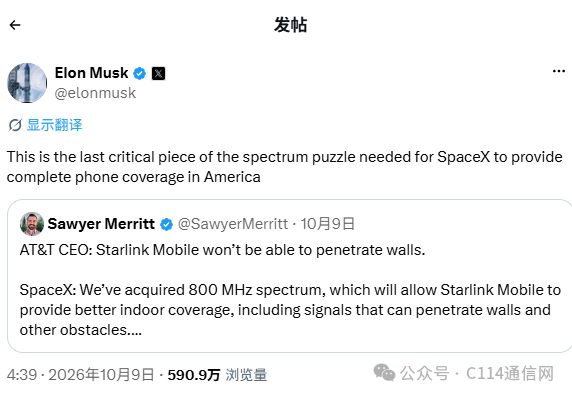
10月16日,SpaceX宣布收购Grain Management旗下800MHz频谱资产,包含最多14MHz成对频谱,交易估值达80亿美元。这笔被马斯克本人称为“地震级”的交易,被视为SpaceX“实现完整手机网络覆盖所需的最后一块关键频谱拼图”。在此之前,SpaceX已获批收购EchoStar持有的约65MHz频谱资源,涵盖AWS-3、AWS-4及H-Block频段,但这些频段目前多数在售手机并不支持。800MHz则不同——作为具备建筑穿透能力的低频段频谱,目前市面上大多数移动设备均已原生支持,这意味着一旦FCC放行,SpaceX将首次拿到可直接服务存量终端的地面频谱资源。消息传出当天,美国三大运营商股价集体重挫:Verizon下挫近9%,AT&T下跌近10%,T-Mobile US暴跌逾13%,资本市场用真金白银为这一“可能性”完成了定价。今年SpaceX在纳斯达克完成IPO后,公司高管已明确表态将部署地面网络,此次收购则是其进军美国主流电信市场最实质性的落子。
【关键数据】
[1] 800MHz频谱交易估值80亿美元(含最多14MHz成对频谱)
[2] SpaceX已获EchoStar约65MHz频谱(AWS-3、AWS-4及H-Block频段)
[3] FCC批准SpaceX部署15000颗卫星组成的D2D星座
[4] Starlink在轨卫星约11000颗,占全球在轨活跃卫星总量约三分之二
[5] Grain数月前购入该频谱仅支付29亿美元,转手溢价达176%
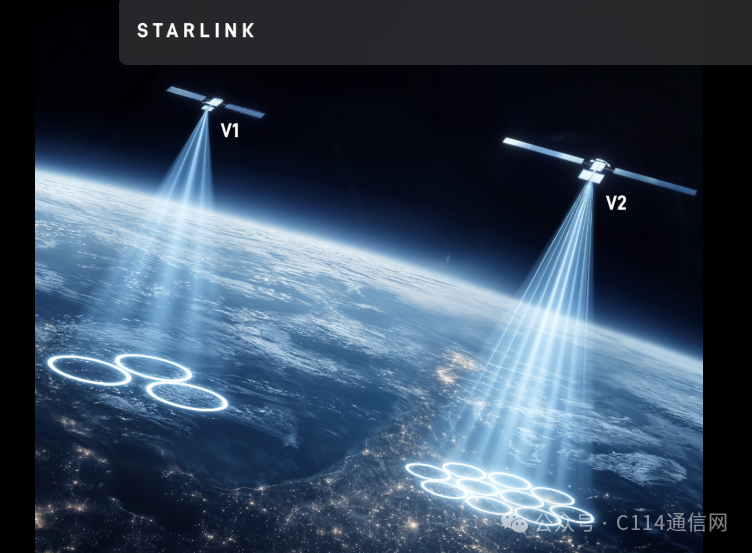
从技术架构看,Starlink Mobile计划部署“灵活架构”,将太空中的卫星直连蜂窝(D2C/D2D)星座与地面网络深度融合。在地面侧,SpaceX将运营基于3GPP标准的先进无线设备,通过无线连接铁塔、屋顶及建筑物上的天线。SpaceX总裁Gwynne Shotwell披露了具体建网方案:依托现有Starlink宽带天线的支架,在全国部署小型毫微微基站(femtocells),安装在住宅及企业建筑屋顶,通过卫星回传链路直接为地面手机提供连接。在卫星侧,10月7日FCC已批准SpaceX部署由15000颗卫星组成的D2D星座,用于支撑移动卫星业务及“太空补充覆盖”(SCS),并豁免了EchoStar部分频谱的常规租赁要求。截至2026年10月,Starlink在轨卫星约达11000颗,占全球在轨活跃卫星总量的三分之二。但技术短板同样明显:SpaceX现有的V1、V2版D2D卫星针对2GHz频段优化设计,与刚收购的800MHz频谱并不兼容,中间隔着一代卫星的研发与部署周期,未来两年Starlink Mobile尚不具备实质性分流用户的能力。
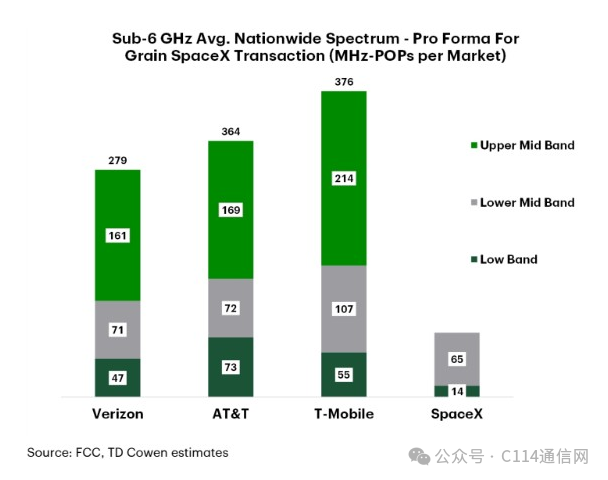
分析师对“最后一块拼图”的说法并不买账。MoffettNathanson的Craig Moffett指出,低频段频谱确实是广域覆盖和室内穿透的必需资源,但SpaceX当前持有的频谱总量,距离支撑与AT&T、Verizon、T-Mobile三大运营商竞争的服务水平“仍相去甚远”。Evercore ISI分析师Kutgun Maral直言,14MHz带宽的800MHz频谱容量有限,算不上质变级提升,只能解决覆盖问题而非容量扩容。T-Mobile US首席技术官John Saw在LinkedIn发帖回应,列出三大硬约束:有限频谱提供有竞争力服务存在物理规律层面的硬约束、室内覆盖难题仍难解决、建成高性能网络需要巨额资本投入。他强调“优质的无线网络绝非靠新闻造势或频谱牌照就能建成,需要一个站点接一个站点、一个社区接一个社区地扎实铺设”。值得玩味的是,这笔频谱的估值轨迹:数月前Grain从T-Mobile US购入该频段时仅支付29亿美元,短短数月后转手SpaceX的价格即达80亿美元,估值涨幅达176%,充分反映了全国性低频段频谱的稀缺性溢价正在被市场重新定价。
从产业链视角看,SpaceX的“星地融合”打法正在重构传统电信业的价值分配逻辑。传统运营商的商业模式建立在“卖流量”之上,需要自建或租用庞大的铁塔、光纤回传网络;而SpaceX的模式则是“卖入口”——以在轨11000颗卫星构成的天基基础设施为核心资产,地面侧仅部署轻量化的小基站,通过卫星回传绕开光纤铺设环节。但这一路径的成本结构遭到业内质疑。ABI Research分析师Dimitris Mavrakis表示,如果马斯克认为利用Starlink回传链路的5G小基站能提供比三大运营商更好且更便宜的服务,“那他简直是疯了”——连接小基站并非最大难点,供电与站址选择才是。Mobile Experts创始人Joe Madden进一步指出,难点不在技术而在商业落地:获取建筑物准入权需逐一与业主谈判,推进速度将十分缓慢;且卫星信号无法覆盖室内,单个femtocell仅能覆盖建筑内一小片区域,意味着要达到同等覆盖密度,所需的站点数量将远超传统网络。
在商业化进展层面,SpaceX与现有运营商的关系正从合作走向对峙。T-Mobile US曾是率先与SpaceX合作推出T-Satellite D2C服务的运营商,但目前已将D2C服务品牌中所有涉及SpaceX或Starlink的标识字样全部移除,切割意图明显。MoffettNathanson分析认为,Starlink若要打造与三大运营商抗衡的竞争力,唯一可行路径是与其中一家达成MVNO协议,而这轮800MHz频谱收购本质上就是“将对方拉到谈判桌前的筹码”。此前SpaceX已与全球多家运营商开展D2C合作试点,利用现有卫星为无信号区域提供短信乃至语音服务,验证了天基网络的入口价值。但运营商高管们近来都在淡化通过MVNO协议向SpaceX开放地面网络的意愿,且对SpaceX冲击移动通信市场的表态高度一致,反映出传统阵营的集体防御姿态。对消费者而言,短期内实质性的服务变化有限,真正的博弈发生在频谱协调、终端标准制定和定价权这些看不见硝烟的战场。
SpaceX的进逼已引发美国电信业的结构性反应。10月初,美国三大运营商将今年5月达成的卫星合作“原则性协议”升级为正式行动,共同组建卫星通信合资企业,使命是“扩大美国服务不足地区的网络覆盖”,核心机制包括共享频谱资源、推动统一技术标准(含移动设备规格)、分摊基础设施建设成本,合资企业由三方共同治理,首任临时CEO由行业资深高管Paul Roth出任。但分析机构对此并不看好,LightShed的评价相当直接:目前不清楚有任何实际频谱资产会被注入这家合资公司,面对一个正在斥资数十亿美元收购真实频谱的对手,这是一个相当乏力的回应。更深层的冲击在于产业话语权:Starlink在轨卫星占全球活跃卫星总量约三分之二的规模,已接近基础设施级垄断,让SpaceX在频谱协调、终端标准制定、定价权等方面拥有其他企业难以企及的话语权。每一次SpaceX释放信号,美国乃至全球电信板块市值都会随之波动。马斯克给百年电信业上的一课,核心并非技术本身,而是当一家公司同时握有天基基础设施、低频段频谱和资本市场的溢价定价权时,游戏规则已然改写。